$ARM: Citi сохраняет рекомендацию «Покупать» и целевую цену $300 — роялти от центров обработки данных удвоились, а заказы на AGI CPU растут
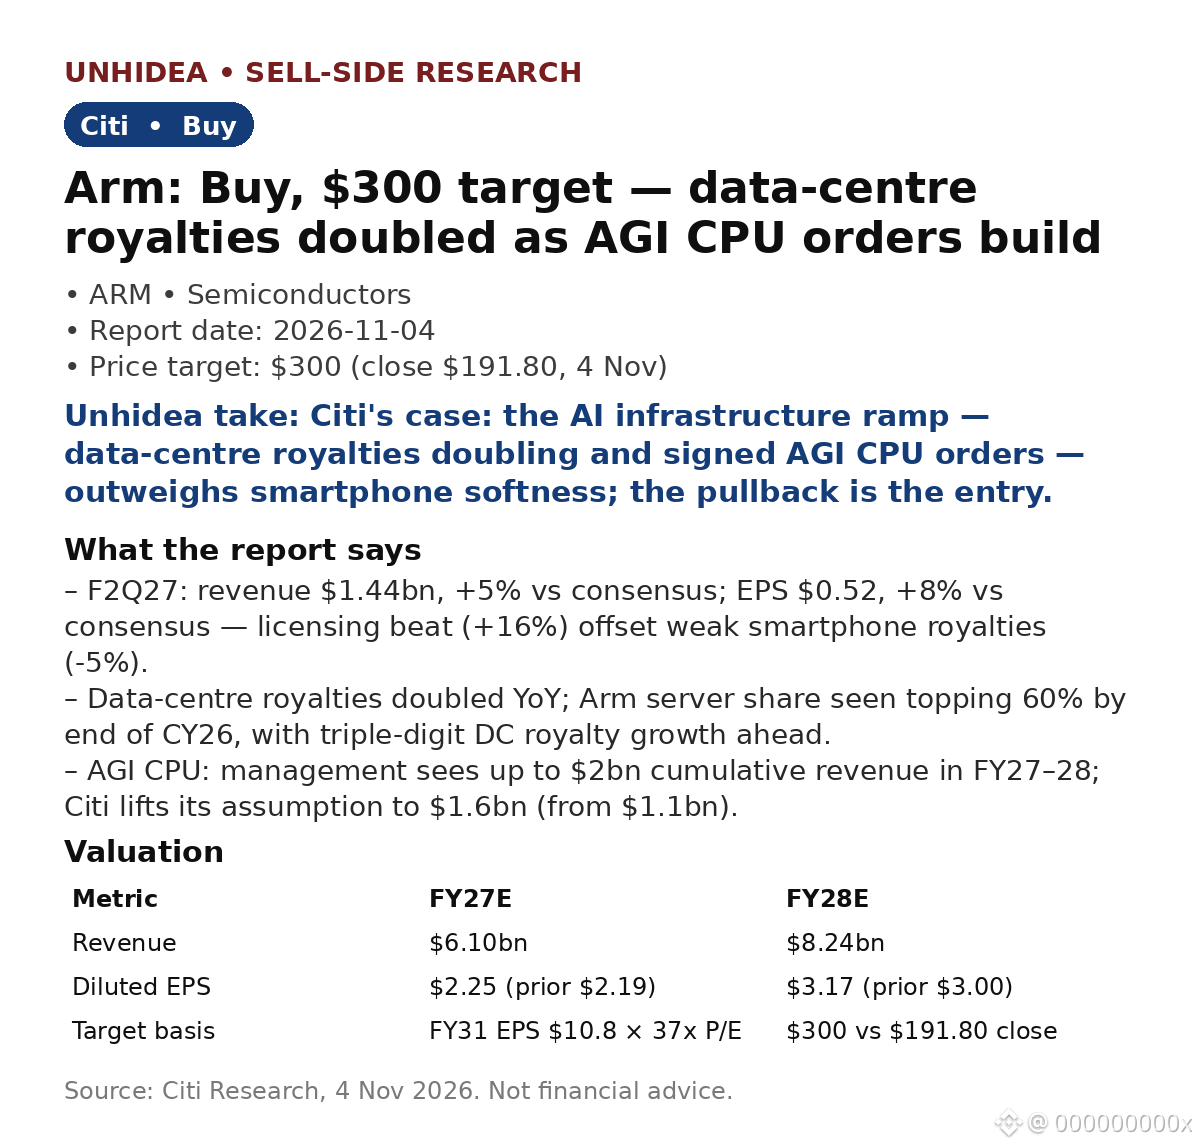
В записке Citi от 4 ноября, опубликованной после отчёта Arm за F2Q27: выручка составила $1.44bn (+5% относительно консенсуса), а EPS — $0.52 (+8%). Превышение прогноза по лицензированию (+16% относительно консенсуса) с лихвой компенсировало слабость роялти от смартфонов (-5%). Прогноз на F3Q27: выручка $1.54bn и EPS $0.56 — немного выше консенсуса ($1.52bn / $0.55).
- Центры обработки данных: роялти удвоились год к году; по оценке, к концу CY26 доля Arm на рынке серверов превысит 60%, а в ближайшие годы ожидается трёхзначный рост роялти от ЦОД.
- AGI CPU: руководство прогнозирует совокупную выручку до $2bn в FY27–28; Citi повышает свою оценку до $1.6bn (с $1.1bn) на фоне подписанных заказов на закупку.
- Оценка: выручка по прогнозу на FY27 — $6.10bn, на FY28 — $8.24bn; EPS — $2.25 / $3.17. Целевая цена $300 рассчитана исходя из EPS $10.8 за FY31 и коэффициента P/E 37x с дисконтированием к 2028 году — примерно на 56% выше цены закрытия $191.80 4 ноября.
Мнение Unhidea: квартальный отчёт показывает, как Arm дважды монетизирует ИИ — сначала за счёт лицензий, затем за счёт роялти, — а портфель заказов на AGI CPU превращает историю в контрактную выручку.
Мнение Unhidea: 17 ноября акции ARM в течение дня снизились примерно на 8% на фоне широкого обвала акций полупроводниковых компаний — это тревога из-за ИИ перед публикацией отчёта Nvidia, а не реакция на этот отчёт. Разрыв между целевой ценой Citi в $300 и настроениями рынка — за этим стоит следить.
Риски: ключевые ограничения — исполнение планов и внедрение систем; роялти от смартфонов по-прежнему слабы; конкуренция со стороны RISC-V; SoftBank принадлежит около 90% акций.
Источник: Citi Research, 4 ноября 2026 года. Не является финансовой рекомендацией.
В записке Citi от 4 ноября, опубликованной после отчёта Arm за F2Q27: выручка составила $1.44bn (+5% относительно консенсуса), а EPS — $0.52 (+8%). Превышение прогноза по лицензированию (+16% относительно консенсуса) с лихвой компенсировало слабость роялти от смартфонов (-5%). Прогноз на F3Q27: выручка $1.54bn и EPS $0.56 — немного выше консенсуса ($1.52bn / $0.55).
- Центры обработки данных: роялти удвоились год к году; по оценке, к концу CY26 доля Arm на рынке серверов превысит 60%, а в ближайшие годы ожидается трёхзначный рост роялти от ЦОД.
- AGI CPU: руководство прогнозирует совокупную выручку до $2bn в FY27–28; Citi повышает свою оценку до $1.6bn (с $1.1bn) на фоне подписанных заказов на закупку.
- Оценка: выручка по прогнозу на FY27 — $6.10bn, на FY28 — $8.24bn; EPS — $2.25 / $3.17. Целевая цена $300 рассчитана исходя из EPS $10.8 за FY31 и коэффициента P/E 37x с дисконтированием к 2028 году — примерно на 56% выше цены закрытия $191.80 4 ноября.
Мнение Unhidea: квартальный отчёт показывает, как Arm дважды монетизирует ИИ — сначала за счёт лицензий, затем за счёт роялти, — а портфель заказов на AGI CPU превращает историю в контрактную выручку.
Мнение Unhidea: 17 ноября акции ARM в течение дня снизились примерно на 8% на фоне широкого обвала акций полупроводниковых компаний — это тревога из-за ИИ перед публикацией отчёта Nvidia, а не реакция на этот отчёт. Разрыв между целевой ценой Citi в $300 и настроениями рынка — за этим стоит следить.
Риски: ключевые ограничения — исполнение планов и внедрение систем; роялти от смартфонов по-прежнему слабы; конкуренция со стороны RISC-V; SoftBank принадлежит около 90% акций.
Источник: Citi Research, 4 ноября 2026 года. Не является финансовой рекомендацией.