$LOW: Bernstein сохраняет рекомендацию «выше рынка» и целевую цену $270 — прогноз снизил риски перед сегодняшней публикацией результатов за Q3
В обзоре от 10 ноября Bernstein отмечает: сегодня (18 ноября) Lowe's представит результаты за Q3'26 до открытия рынка. Прогноз на FY26, предполагающий нулевой рост сопоставимых продаж, не учитывает ни благоприятное влияние погоды, ни дальнейшие возвраты пошлин. Целевая цена повышена с $254 до $270 — примерно на 16% выше цены закрытия $232.10 9 ноября.
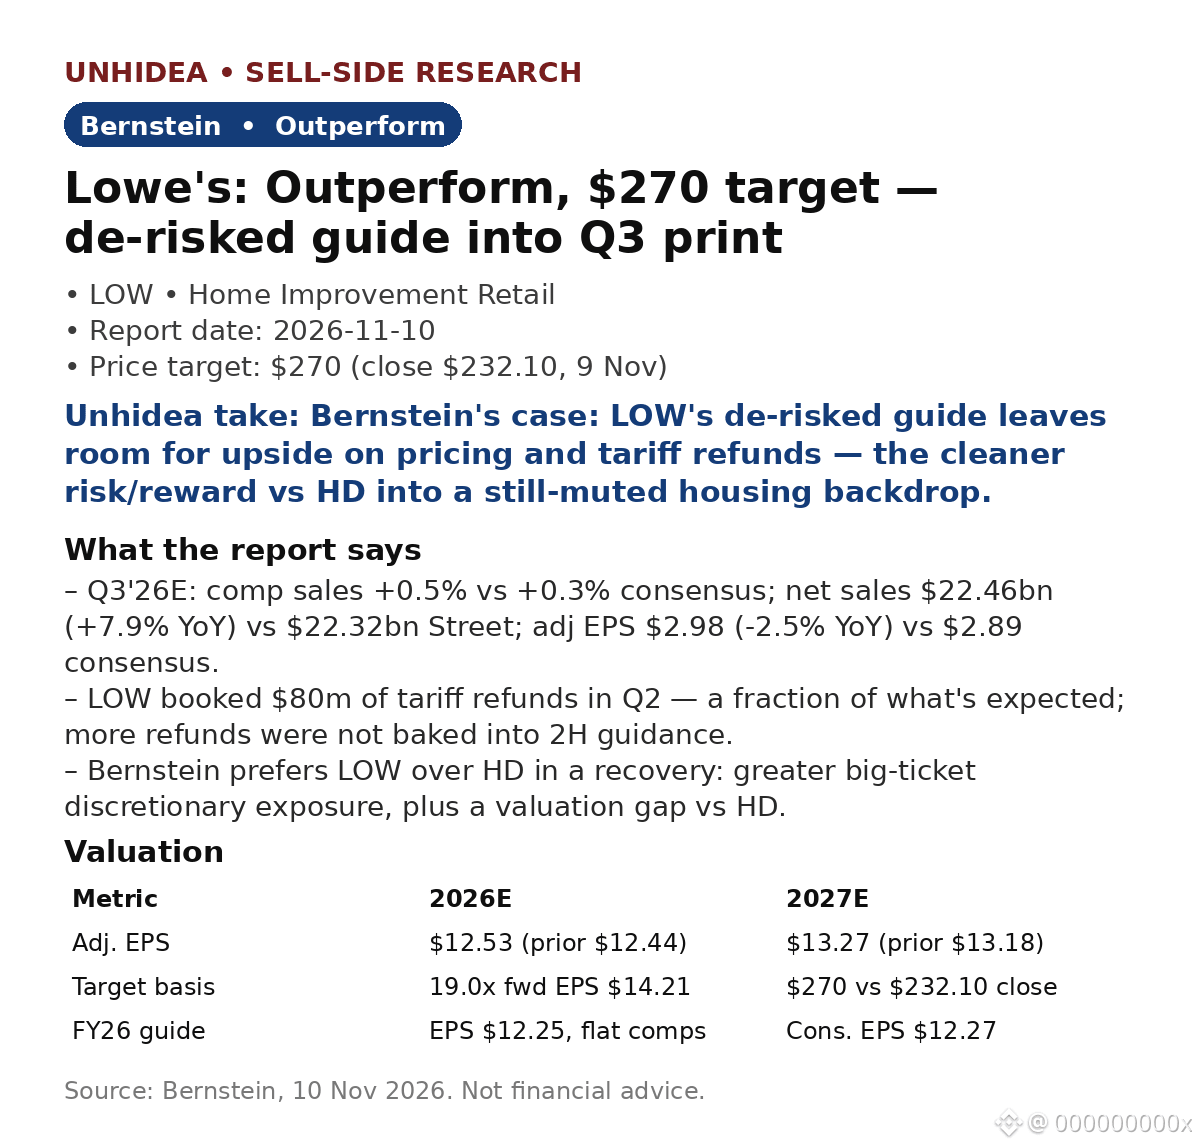
- Прогноз на Q3: сопоставимые продажи +0.5% против консенсуса +0.3%; чистая выручка $22.46 млрд (+7.9% г/г) против $22.32 млрд по оценке Уолл-стрит; скорректированная прибыль на акцию $2.98 (-2.5% г/г) против консенсуса $2.89.
- Возвраты пошлин: во Q2 LOW учла $80 млн — лишь небольшую часть ожидаемой суммы. Дополнительные возвраты могут компенсировать инфляцию цен на топливо и перевозки или дать средства на промоакции.
- Оценка: скорректированная прибыль на акцию за FY26E — $12.53 (ранее $12.44) против прогноза компании $12.25; за FY27E — $13.27. Целевая цена рассчитана исходя из 19.0x прогнозной прибыли на акцию $14.21 (ранее — 18.0x).
Мнение Unhidea: при нулевом росте сопоставимых продаж даже умеренная способность повышать цены может обеспечить превышение ожиданий, а возвраты пошлин — это бесплатный опцион, не заложенный в прогноз.
Мнение Unhidea: LOW — предпочтительная у Bernstein ставка на восстановление по сравнению с HD. Более высокая доля крупных покупок означает более резкий отскок при оживлении рынка жилья, но и более длительное ожидание, если этого не произойдёт.
Риски: слабый спрос на жильё, инфляция пошлин и транспортных расходов, спад в жилищном строительстве, негативно влияющий на подразделение Pro.
Контекст: HD отчиталась 17 ноября — выручка $43.4 млрд превысила ожидания около $42.8 млрд, акции снизились на 2% (CNBC).
Источник: Bernstein, 10 ноября 2026 года. Не является финансовой рекомендацией.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en
В обзоре от 10 ноября Bernstein отмечает: сегодня (18 ноября) Lowe's представит результаты за Q3'26 до открытия рынка. Прогноз на FY26, предполагающий нулевой рост сопоставимых продаж, не учитывает ни благоприятное влияние погоды, ни дальнейшие возвраты пошлин. Целевая цена повышена с $254 до $270 — примерно на 16% выше цены закрытия $232.10 9 ноября.
- Прогноз на Q3: сопоставимые продажи +0.5% против консенсуса +0.3%; чистая выручка $22.46 млрд (+7.9% г/г) против $22.32 млрд по оценке Уолл-стрит; скорректированная прибыль на акцию $2.98 (-2.5% г/г) против консенсуса $2.89.
- Возвраты пошлин: во Q2 LOW учла $80 млн — лишь небольшую часть ожидаемой суммы. Дополнительные возвраты могут компенсировать инфляцию цен на топливо и перевозки или дать средства на промоакции.
- Оценка: скорректированная прибыль на акцию за FY26E — $12.53 (ранее $12.44) против прогноза компании $12.25; за FY27E — $13.27. Целевая цена рассчитана исходя из 19.0x прогнозной прибыли на акцию $14.21 (ранее — 18.0x).
Мнение Unhidea: при нулевом росте сопоставимых продаж даже умеренная способность повышать цены может обеспечить превышение ожиданий, а возвраты пошлин — это бесплатный опцион, не заложенный в прогноз.
Мнение Unhidea: LOW — предпочтительная у Bernstein ставка на восстановление по сравнению с HD. Более высокая доля крупных покупок означает более резкий отскок при оживлении рынка жилья, но и более длительное ожидание, если этого не произойдёт.
Риски: слабый спрос на жильё, инфляция пошлин и транспортных расходов, спад в жилищном строительстве, негативно влияющий на подразделение Pro.
Контекст: HD отчиталась 17 ноября — выручка $43.4 млрд превысила ожидания около $42.8 млрд, акции снизились на 2% (CNBC).
Источник: Bernstein, 10 ноября 2026 года. Не является финансовой рекомендацией.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en