$INTC: Evercore сохраняет рекомендацию «выше рынка» и цель $131 — бум серверных CPU на фоне спада рынка ПК
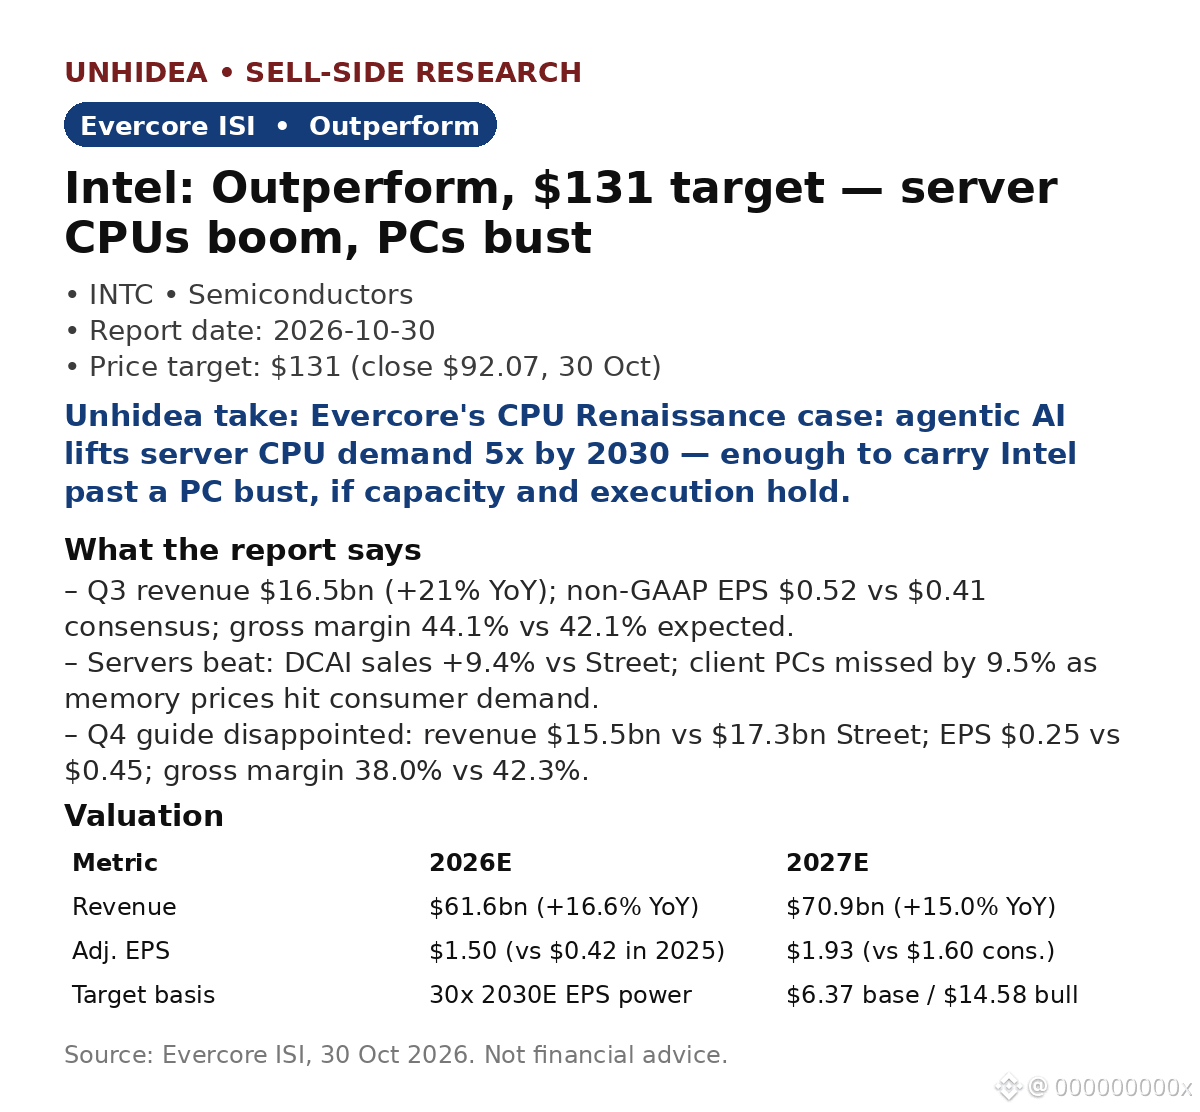
В аналитической записке Evercore от 30 октября Intel разделена на два направления: процессоры для дата-центров превзошли ожидания (+9,4% к прогнозу аналитиков), тогда как клиентские ПК не дотянули до прогноза на 9,5% из-за влияния цен на память на спрос. Выручка за Q3 — $16,5 млрд (+21% г/г); скорректированная прибыль на акцию по non-GAAP — $0,52 против консенсус-прогноза $0,41; валовая маржа — 44,1% против ожидаемых 42,1%.
- Слабый прогноз: выручка за Q4 — $15,5 млрд против прогноза аналитиков $17,3 млрд; прибыль на акцию — $0,25 против $0,45; валовая маржа — 38,0% против 42,3%.
- Тезис о серверах: руководство ожидает роста поставок серверных CPU более чем на 30% в 2026 и 2027 годах; подразделение DCAI станет крупнейшим в Intel начиная с Q4. Общий потенциальный рынок (TAM) ПК сократится примерно на 12% в 2026 году и ещё примерно на 10% в 2027-м.
- Оценка: целевая цена $131 предполагает мультипликатор 30x к потенциалу прибыли на акцию за 2030 год (базовый сценарий — $6,37, бычий — $14,58), что примерно на 42% выше цены закрытия $92,07 30 октября.
Вывод Unhidea: тезис о возрождении CPU основан на том, что агентному ИИ нужно гораздо больше CPU на каждый GPU — если это подтвердится, серверный бизнес поможет Intel пережить спад рынка ПК.
Вывод Unhidea: ограничение — не спрос, а мощности: дефицит пластин и подложек сохранится до 2028 года, поэтому перераспределение клиентских мощностей в пользу серверных определит, станут ли реальностью прогнозы на 2030 год.
Риски: спад рынка ПК, затраты на память, исполнение планов в литейном бизнесе, устойчивость расходов на ИИ.
Контекст: в отчёте 13F $NVDA показано сокращение доли в Intel на 25%; сегодня Intel упала примерно на 3% на премаркете (Reuters, 17 ноября).
Источник: Evercore ISI, 30 октября 2026 года. Не является финансовой рекомендацией.
В аналитической записке Evercore от 30 октября Intel разделена на два направления: процессоры для дата-центров превзошли ожидания (+9,4% к прогнозу аналитиков), тогда как клиентские ПК не дотянули до прогноза на 9,5% из-за влияния цен на память на спрос. Выручка за Q3 — $16,5 млрд (+21% г/г); скорректированная прибыль на акцию по non-GAAP — $0,52 против консенсус-прогноза $0,41; валовая маржа — 44,1% против ожидаемых 42,1%.
- Слабый прогноз: выручка за Q4 — $15,5 млрд против прогноза аналитиков $17,3 млрд; прибыль на акцию — $0,25 против $0,45; валовая маржа — 38,0% против 42,3%.
- Тезис о серверах: руководство ожидает роста поставок серверных CPU более чем на 30% в 2026 и 2027 годах; подразделение DCAI станет крупнейшим в Intel начиная с Q4. Общий потенциальный рынок (TAM) ПК сократится примерно на 12% в 2026 году и ещё примерно на 10% в 2027-м.
- Оценка: целевая цена $131 предполагает мультипликатор 30x к потенциалу прибыли на акцию за 2030 год (базовый сценарий — $6,37, бычий — $14,58), что примерно на 42% выше цены закрытия $92,07 30 октября.
Вывод Unhidea: тезис о возрождении CPU основан на том, что агентному ИИ нужно гораздо больше CPU на каждый GPU — если это подтвердится, серверный бизнес поможет Intel пережить спад рынка ПК.
Вывод Unhidea: ограничение — не спрос, а мощности: дефицит пластин и подложек сохранится до 2028 года, поэтому перераспределение клиентских мощностей в пользу серверных определит, станут ли реальностью прогнозы на 2030 год.
Риски: спад рынка ПК, затраты на память, исполнение планов в литейном бизнесе, устойчивость расходов на ИИ.
Контекст: в отчёте 13F $NVDA показано сокращение доли в Intel на 25%; сегодня Intel упала примерно на 3% на премаркете (Reuters, 17 ноября).
Источник: Evercore ISI, 30 октября 2026 года. Не является финансовой рекомендацией.