$AMD: Bernstein сохраняет рекомендацию «Выше рынка» и целевую цену $650 — в 2027 году выручка от серверов удвоится на фоне обвала рынка ПК
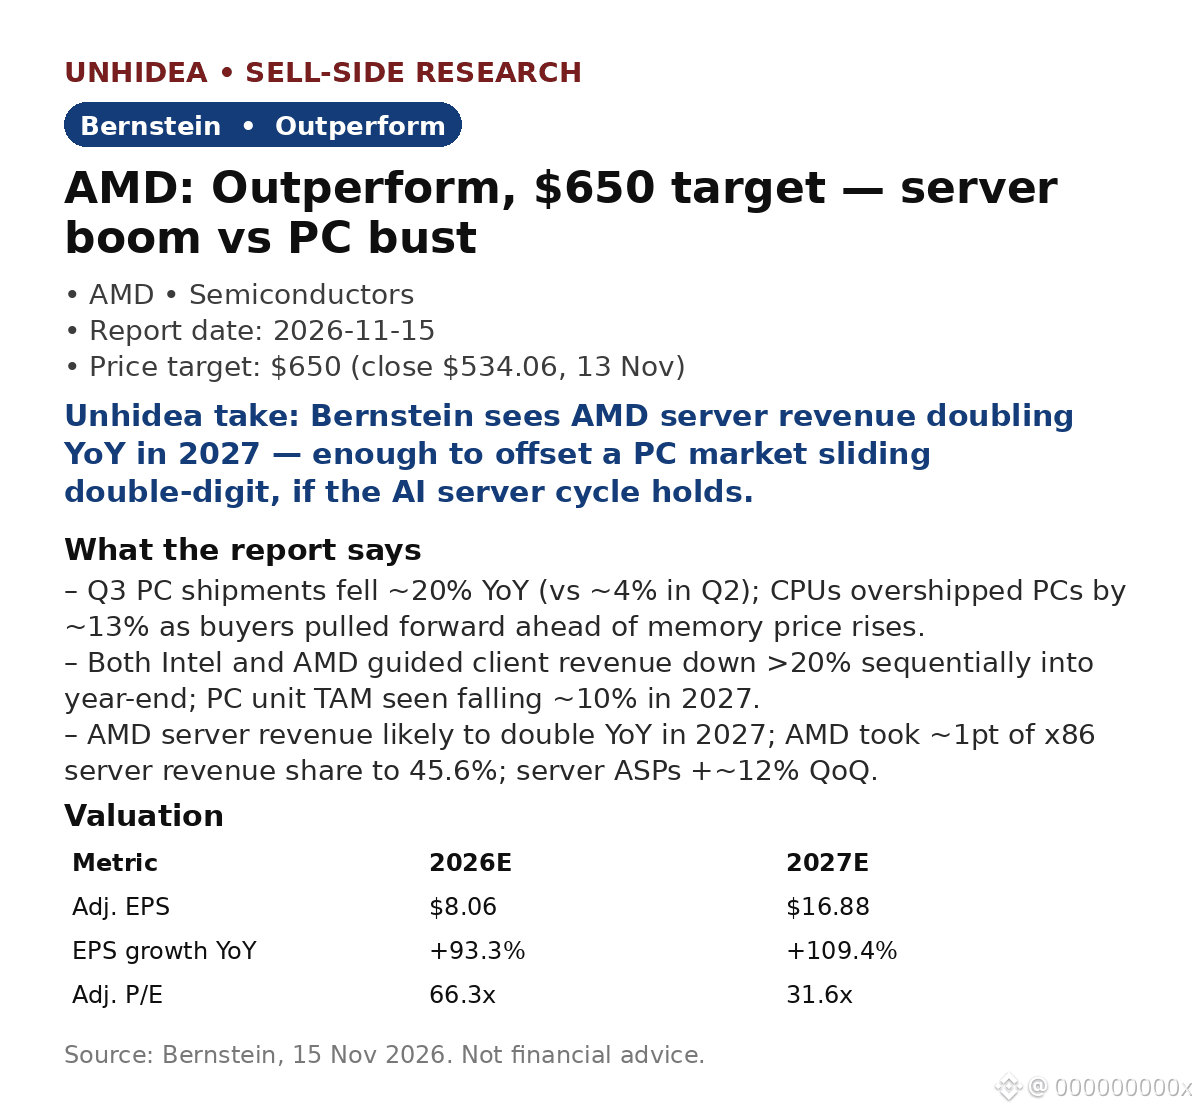
В обзоре Bernstein от 15 ноября AMD предстает в двух ипостасях: бизнес ПК движется к спаду, а серверный бизнес готовится удвоить выручку. В III квартале поставки ПК снизились примерно на 20% год к году (против примерно 4% во II квартале): поставки процессоров опережали продажи ПК примерно на 13% из-за досрочных закупок в преддверии роста цен на память. И Intel, и AMD спрогнозировали последовательное снижение выручки клиентского сегмента более чем на 20% до конца года.
- Компенсация за счет серверов: выручка AMD от серверного направления, вероятно, удвоится год к году в 2027 году; доля AMD в выручке рынка серверов x86 выросла примерно на 1 п.п., до 45,6%, а средние цены серверов увеличились примерно на 12% к предыдущему кварталу (+34% год к году).
- Прогнозы: скорректированная прибыль на акцию за 2027 год оценивается в $16.88 против $8.06 за 2026 год (+109% год к году); целевая цена $650 соответствует примерно 31 средней прибыли на акцию за 2027–2028 финансовые годы ($20.83) и примерно на 22% выше цены закрытия $534.06 13 ноября.
Мнение Unhidea: спад на рынке ПК реален, но для AMD это история о смене структуры бизнеса, а не о спросе: рост обеспечивают серверы и ИИ-ускорители.
Мнение Unhidea: ключевой фактор — память. Рост цен усиливает последствия досрочных закупок, но дефицит памяти также ограничивает предложение конкурентов, что играет на руку AMD с ее более эффективно управляемой цепочкой поставок.
Риски: спад рынка ПК, зависимость от ограниченного числа клиентов в сегменте GPU, маржинальность, устойчивость расходов на ИИ.
Контекст: $NVDA отчитывается сегодня после закрытия торгов (17 ноября).
Источник: Bernstein, 15 ноября 2026 года. Не является финансовой рекомендацией.
В обзоре Bernstein от 15 ноября AMD предстает в двух ипостасях: бизнес ПК движется к спаду, а серверный бизнес готовится удвоить выручку. В III квартале поставки ПК снизились примерно на 20% год к году (против примерно 4% во II квартале): поставки процессоров опережали продажи ПК примерно на 13% из-за досрочных закупок в преддверии роста цен на память. И Intel, и AMD спрогнозировали последовательное снижение выручки клиентского сегмента более чем на 20% до конца года.
- Компенсация за счет серверов: выручка AMD от серверного направления, вероятно, удвоится год к году в 2027 году; доля AMD в выручке рынка серверов x86 выросла примерно на 1 п.п., до 45,6%, а средние цены серверов увеличились примерно на 12% к предыдущему кварталу (+34% год к году).
- Прогнозы: скорректированная прибыль на акцию за 2027 год оценивается в $16.88 против $8.06 за 2026 год (+109% год к году); целевая цена $650 соответствует примерно 31 средней прибыли на акцию за 2027–2028 финансовые годы ($20.83) и примерно на 22% выше цены закрытия $534.06 13 ноября.
Мнение Unhidea: спад на рынке ПК реален, но для AMD это история о смене структуры бизнеса, а не о спросе: рост обеспечивают серверы и ИИ-ускорители.
Мнение Unhidea: ключевой фактор — память. Рост цен усиливает последствия досрочных закупок, но дефицит памяти также ограничивает предложение конкурентов, что играет на руку AMD с ее более эффективно управляемой цепочкой поставок.
Риски: спад рынка ПК, зависимость от ограниченного числа клиентов в сегменте GPU, маржинальность, устойчивость расходов на ИИ.
Контекст: $NVDA отчитывается сегодня после закрытия торгов (17 ноября).
Источник: Bernstein, 15 ноября 2026 года. Не является финансовой рекомендацией.