
Введение: смена парадигмы в экосистеме цифровых активов Индии
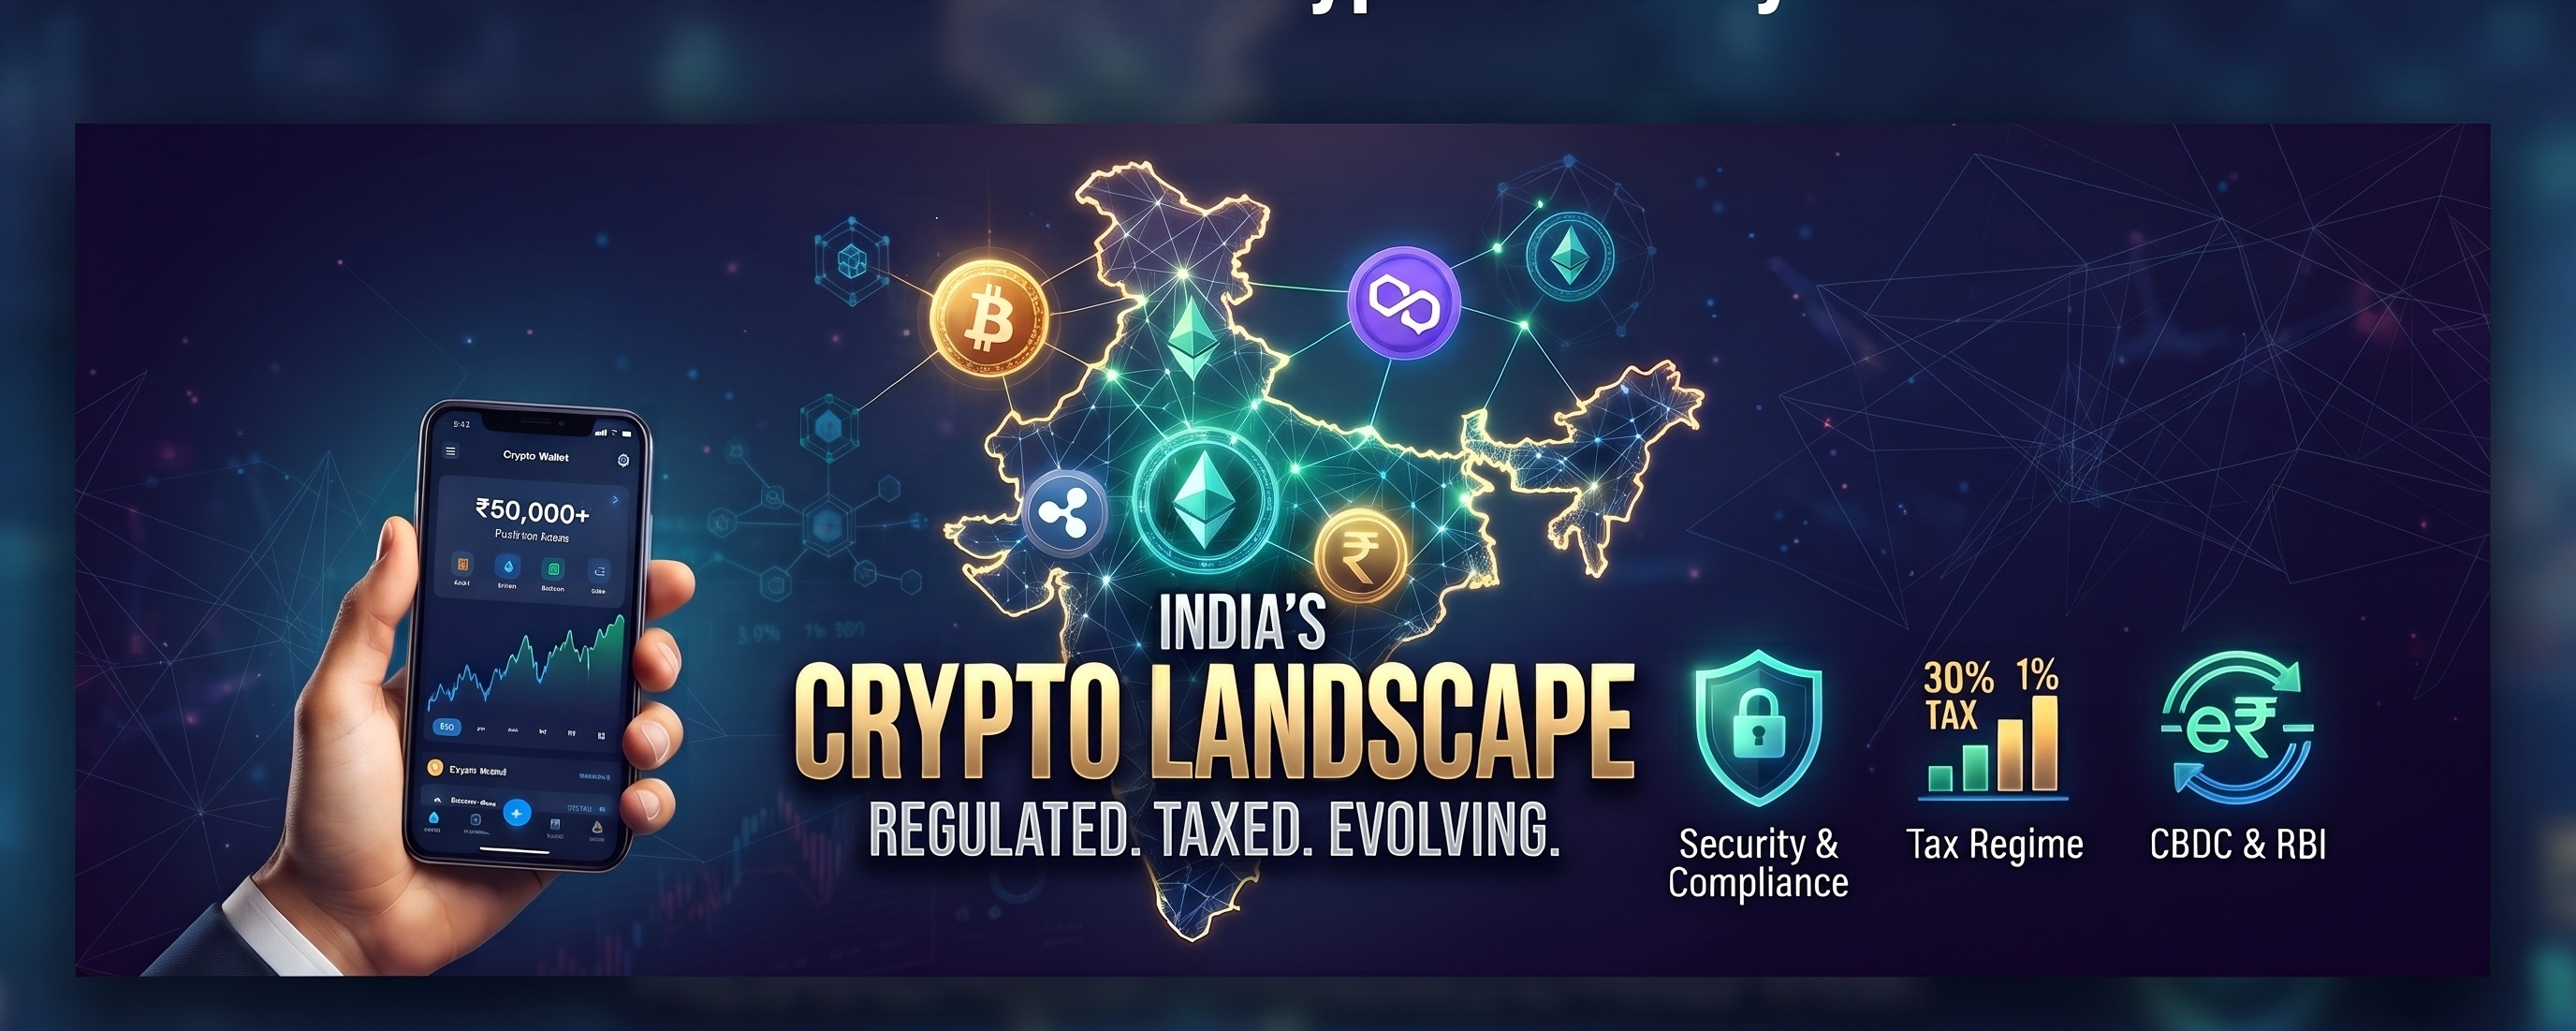
История криптовалют в Индии напоминает захватывающий кинематографический аттракцион. За последнее десятилетие страна прошла путь от периода полной неопределённости в регулировании и жёстких ограничений со стороны банков до эпохи строгих правил, ориентированных на соблюдение требований, и высоких налогов. По состоянию на 2026 год криптовалюты, официально классифицируемые в индийской налоговой и правовой системах как виртуальные цифровые активы (VDA), не запрещены, но и не признаны законным платёжным средством. Вместо этого они занимают особое промежуточное положение: это класс активов, находящийся под строгим надзором, облагаемый высокими налогами и ориентированный на практическое применение, за которым следят несколько регулирующих органов, включая Подразделение финансовой разведки Индии (FIU-IND) и Департамент подоходного налога.
Несмотря на строгие регуляторные барьеры и карательную налоговую систему, Индия остаётся одним из самых динамичных и активных крипторынков в мире. Миллионы частных инвесторов, быстро растущее сообщество разработчиков Web3 и развивающаяся экосистема блокчейн-стартапов продолжают формировать децентрализованный ландшафт. В этой статье рассматриваются различные аспекты криптовалют в Индии: эволюция законодательства, тонкости налогового режима, сохраняющиеся опасения Резервного банка Индии (RBI), развитие цифровых валют центральных банков (CBDC) и перспективы рынка.
1. Эволюция правового ландшафта
Чтобы понять нынешнее положение криптовалют в Индии, необходимо проследить непростой путь судебных решений, распоряжений исполнительной власти и законодательных мер, которые сформировали эту экосистему.
Знаковое решение Верховного суда 2020 года
Переломный момент для криптоиндустрии Индии наступил в марте 2020 года. В знаковом деле «Ассоциация интернета и мобильной связи Индии (IAMAI) против Резервного банка Индии» Верховный суд Индии отменил циркуляр RBI 2018 года, который фактически запрещал банкам предоставлять услуги организациям, работающим с криптовалютами.
Верховный суд постановил, что, хотя RBI обладает широкими полномочиями по регулированию финансовой системы, всеобъемлющий запрет был несоразмерным, поскольку криптовалюты не являлись незаконными в стране. Это решение дало новую жизнь зарождавшейся криптоэкосистеме Индии, проложив путь к созданию местных бирж, масштабному притоку средств частных инвесторов и широкому вовлечению общественности.
Отсутствие полного запрета и статус, не являющийся законным платёжным средством
Несмотря на слухи и проекты законов, предлагавшие полный запрет, индийское правительство выбрало регулирование вместо прямого запрета. Однако важно помнить о принципиальном различии:
Владеть и торговать не запрещено: законодательство не запрещает резидентам Индии покупать, продавать, хранить или переводить криптовалюты.
Не являются законным платёжным средством: криптовалюты, такие как Bitcoin, Ethereum и различные стейблкоины, не признаются суверенной валютой или законным платёжным средством. Их нельзя навязать кому-либо в качестве средства обмена для погашения долгов, и государство или центральный банк не гарантируют их стоимость.
Интеграция PMLA и FIU-IND (с 2023 года)
Важный поворотный момент в наведении порядка на хаотичном крипторынке наступил в марте 2023 года. На основании уведомления в соответствии с Законом о предотвращении отмывания денег 2002 года (PMLA) Министерство финансов распространило действие правил противодействия отмыванию денег (AML) на поставщиков услуг с виртуальными цифровыми активами (VDA SP), включая криптобиржи, поставщиков кастодиальных кошельков и операторов переводов токенов.
Это означало, что каждая платформа, обслуживающая пользователей из Индии, будь то местная или зарубежная, была обязана по закону зарегистрироваться в FIU-IND, внедрить строгие процедуры «Знай своего клиента» (KYC), отслеживать подозрительные транзакции и хранить записи не менее пяти лет. Эта политика привела к громким мерам пресечения в 2024 и 2025 годах: несколько крупных офшорных бирж, не выполнивших требования, были заблокированы интернет-провайдерами, пока не уплатили крупные денежные штрафы и не привели свой статус соответствия требованиям индийских властей в порядок.
2. Самый строгий в мире налоговый режим для цифровых активов
Если регулирование обеспечило прозрачность, то налоговая система, введённая последовательными союзными бюджетами и закреплённая в Законе о подоходном налоге, создала одну из самых жёстких в мире фискальных систем для цифровых активов.
Фиксированный налог на VDA в размере 30% (раздел 115BBH)
Согласно налоговому законодательству Индии, любой доход от передачи виртуального цифрового актива облагается налогом по фиксированной ставке 30% (плюс применимая надбавка и сбор в размере 4% на здравоохранение и образование). Это касается следующих операций:
Продажа криптовалюты за фиатную валюту (индийские рупии, доллары США и т. д.).
Обмен одной криптовалюты на другую (например, обмен биткоина на Ethereum считается облагаемой налогом передачей актива).
Продажа невзаимозаменяемых токенов (NFT).
Получение криптовалюты за счёт стейкинга, аирдропов или майнинга.
Суровые ограничения на учёт убытков и расходов
Особую строгость индийскому налоговому кодексу в отношении криптовалют придаёт отсутствие положений, обычных для традиционных рынков акций и капитала:
Расходы не подлежат вычету: кроме непосредственных затрат на приобретение, налогоплательщики не могут вычитать торговые комиссии, расходы на интернет и оборудование или оплату консультационных услуг при расчёте налогооблагаемой прибыли.
Убытки нельзя зачесть: если инвестор получает прибыль от токена A, он не может зачесть её против убытка от капитала, понесённого по токену B.
Убытки нельзя переносить на будущие периоды: убытки от криптовалют нельзя переносить на последующие финансовые годы для зачёта будущей прибыли. Такая асимметричная система налогообложения рассматривает каждую прибыльную сделку как отдельный источник неожиданного дохода, тогда как все риски убытков полностью ложатся на плечи инвестора.
Удержание налога у источника по ставке 1% согласно разделу 194S
Чтобы создать неизменяемый цифровой след для налоговых органов, с суммы вознаграждения за передачу VDA сверх установленных порогов удерживается налог у источника (TDS) по ставке 1% (10 000 ₹ в год для обычных пользователей или 50 000 ₹ для определённых категорий лиц). Независимо от того, приносит сделка прибыль или убыток, биржи или покупатели автоматически удерживают 1% TDS, обеспечивая Департаменту подоходного налога возможность отслеживать операции в режиме реального времени.
Расширенная отчётность и изменения в требованиях к соблюдению правил в 2026 году
Недавние изменения налоговой системы ещё больше ужесточили контроль. Согласно расширенным стандартам отчётности, согласованным с такими глобальными инициативами, как Общий стандарт отчётности (CRS) и Система отчётности по криптоактивам ОЭСР (CARF), криптоактивы классифицируются как финансовые активы.
Резиденты Индии, владеющие криптоактивами на зарубежных платформах, должны тщательно декларировать их в приложении Schedule FA (иностранные активы) к декларации о подоходном налоге (ITR).
В соответствии с разделом 446 биржи и физические лица, не предоставляющие обязательную отчётность по транзакциям, обязаны соблюдать строгие требования к отчётности и уплачивать штрафы. За несоблюдение требований или занижение данных предусмотрены крупные ежедневные штрафы и суровые санкции.
3. Резервный банк Индии (RBI) и цифровая рупия (CBDC)
Министерство финансов и Департамент подоходного налога разработали налоговую систему и правила соблюдения требований, однако Резервный банк Индии неизменно занимает осторожную, а зачастую и открыто враждебную позицию по отношению к частным криптовалютам.
Основные опасения RBI
Руководство центрального банка неоднократно предупреждало, что частные криптовалюты, не обеспеченные резервами, создают серьёзные риски для следующих сфер:
Макроэкономическая стабильность: из-за чрезвычайной волатильности и спекулятивного характера криптоактивы угрожают стабильности внутренней финансовой системы.
Суверенитет денежно-кредитной политики: широкое распространение частных цифровых токенов может подорвать способность RBI управлять денежной массой и процентными ставками.
Валютный контроль: криптовалюты предоставляют удобный способ вывода капитала, позволяя обходить строгие положения индийского Закона об управлении иностранной валютой (FEMA).
Незаконное финансирование: анонимность или псевдонимность транзакций в блокчейне по-прежнему вызывает беспокойство у руководителей центральных банков в связи с отмыванием денег, финансированием терроризма и кибервымогательством.
Развитие цифровой валюты центрального банка (CBDC) — электронной рупии
В качестве альтернативы частным криптовалютам RBI активно продвигает собственную суверенную цифровую валюту — цифровую рупию (e₹-Retail и e₹-Wholesale).
Электронная рупия задумана как цифровая форма суверенной фиатной валюты и полностью обеспечена центральным банком.
Интеграция с повсеместно используемой в Индии Единой платёжной системой (UPI) повысила совместимость: теперь пользователи могут оценить скорость и эффективность цифровых токенов, не принимая на себя кредитные или рыночные риски, связанные с децентрализованными криптовалютами.
4. Динамика рынка: массовое внедрение, реалии P2P и осторожность институциональных участников
Несмотря на регуляторные трудности, интерес граждан Индии к криптовалютам остаётся удивительно высоким.
Высокие позиции в мировых рейтингах внедрения
Согласно глобальным аналитическим отчётам о блокчейне (например, Chainalysis), Индия стабильно занимает ведущие позиции в мировых индексах внедрения. Благодаря молодому и технически подкованному населению, быстрому распространению смартфонов и недорогому мобильному интернету миллионы индийцев рассматривают криптовалюты как высокодоходный класс активов, средство защиты от инфляции или возможность приобщиться к глобальным цифровым финансам.
Лабиринт P2P-торговли и блокировки банковских счетов
Поскольку местные биржи обязаны соблюдать строгие требования FIU-IND к отчётности и удержанию 1% TDS, часть трейдеров обратилась к P2P-платформам, чтобы обойти эти ограничения. Однако P2P-торговля превратилась в минное поле с точки зрения регулирования.
Волна блокировок счетов: многие жители Индии, участвовавшие в P2P-сделках, непреднамеренно получали средства, связанные с кибермошенничеством или финансовыми преступлениями. В результате подразделения штатов по борьбе с киберпреступностью и правоохранительные органы заморозили тысячи банковских счетов ни в чём не повинных людей, связанных с такими операциями.
Участие в P2P-торговле требует предельной осторожности, проверки данных контрагента и строгого соблюдения правил использования соответствующих требованиям биржевых платформ, чтобы избежать юридических проблем.
5. Web3, стартапы и дилемма: утечка умов или развитие внутри страны
В Индии сосредоточен один из самых впечатляющих в мире кадровых резервов специалистов по разработке программного обеспечения и криптографии.
Центры талантов Web3: в таких городах, как Бенгалуру, Хайдарабад, Мумбаи и Пуна, работают активные сообщества разработчиков, создающих протоколы децентрализованных финансов (DeFi), решения для масштабирования уровней Layer 1 и Layer 2, а также корпоративные блокчейн-архитектуры.
Перенос деятельности за рубеж: высокие налоги (30% и 1% TDS) и трудности с банковским обслуживанием сначала вынудили многие индийские стартапы в сфере Web3 регистрировать офшорные компании в таких юрисдикциях, как Дубай, Сингапур или Каймановы острова, сохраняя при этом инженерные команды в Индии. Однако по мере повышения ясности глобального регулирования и формирования в Индии предсказуемой дорожной карты по соблюдению требований акцент сместился на развитие бизнеса в рамках законодательства.
6. Перспективы: что ждёт рынок?
По мере развития экосистемы цифровых активов будущее криптовалют в Индии будут определять несколько ключевых изменений:
Комплексное законодательство о криптовалютах: нынешние правила складываются из налогового законодательства, требований PMLA и положений Закона об информационных технологиях, позволяющих удалять контент, а разработка комплексной системы регулирования остаётся предметом постоянного рассмотрения политиками.
Возможный надзор со стороны SEBI: продолжается обсуждение вопроса о том, может ли рыночный регулятор SEBI (Совет по ценным бумагам и биржам Индии) взять на себя надзор за криптотокенами, обладающими признаками финансовых ценных бумаг или токенизированных активов.
Глобальная гармонизация: благодаря активному участию Индии в международных форумах, таких как G20, и внедрению таких систем, как CARF, уклониться от трансграничного налогообложения, скрывая активы в офшорных кошельках, станет практически невозможно.
Заключение
Статус криптовалют в Индии в 2026 году можно описать тремя словами: разрешены, регулируются и облагаются налогом.
Криптовалюты не запрещены: обычные граждане могут на законных основаниях покупать, хранить и продавать цифровые активы. Однако Индия далека от Дикого Запада или зоны, свободной от налогов. Индийское государство ясно дало понять: инновации приветствуются, но обязательными условиями остаются финансовая прозрачность, строгое соблюдение требований KYC и уплата налога по ставке 30%. Инвесторам, трейдерам и разработчикам необходимо ответственно подходить к работе на крипторынке Индии: соблюдение требований уже не является добровольным выбором, а становится основой выживания.
.
#NvidiaEarningsTonight:AIStocks’NextMove? #A Packed Week of Earnings and Data Tests Markets #KOSPIFalls2.59%ToLowestCloseSinceFebruary #KOSPIFalls2.59%ToLowestCloseSinceFebruary #AnthropicIPOTestsInvestorAppetiteForAI