На этой неделе китайские акции, торгующиеся в США, вступили в активный сезон публикации отчетности: первой отчиталась Baidu, а вслед за ней результаты за третий квартал опубликуют JD.com, Tencent Music, Tencent, Alibaba, Pinduoduo и NetEase.
Goldman Sachs ожидает, что скорректированная чистая прибыль китайского интернет-сектора в третьем квартале вырастет примерно на 9% в годовом выражении, прервав снижение, продолжавшееся два квартала подряд.
Я считаю, что одним из заслуживающих внимания изменений в этом сезоне отчетности стала дальнейшая дифференциация подходов рынка к оценке интернет-компаний. В последние годы инвесторы уделяли больше внимания темпам роста выручки, числу пользователей и доле рынка. Теперь, по мере дальнейшего расширения инвестиций в ИИ, все большее значение приобретают улучшение рентабельности, свободный денежный поток и отдача от вложенного капитала.
Начнём с Baidu. Самый важный сигнал в этом отчёте — бизнес на базе ИИ уже начал существенно менять структуру выручки компании.
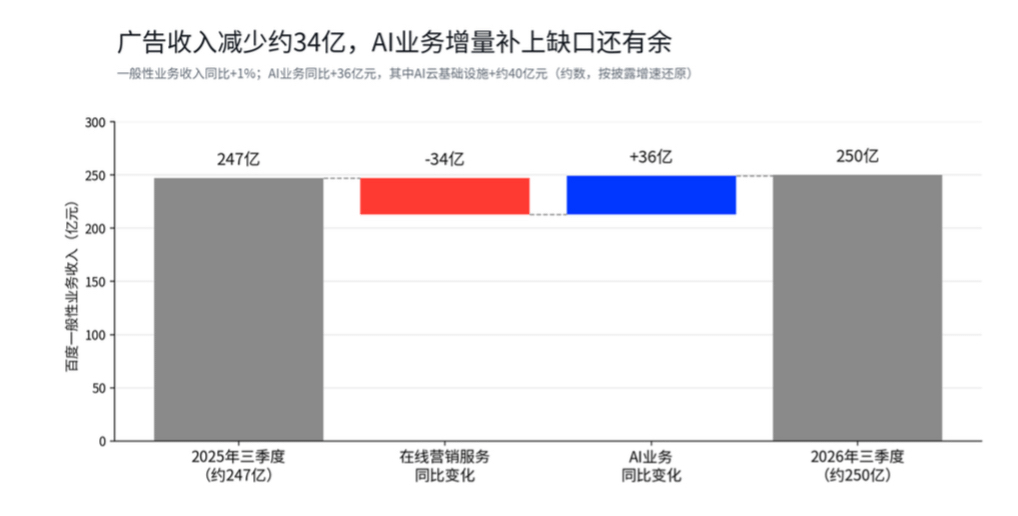
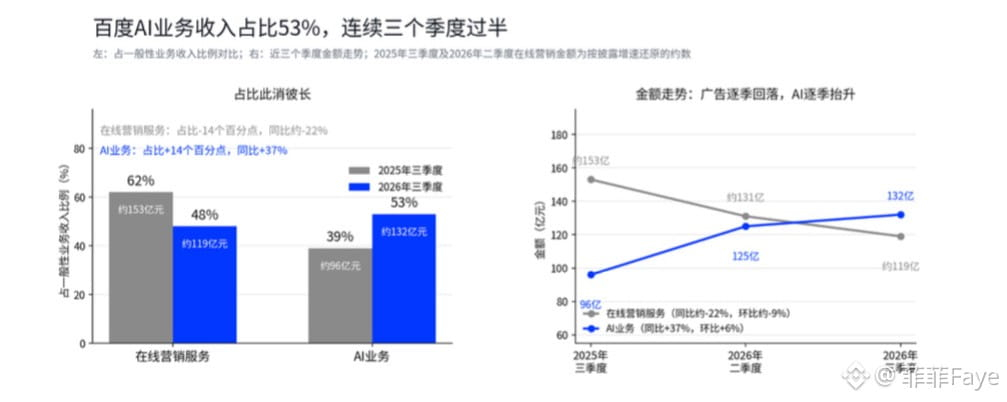
В третьем квартале общая выручка Baidu составила 30,8 млрд юаней, снизившись на 1% в годовом выражении. Выручка от традиционной онлайн-рекламы составила 11,9 млрд юаней, сократившись на 22%.
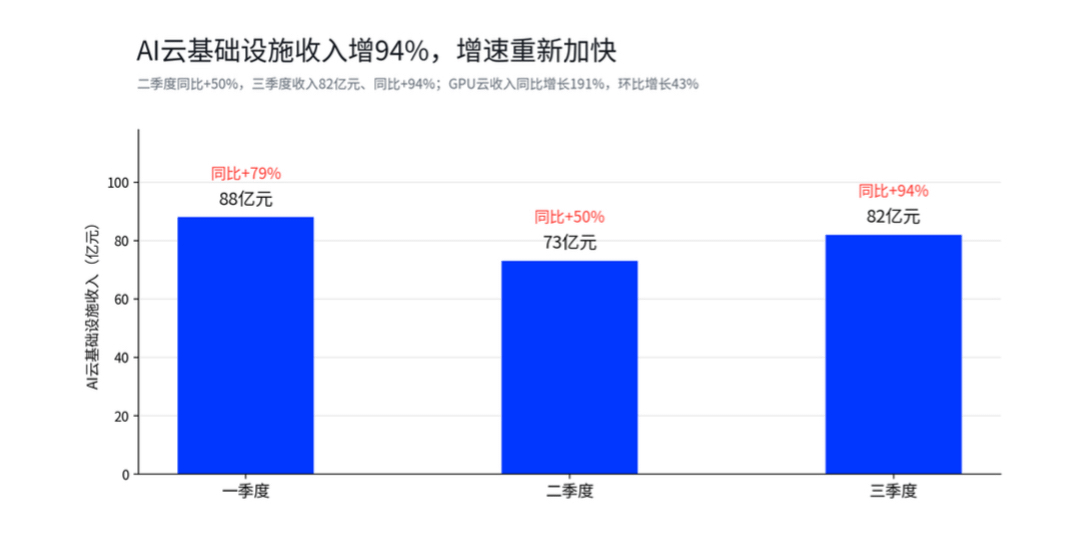
В то же время выручка от бизнеса на базе ИИ достигла 13,2 млрд юаней, увеличившись на 37% в годовом выражении и составив 53% выручки от основных направлений бизнеса. В частности, выручка от облачной инфраструктуры для ИИ составила около 8,2 млрд юаней, увеличившись на 94% в годовом выражении, — заметно быстрее, чем примерно на 50% во втором квартале.
Если рассмотреть данные подробнее, выручка от облачных GPU выросла на 191% в годовом выражении, а доход от вызовов токенов внешними клиентами через платформу MaaS Qianfan — на 1159%.
Эти данные показывают, что спрос на коммерческое применение ИИ сейчас быстро концентрируется в сегментах вычислительной инфраструктуры, облачных сервисов и вызова моделей.
Особенно важно, что, согласно расчётам по отдельным рыночным показателям, облачная инфраструктура для ИИ обеспечила около 4 млрд юаней прироста выручки в годовом выражении — этого уже хватило, чтобы компенсировать падение выручки традиционного рекламного бизнеса примерно на 3,4 млрд юаней.
Это означает, что структура выручки Baidu существенно меняется: облачный бизнес на базе ИИ начинает обеспечивать прирост на фоне замедления роста традиционных направлений.
Однако с точки зрения качества прибыли рынку ещё предстоит убедиться в эффективности отдачи от инвестиций в ИИ.
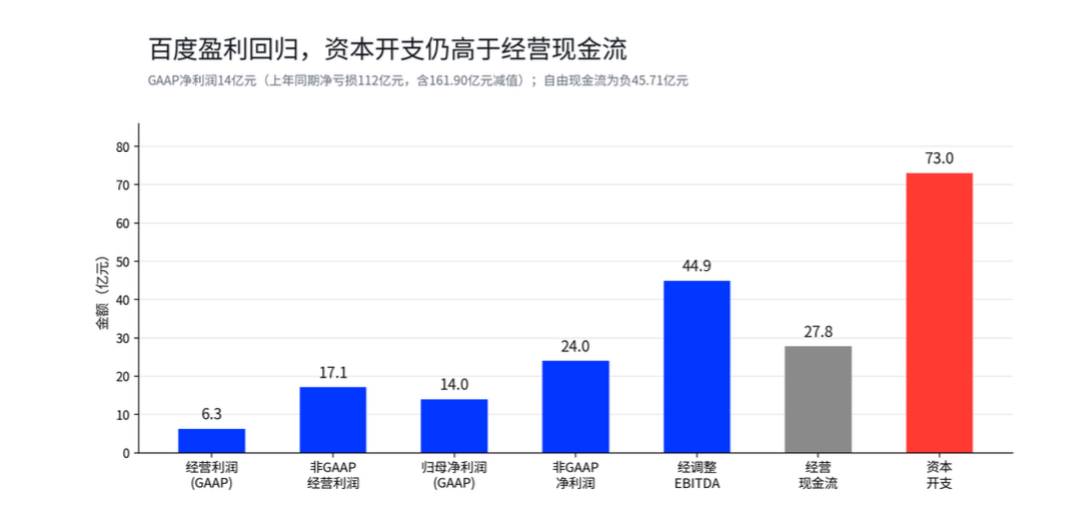
Скорректированная прибыль Baidu на ADS в третьем квартале составила 6,78 юаня, превысив рыночный прогноз в 6,02 юаня. Скорректированная EBITDA достигла примерно 4,49 млрд юаней, также превысив ожидания рынка.
Операционный денежный поток вырос на 121% в годовом выражении, до 2,778 млрд юаней, что свидетельствует о заметном улучшении. Однако капитальные затраты за тот же период всё ещё достигали 7,3 млрд юаней, а свободный денежный поток составил минус 4,571 млрд юаней.
Учитывая эти данные, я считаю, что в дальнейшем Baidu предстоит решить две ключевые задачи:
Первая — сможет ли выручка облачного бизнеса на базе ИИ сохранять высокие темпы роста и постепенно обеспечивать эффект масштаба, способствуя улучшению операционной маржи.
Вторая — смогут ли капитальные затраты стать более разумными по мере того, как вложения в GPU, серверы и дата-центры начнут приносить выручку, и когда начнётся устойчивое улучшение свободного денежного потока.
Рост облачного бизнеса на базе ИИ на 94% подтвердил расширение спроса. В ближайшие кварталы нужно будет следить за тем, обеспечат ли эти инвестиции достаточно привлекательную отдачу на вложенный капитал.
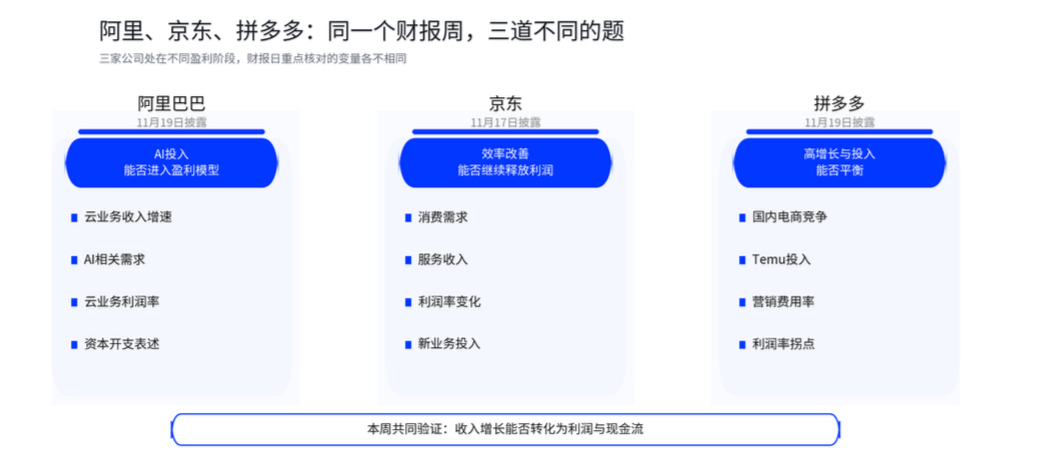
Теперь рассмотрим ещё три компании, за которыми стоит следить на этой неделе.
Alibaba $BABA
Облачный бизнес Alibaba станет одним из главных объектов внимания в этом цикле публикации отчётности. Сможет ли растущий спрос на ИИ ускорить увеличение облачной выручки и улучшится ли одновременно рентабельность облачного направления — от этого напрямую зависит оценка рынком будущей прибыльности компании.
Особенно на этапе активного расширения инфраструктуры для ИИ важно оценивать фактическую экономическую отдачу от роста выручки с учётом капитальных затрат, расходов на амортизацию и маржи облачного бизнеса.
Если одновременно ускорится рост выручки облачного направления и улучшится его маржа, рынок может дополнительно повысить прогнозы прибыльности бизнеса Alibaba в сфере ИИ.
JD.com $JD
Ключевой фактор для JD.com — операционная эффективность.
Постоянные инвестиции в такие направления, как мгновенная розничная торговля и логистика, могут в краткосрочной перспективе сдерживать рост прибыли. Но если выручка от услуг будет расти, эффект масштаба усилится, а доля расходов стабилизируется, темпы роста прибыли могут устойчиво опережать темпы роста выручки.
Ранее Goldman Sachs прогнозировал, что чистая прибыль JD.com в третьем квартале вырастет на 39% в годовом выражении. Теперь важно следить за фактическими результатами и за тем, как инвестиции в новые направления повлияют на рентабельность в будущем.
Pinduoduo $PDD
Для Pinduoduo важно отслеживать конкуренцию на внутреннем рынке электронной торговли и изменение расходов на фоне зарубежной экспансии Temu.
На фоне продолжающейся конкуренции между платформами в Китае и перехода зарубежного бизнеса к новому этапу развития ключевыми показателями станут доля расходов на маркетинг, затраты на исполнение заказов и операционная маржа.
Если выручка продолжит расти, а стоимость привлечения каждого клиента снизится и доля расходов улучшится, потенциал роста прибыли может раскрыться ещё сильнее.
Напротив, постоянное увеличение расходов на маркетинг и операционную деятельность может отсрочить рост прибыли и повлиять на ожидания рынка относительно её увеличения.
Мой взгляд на торговлю в период публикации отчётности:
Финансовые результаты отражают итоги деятельности за прошедший квартал, однако на практике котировки акций часто заранее учитывают ожидания рынка относительно прибыли в последующие кварталы.
Поэтому акции некоторых компаний падают, даже если EPS значительно превышает ожидания, а акции других растут в цене, несмотря на скромную выручку, — благодаря улучшению рентабельности или повышению прогноза на будущее.
Здесь речь идёт о расхождении с ожиданиями.
При торговле на отчётности нужно учитывать текущую оценку компании, консенсус-прогнозы рынка, фактические результаты и прогнозы руководства на будущее.
Если акции компании уже значительно выросли, а ожидания по прибыли в полной мере учтены в котировках, для дальнейшего расширения оценки даже превышения прогнозов может быть недостаточно: потребуется более сильный прогноз роста на будущее.
Для компаний же с относительно сдержанными ожиданиями рынка и улучшающимися фундаментальными показателями потенциал восстановления оценки может быть выше, если наметится перелом в динамике маржи, улучшится свободный денежный поток или будут повышены прогнозы по прибыли.
С этой точки зрения я буду особенно внимательно следить за тремя сигналами:
① Изменение структуры выручки: какие направления обеспечивают её прирост и насколько устойчив этот рост.
② Улучшение качества прибыли: смогут ли валовая маржа, операционная маржа и свободный денежный поток улучшаться одновременно, и начнут ли капитальные затраты приносить отдачу.
③ Пересмотр ожиданий по прибыли: смогут ли фактические результаты и прогнозы руководства побудить рынок повысить прогнозы прибыли на ближайшие кварталы.
Особенно это касается компаний, связанных с ИИ: темпы роста выручки отражают лишь часть расширения спроса, а для долгосрочной оценки по-прежнему необходимо учитывать способность приносить прибыль, эффективность использования капитала и будущие денежные потоки.
Поэтому в ближайшее время различия в оценке китайских интернет-компаний, торгующихся в США, могут стать ещё заметнее. По мере коммерциализации инвестиций в ИИ больше шансов получить премию к оценке будет у компаний, способных стабильно улучшать прогнозы по прибыли и повышать эффективность использования капитала.
На этой неделе в первую очередь буду следить за прибыльностью облачного бизнеса Alibaba, операционной эффективностью JD.com и изменением доли расходов Pinduoduo.