

Автор оригинала: Santisa
Перевод оригинала: Chopper, Foresight News
Криптовалютные market neutral-стратегии — ниша, которой я посвящал все силы последние десять лет.
Исторически криптовалютный market neutral сосредоточен на одном типе стратегий: вероятность дефолта невелика, но если он всё же происходит, потери катастрофические. Тем, кто находится внутри, нужно всегда сохранять бдительность: когда звучит финальный свисток, выживает тот, кто первым нажмёт на спусковой крючок (то есть первым выйдет из позиции). И что интересно, этот шаг почти всегда ничего не стоит. Остальным же остаётся вечно слушать пустые обещания проекта: «Мы обязательно вас компенсируем».
Так жить — очень напряжённо. Но криптовалюты дают возможность получать премию за риск, которая совершенно не соответствует базовому риску. Вряд ли кто-то станет отрицать, что доходность в 70% от базисной торговли биткоином на Binance в 2021 году или 100% годовых от торговли PT (токенами основной суммы) с плечом в одном из токенизированных хедж-фондов, которые вам нравятся, в 2024 году — это высокая положительная доходность. Но высокая доходность не означает, что она подходит каждому портфелю. Реальность такова, что рынок DeFi крайне суров, и дамоклов меч в любой момент может обрушиться на любую позицию. Это значит, что нужно постоянно следить за нитью, на которой висит меч, и настраивать кучу оповещений, которые срабатывают ложно и среди ночи будят вас и ваших близких — лишь бы проверить, не оборвалась ли нить, и успеть отойти подальше от эпицентра взрыва.
Изначально премии в DeFi были невероятно высокими отчасти потому, что риски действительно были велики, но ещё важнее было то, что крупные институциональные инвесторы не могли воспользоваться этими возможностями из-за ограничений своих инвестиционных мандатов. Они несли огромные репутационные риски и почти не обладали нужной экспертизой. С одной стороны — хорошо финансируемые проекты, поддерживаемые венчурными инвесторами и отчаянно нуждающиеся в депозитах; с другой — розничные инвесторы, которых привлекали риски и новизна, а заработав на блокчейне, они уходили в стейблкоины, чтобы укрыться от риска. Это сочетание позволило тем, кто хоть немного разбирался в управлении рисками, получить доступ к стратегиям с одними из самых высоких доходностей в мире за последние двадцать лет.
Мне посчастливилось не только самому участвовать в этом, но и построить вокруг этого собственное дело. Эффект масштаба повышает эффективность, а у больших команд больше сил и ресурсов. Тогда я понял, что спрос на стейблкоины в блокчейне огромен, а предложение невелико. Достаточно было немного разбираться в финансах и технологиях, чтобы получать щедрое вознаграждение. И речь шла не о небольшом перекосе: между серьёзными институциональными инвесторами и DeFi, который тогда считали «токсичным мусором», пролегала структурная пропасть. Лично я тогда был домоседом и клавиатурным воином, изучал DeFi и блокчейн-технологии и совсем не походил на того человека, которого некоторым из вас посчастливилось узнать сегодня. Тогда я встретил будущего партнёра. Он убедил меня упаковать эту идею в продукт и объяснил, что на рынке есть реальный спрос: если мы будем ясно и прозрачно говорить о рисках, то благодаря его клиентской сети сможем построить хороший бизнес. Он оказался прав.
Сначала мы подробно объяснили нескольким смелым LP (ограниченным партнёрам, то есть инвесторам), что «в стрессовом сценарии убытки действительно могут составить 100%», и лишь после этого привлекли их. Затем мы жертвовали сном и здоровьем, бросаясь в самую гущу «фарминга ликвидности» и других проектов, которые теперь кажутся бредом во время горячки. В безумном бычьем рынке 2020–2021 годов этот бизнес шёл очень хорошо. Мы проверяли каждый форк, фармили с помощью одного и того же стейблкоина в разных протоколах, следили за множеством адресов, выискивая признаки стресса и возможности, и справлялись с ужасными инструментами, которыми тогда располагала отрасль.
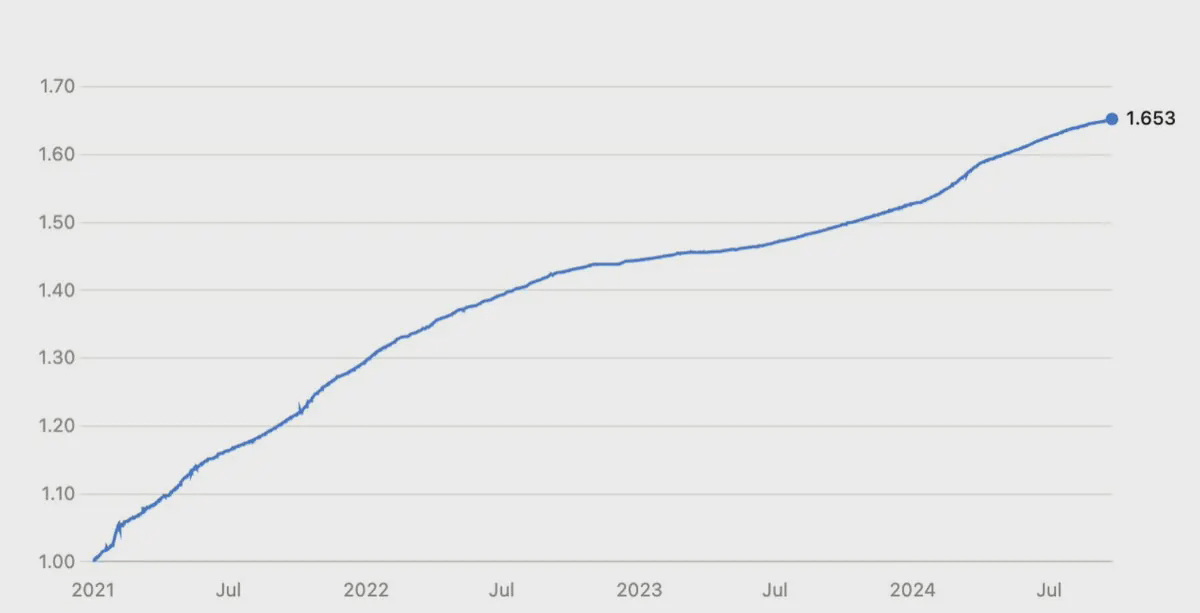
Доходность криптофондов рыночно-нейтральных стратегий в 2021–2024 годах
Кто-то скажет, что на фоне безумного бычьего рынка такая доходность выглядит не слишком впечатляюще. Но присмотритесь к графику: за этот период не было ни одного месяца с просадкой. Крахи FTX, BlockFi, Celsius и Terra, а также отвязка USDC от доллара — ничто из этого не повлияло на нашу доходность.
Да, все эти годы дамоклов меч висел над нашими головами, но я горжусь тем, что в такой обстановке мы получили такую доходность без потерь.
Все эти годы за такую доходность нам пришлось заплатить несколькими «микроинфарктами»: сделки без всякой причины исчезали с кроссчейн-моста, а через четыре часа внезапно возвращались; USDT часто терял привязку к доллару; USDC однажды упал до 0,88 доллара; UST на десятки миллиардов долларов обесценился до нуля; а множество протоколов, с которыми мы раньше работали, были уничтожены из-за уязвимостей смарт-контрактов или проблем с операционной безопасностью.
Операционный альфа-фактор сводится к трём вещам: 1) глубокое понимание финансов; 2) средний уровень знаний о технологиях и смарт-контрактах; 3) умение не становиться игроком в сфере, созданной для азартных игроков, а одалживать им деньги.
Эта сфера не для слабонервных, но доходность компенсировала ущерб здоровью. Такие сделки с плечом, которыми мы занимались, оправдывали полученную нами доходность. Это была уникальная возможность, выпадающая раз в поколение, за которую я всегда буду благодарен — как и партнёру, который подтолкнул меня рискнуть и помочь масштабировать этот бизнес.
В следующие несколько лет доходность постепенно снижалась. Мы начали покупать казначейские облигации США и бездействовать, наблюдая, как операционные расходы продолжают истощать компанию. Доходности больше не было, а наш инвестиционный мандат был очень строгим: если воспринимаемый риск превышает доходность, мы не инвестируем. Мы стояли на своём, несмотря на многочисленные острые споры и требования LP вывести средства, стремясь сохранять объективность анализа и измерять и оценивать все риски, которым подвергалась каждая позиция на каждом уровне технологического стека. Иногда насчитывалось до семи уровней рисков: финансовые, кастодиальные, управленческие, регуляторные, операционные, связанные с непрозрачностью, смарт-контрактами и так далее. Естественно, из-за этого многие инвестиции становились невозможными. В проектах, где доходность опускалась ниже SOFR (ставки обеспеченного финансирования овернайт), участвовали те, кто не мог обойтись без DeFi: для них любой доход лучше, чем никакого.
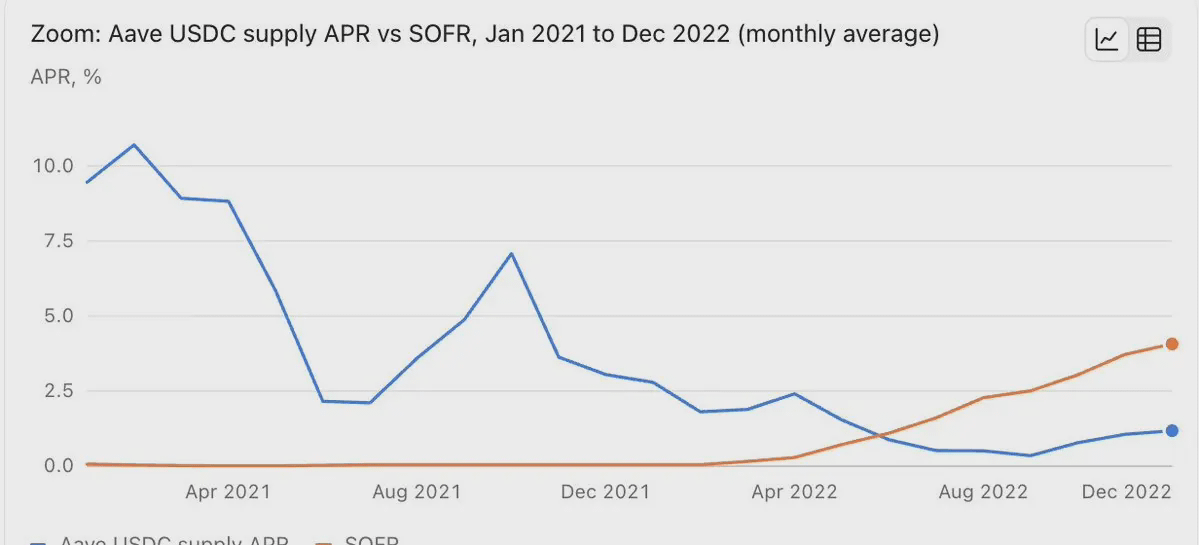
Ставка по USDC в AAVE и SOFR
Когда в 2023 году бычий рынок начал понемногу возвращаться, эта сфера уже сильно изменилась. Появились профессиональные, хорошо финансируемые игроки, которые превзошли нас в кредитовании в DeFi, фарминге, арбитраже и других рыночно-нейтральных стратегиях. Мы по-прежнему находили небольшие возможности, способные вместить капитал, но доходность с поправкой на риск резко сократилась. А для меня ответственность перед LP оборачивалась огромной психологической нагрузкой. Как бы прозрачно ни были прописаны ваши ограничения по риску и отказ от ответственности, если люди их не читают и просто вам доверяют, на вас ложится тяжёлый груз ответственности. Это не соответствует моему представлению о «настоящем управлении капиталом». Доходности уже не хватало, чтобы компенсировать испытываемый мной стресс.
Поэтому в 2024 году я переключился на предоставление некастодиальных стратегий доходности, ориентируясь на семейные офисы и криптовалютные биржи, которые хорошо понимали риски стратегий. Но такой подход всё равно требовал огромного объёма ручной работы: между клиентами, хранившими активы у кастодианов, и нами было трудно наладить коммуникацию, а предложенные нами стратегии и их мониторинг после вычета комиссий почти ничего не приносили.
Именно тогда я увидел новую парадигму управления рыночно-нейтральными стратегиями на крипторынке. Институциональные игроки в этой сфере полностью контролируют собственные книги, добиваются максимальной доходности и управляют рисками; их сотрудники работают в разных часовых поясах, у них есть полный набор дорогих инструментов мониторинга и сложная инфраструктура управления ключами. Я оказался в неудобном положении: хотел максимизировать альфа-доходность, но мне не хватало инфраструктуры и капитала, чтобы делать это эффективно. Оставалось два пути:
привлекать капитал для GP (генерального партнёра / управляющего фондом), работающего с рыночно-нейтральными стратегиями, а затем ещё и для LP — то есть вернуться к исходной точке;
присоединиться к опытным игрокам, которые уже эффективно извлекают премии на блокчейне, располагая огромными организационными ресурсами и бюджетами на безопасность.
В душе я управляющий фондом. Я занялся управлением, привлечением средств и руководством командой лишь потому, что у меня не было другого выбора. В то время на рынке было мало по-настоящему авторитетных рыночно-нейтральных фондов, поэтому мне пришлось основать свой. Крипторынок 2025 года уже совсем другой. Мне повезло познакомиться с талантливыми людьми, которые как раз размещают на блокчейне значительный капитал.
В июле 2025 года начался мой путь в Spark. К моменту написания этой статьи Spark разместил на блокчейне около 3,3 миллиарда долларов. Основная часть средств вложена в голубые фишки, обеспеченные избыточным залогом: как на собственном кредитном рынке Spark, так и под залог биткоина, находящегося на квалифицированном хранении. Кроме того, Spark — крупнейший в этой сфере маркет-мейкер стейблкоинов и управляет лучшим продуктом для USDT. Создавать «сам рынок» и работать «на рынке» — совершенно разные вещи.
Я в совершенстве овладел искусством следить за нитью, и вся моя карьера связана с этим. Я продолжу неустанно следить за ней, стараясь как можно реже моргать, пока меч всё ещё нависает над моей шеей. Отдохну только тогда, когда уберу шею из-под него.