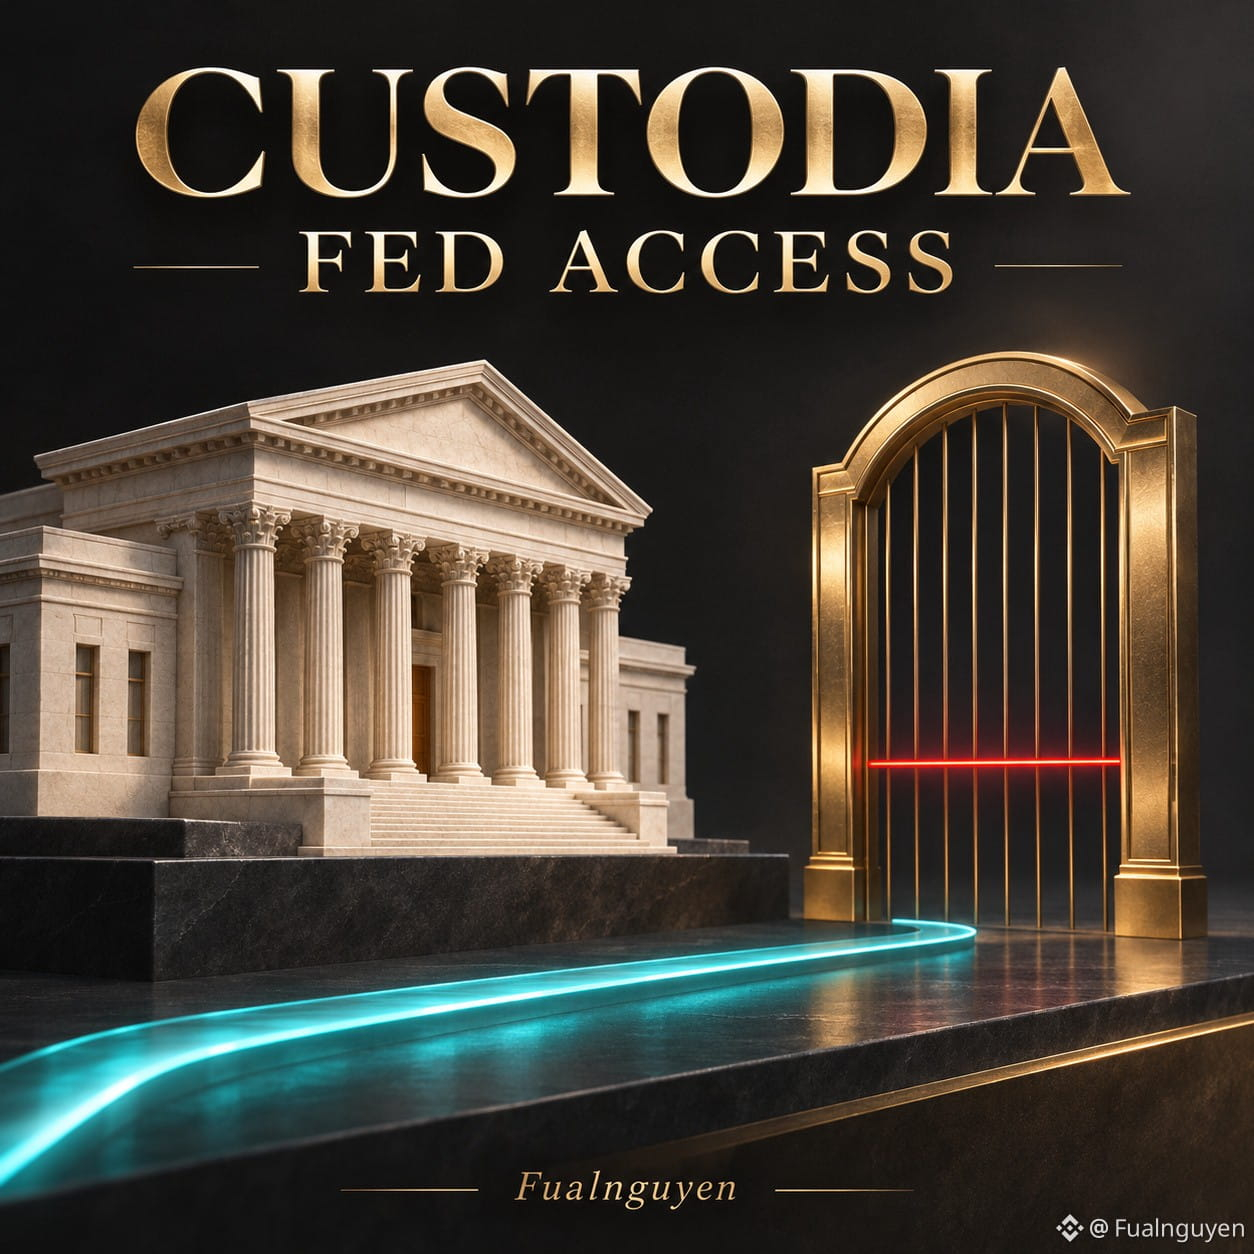
Custodia не удалось открыть доступ к платёжной системе ФРС через этот судебный процесс.
В официальном реестре дела № 26-62 указано, что 16.11.2026 Верховный суд США отклонил ходатайство Custodia Bank о пересмотре спора с ФРС. Дело не приняли к пересмотру; решение нижестоящей инстанции осталось в силе.
Мастер-счёт — это счёт в одном из Федеральных резервных банков. Для финансовых организаций это часть инфраструктуры, необходимой для доступа к платёжным услугам ФРС; некоторые организации используют счета других банков для проведения платежей, а не открывают собственный счёт.
Важно различать: отказ принять дело к рассмотрению не означает, что Верховный суд только что вынес новое решение по существу всего спора. В разъяснениях самого суда это ограничение также указано.
Для меня эта новость вновь напоминает об одном из узких мест криптоиндустрии при взаимодействии с традиционной финансовой системой: технологии могут работать непрерывно, но доступ к платёжной инфраструктуре по-прежнему зависит от правовых условий и управления рисками.
Это результат рассмотрения конкретного дела. Из него нельзя заключить, что всем банкам, связанным с криптовалютами, перекроют доступ или что рынок обязательно отреагирует на это в каком-то определённом направлении.
Оценивая модель цифровых финансов, я хотел бы знать больше: через кого проводятся платежи, от каких посредников она зависит и что произойдёт, если этот канал связи прервётся.
Как вы думаете, что сложнее всего при соединении криптоиндустрии с банками: технологии или доступ к платёжной системе?
Источники: Верховный суд США, дело № 26-62 и список решений от 16.11.2026; ФРС, материалы о мастер-счетах.
$BTC $ETH $BNB
В официальном реестре дела № 26-62 указано, что 16.11.2026 Верховный суд США отклонил ходатайство Custodia Bank о пересмотре спора с ФРС. Дело не приняли к пересмотру; решение нижестоящей инстанции осталось в силе.
Мастер-счёт — это счёт в одном из Федеральных резервных банков. Для финансовых организаций это часть инфраструктуры, необходимой для доступа к платёжным услугам ФРС; некоторые организации используют счета других банков для проведения платежей, а не открывают собственный счёт.
Важно различать: отказ принять дело к рассмотрению не означает, что Верховный суд только что вынес новое решение по существу всего спора. В разъяснениях самого суда это ограничение также указано.
Для меня эта новость вновь напоминает об одном из узких мест криптоиндустрии при взаимодействии с традиционной финансовой системой: технологии могут работать непрерывно, но доступ к платёжной инфраструктуре по-прежнему зависит от правовых условий и управления рисками.
Это результат рассмотрения конкретного дела. Из него нельзя заключить, что всем банкам, связанным с криптовалютами, перекроют доступ или что рынок обязательно отреагирует на это в каком-то определённом направлении.
Оценивая модель цифровых финансов, я хотел бы знать больше: через кого проводятся платежи, от каких посредников она зависит и что произойдёт, если этот канал связи прервётся.
Как вы думаете, что сложнее всего при соединении криптоиндустрии с банками: технологии или доступ к платёжной системе?
Источники: Верховный суд США, дело № 26-62 и список решений от 16.11.2026; ФРС, материалы о мастер-счетах.
$BTC $ETH $BNB