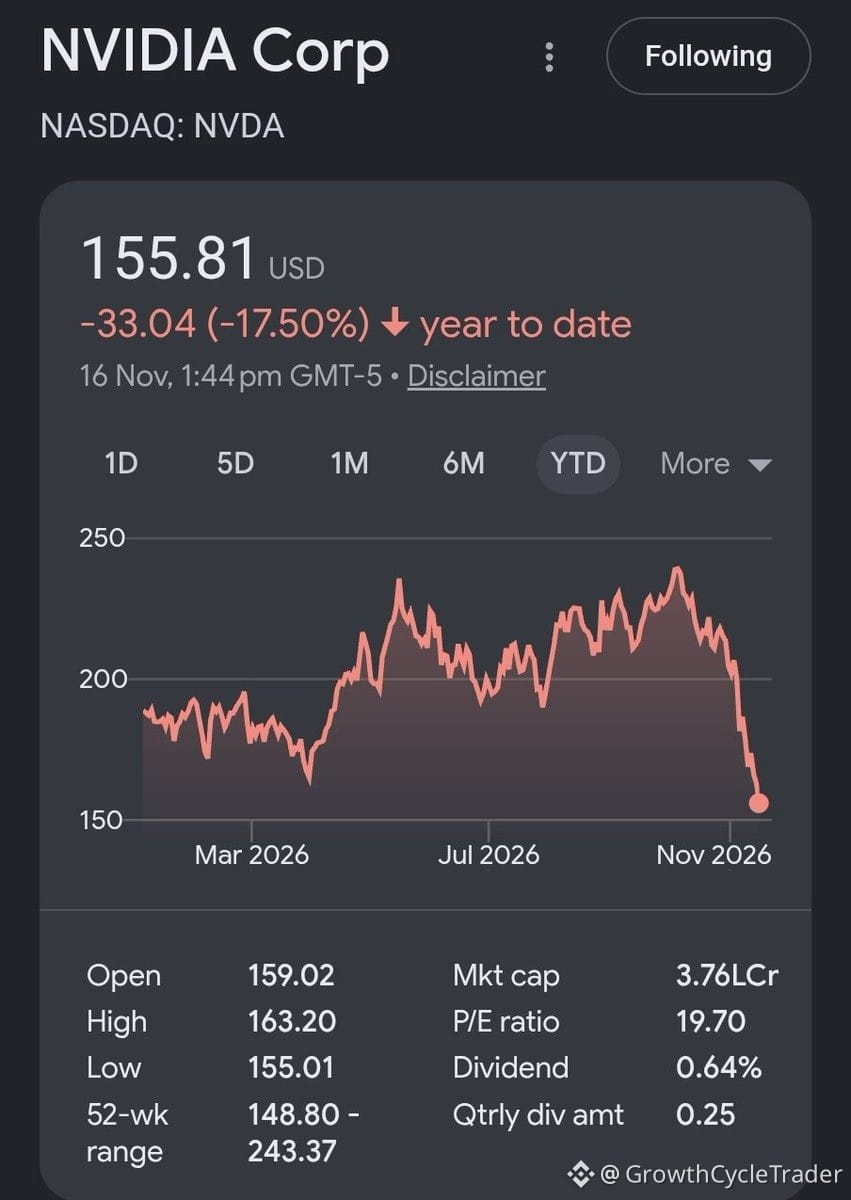
Выручка Nvidia от центров обработки данных в прошлом квартале достигла $30,8 млрд — рост на 17% по сравнению с предыдущим кварталом и на 112% в годовом выражении. Именно такой рост отличает лидеров рынка от остальных.
Вот что важно: спрос на Hopper по-прежнему высок, а производство Blackwell наращивается быстрее, чем ожидалось. Цепочки поставок наконец-то справляются, а гиперскейлеры продолжают активно расширять инфраструктуру.
Речь уже не просто о шумихе вокруг ИИ. Инвестиции в инфраструктуру становятся системными. Облачные провайдеры, корпорации и суверенные проекты в сфере ИИ конкурируют за одни и те же ограниченные запасы графических процессоров.
Рентабельность продолжает расти. Валовая маржа удержалась на уровне 75%, несмотря на смещение ассортимента в сторону новых архитектур. Это говорит о сильной ценовой политике.
Уолл-стрит по-прежнему недооценивает устойчивость этого цикла. Мы не на его завершающем этапе — мы находимся в середине многолетнего обновления инфраструктуры.
$NVDA — по-прежнему самый очевидный способ инвестировать в капитальные затраты на ИИ. Цифры говорят сами за себя.
Вот что важно: спрос на Hopper по-прежнему высок, а производство Blackwell наращивается быстрее, чем ожидалось. Цепочки поставок наконец-то справляются, а гиперскейлеры продолжают активно расширять инфраструктуру.
Речь уже не просто о шумихе вокруг ИИ. Инвестиции в инфраструктуру становятся системными. Облачные провайдеры, корпорации и суверенные проекты в сфере ИИ конкурируют за одни и те же ограниченные запасы графических процессоров.
Рентабельность продолжает расти. Валовая маржа удержалась на уровне 75%, несмотря на смещение ассортимента в сторону новых архитектур. Это говорит о сильной ценовой политике.
Уолл-стрит по-прежнему недооценивает устойчивость этого цикла. Мы не на его завершающем этапе — мы находимся в середине многолетнего обновления инфраструктуры.
$NVDA — по-прежнему самый очевидный способ инвестировать в капитальные затраты на ИИ. Цифры говорят сами за себя.