

Xapo впервые прославилась благодаря своему хранилищу.
В 2013 году аргентинский предприниматель Венсес Касарес основал Xapo для хранения биткоинов. Согласно публикациям в СМИ, Xapo хранила приватные ключи клиентов в бывшем военном форте в Швейцарских Альпах — подземном бункере, вырубленном в гранитной горе; резервные объекты находились на нескольких континентах. Эта история сделала Xapo одним из самых известных кастодианов на заре биткоин-индустрии.
В 2019 году Xapo продала институциональный бизнес по хранению активов компании Coinbase за 55 миллионов долларов (глава 3). После продажи Xapo закрыла подразделения в Швейцарии и США, перенесла штаб-квартиру в Гибралтар, получила местную банковскую лицензию и превратилась в биткоин-банк, работающий исключительно с розничными клиентами. Позже швейцарское финансовое издание finews опубликовало статью под заголовком «Как Швейцария потеряла биткоин-банк».
Эта история — почти миниатюрная модель европейских криптослияний и поглощений: в Швейцарии появилось множество отличных криптокомпаний, но в итоге большинство из них продали другим владельцам.
Эта глава посвящена Европе. В криптослияниях и поглощениях она играет две роли: Швейцария — родина целей для приобретения, а MiCA в ЕС — единый пропуск.
Швейцария: фабрика целей для приобретения
Если просмотреть сделки, упомянутые в этой книге, обнаружится закономерность: многие ключевые цели для приобретения находятся в Швейцарии.
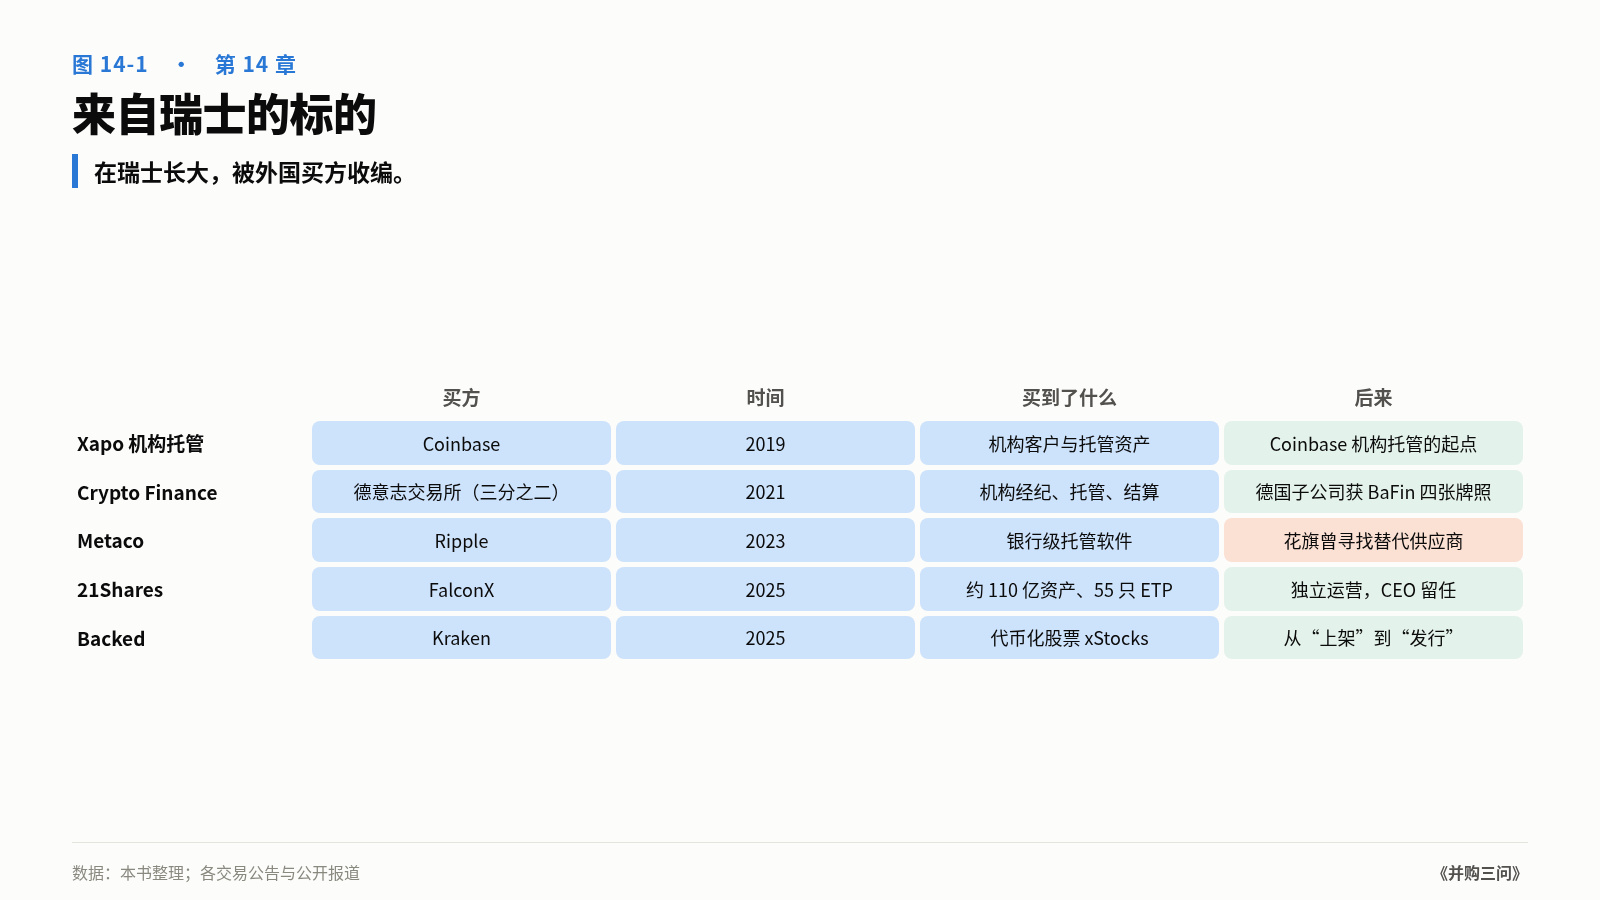
Институциональное кастодиальное хранение Xapo (2019 год, компания приобретена Coinbase): начало институционального хранения;
Metaco (2023 год, приобретена Ripple за 250 миллионов долларов): программное обеспечение для кастодиального хранения банковского уровня; среди клиентов — Citi, BNP Paribas и Société Générale (глава 3);
Crypto Finance (2021 год, Deutsche Börse приобрела две трети акций): институциональный криптовалютный брокеридж, кастодиальное хранение и расчёты;
21Shares (2025 год, приобретена FalconX): один из ведущих мировых эмитентов криптовалютных ETP;
Backed (2025 год, приобретена Kraken): эмитент токенизированных акций xStocks (главы 9 и 12).
Почему именно Швейцария?
Во-первых, регулирование появилось рано. Швейцарский орган по надзору за финансовыми рынками (FINMA) ещё в 2018 году опубликовал руководство по выпуску токенов — на несколько лет раньше большинства стран, дав ответ на вопрос, «что такое криптовалютный бизнес с точки зрения закона». Кантон Цуг называют «Криптодолиной»; там сосредоточено множество криптокомпаний и фондов.
Во-вторых, здесь развита финансовая инфраструктура. В Швейцарии работают одни из лучших в мире частных банков и компаний по кастодиальному хранению; они умеют хранить активы состоятельных клиентов и институциональных инвесторов. Хранилище Xapo и банковское ПО для кастодиального хранения от Metaco — продолжение этой традиции.
В-третьих, внутренний рынок слишком мал. Население Швейцарии не достигает 9 миллионов человек, поэтому швейцарской криптокомпании, чтобы вырасти, необходимо обслуживать клиентов по всему миру. Достигнув определённого масштаба, она естественным образом приходит к продаже покупателю с возможностями глобальной дистрибуции: американской бирже, компании криптовалютной инфраструктуры или европейской биржевой группе.
У швейцарских криптокомпаний поэтому общая судьба: они растут в Швейцарии, а затем их поглощают иностранные покупатели. Если оценивать их по трём вопросам, большинство хорошо отвечает на второй: сильные технологии, институциональные клиенты и полный набор документов о соблюдении требований — это активы, которые «останутся и после ухода людей». Покупателю нужно лишь обеспечить точки интеграции.
Deutsche Börse: удачная сделка первого раунда
В главе 8 говорилось, что большинство попыток традиционных компаний выйти на рынок в ходе раунда 2021 года провалились: Cboe списала 460 миллионов долларов, а Mastercard закрыла ключевой продукт CipherTrace. Однако в том же году одна европейская биржевая группа заключила сделку с иным исходом.
В 2021 году группа Deutsche Börse объявила о приобретении контрольного пакета в две трети акций швейцарской Crypto Finance. По сообщениям, инвестиции составили «среднюю сумму в несколько сотен миллионов франков», то есть несколько сотен миллионов швейцарских франков. Основатель Crypto Finance Ян Бржезек и команда руководителей сохранили значительную долю и продолжили управлять компанией.
Примерно в феврале 2024 года немецкая дочерняя компания Crypto Finance получила четыре лицензии от Федерального управления финансового надзора Германии (BaFin), охватывающие регулируемую торговлю цифровыми активами, расчёты и кастодиальное хранение. В это время Deutsche Börse готовилась запустить собственную платформу для торговли цифровыми активами.
Почему сделка Deutsche Börse, заключённая на том же пике рынка в 2021 году, не повторила судьбу сделки Cboe? Структура позволяет выделить несколько различий:
Поэтапное приобретение: покупка только двух третей акций с сохранением доли у руководства. Это снизило размер единовременных затрат и одновременно связало интересы команды основателей с долгосрочными результатами компании;
Приобретался институциональный бизнес: Crypto Finance занимается институциональным брокериджем, кастодиальным хранением и расчётами — теми же видами деятельности, что и собственные посттрейдинговые сервисы Deutsche Börse (расчёты и хранение). Это деталь, которую можно встроить в основной бизнес, а не отдельное начинание;
Понятный путь к лицензии: после приобретения Crypto Finance подала заявку на местную лицензию в Германии, чтобы заложить основу для собственного бизнеса группы в сфере цифровых активов.
Это почти в точности соответствует характеристикам «второго раунда», описанным в выводах главы 8, только произошло во время первого раунда. Момент был неподходящим, но активы и точки интеграции оказались правильными — и результат был совсем другим.
Управление активами: поглощение эмитентов ETP
Самый развитый сегмент европейского крипторынка — биржевые продукты (ETP). За много лет до того, как США одобрили спотовые биткоин-ETF в 2024 году, европейские инвесторы уже могли покупать привязанные к биткоину ETP на биржах Швейцарии, Германии и Швеции. Так в Европе появились специализированные эмитенты криптовалютных ETP.
После 2024 года этих эмитентов начали поглощать или они стали уходить в США.
FalconX приобретает 21Shares (объявлено в октябре 2025 года). FalconX — американский криптовалютный прайм-брокер, а 21Shares — базирующийся в Швейцарии эмитент ETP. По сообщениям, компания управляет активами примерно на 11 миллиардов долларов и имеет 55 биржевых продуктов по всему миру. Цена не раскрывалась. После завершения сделки 21Shares продолжила работать самостоятельно, а генеральный директор Рассел Барлоу остался на своём посту.
Связь между бизнесами в этой сделке очевидна: FalconX обслуживает институциональных торговых клиентов, а у 21Shares есть готовые инвестиционные продукты. Поглощая эмитента продуктов, прайм-брокер расширяет свой бизнес от «помощи институтам в торговле» до «предоставления институтам продуктов для покупки».
Два шага CoinShares. CoinShares — один из крупнейших эмитентов криптовалютных ETP в Европе. По сообщениям, ей принадлежит около 34% европейского рынка, а активы под управлением составляют примерно 10 миллиардов долларов. Компания пошла другим путём: сначала в 2024 году приобрела американский фонд Valkyrie, получив выход на рынок ETF в США; затем в сентябре 2025 года объявила о выходе на Nasdaq в США путём слияния с SPAC-компанией Vine Hill. Предварительная оценка CoinShares в рамках сделки составила около 1,2 миллиарда долларов.
Направления этих двух сделок противоположны, но логика одинакова: европейские эмитенты ETP лидируют по продуктам, однако крупнейший пул капитала находится в США. Либо их приобретает американский покупатель, либо они сами выходят на американский рынок.
MiCA: единый пропуск, который удешевляет лицензии
30 декабря 2024 года в Евросоюзе в полном объёме вступил в силу Регламент о рынках криптоактивов (MiCA). В главе 7 говорилось о том, как он влияет на ценность лицензий: лицензия CASP (поставщика услуг с криптоактивами), полученная в любой стране — члене ЕС, действует во всех 30 странах Европейской экономической зоны.
Это изменение имеет три прямых последствия для рынка слияний и поглощений.
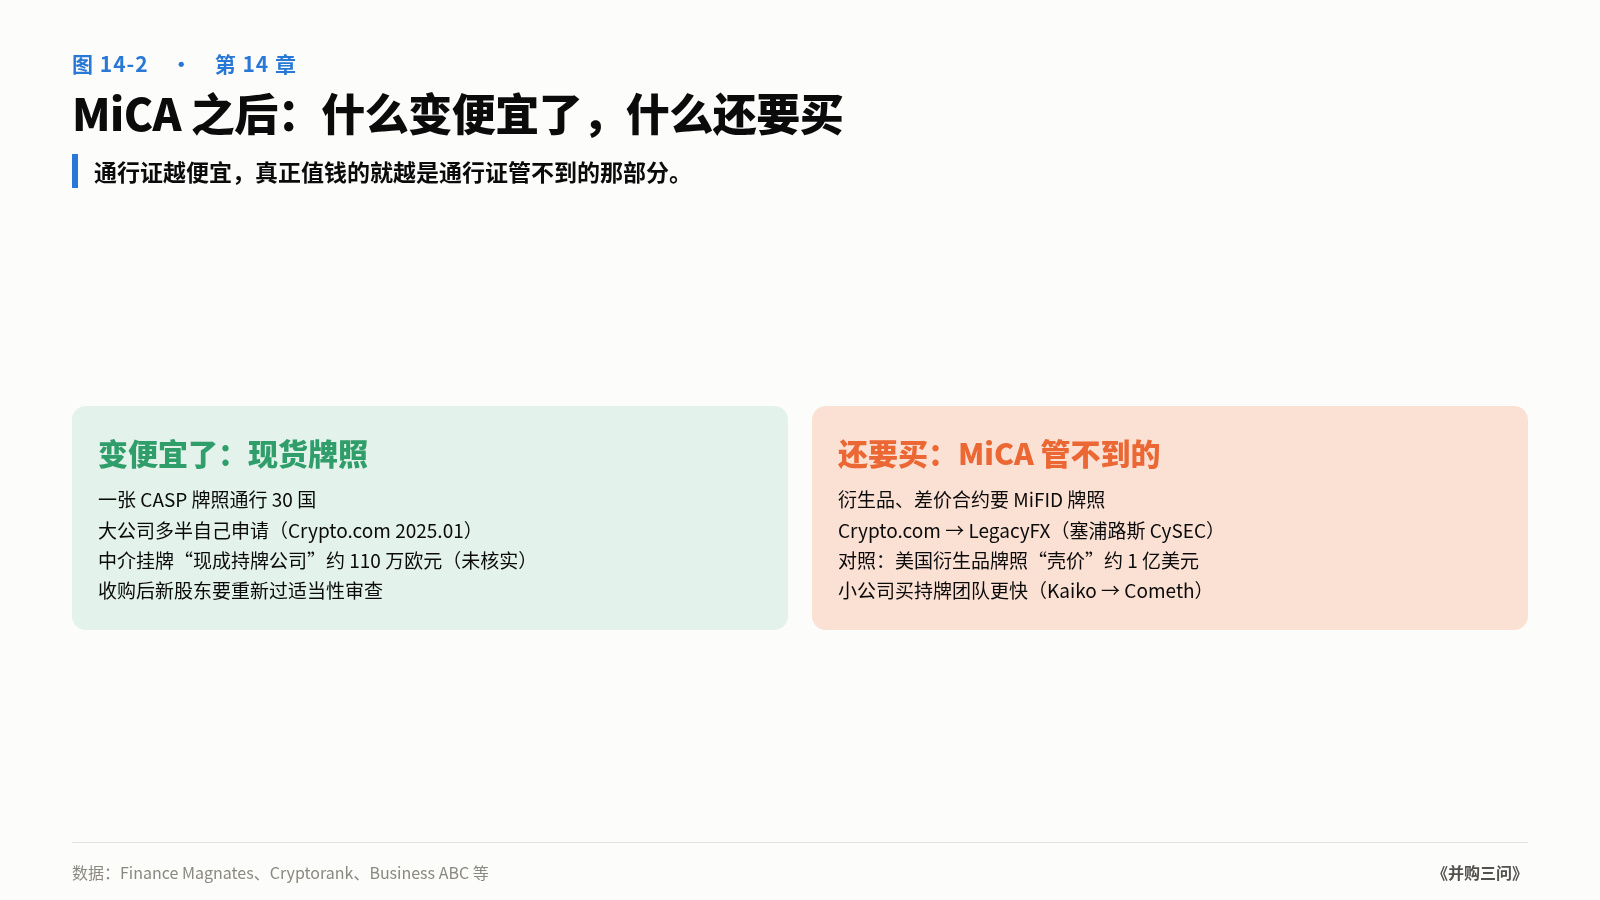
Во-первых, сама по себе лицензия MiCA обесценилась. Поскольку любая отвечающая требованиям компания может подать заявку в соответствии с правилами, премия за дефицитность такой лицензии невелика. На рынке даже появились посредники, публично предлагающие «готовые компании с лицензией MiCA»; некоторые запрашивают всего около 1,1 миллиона евро (это рекламные цены посредников, не прошедшие проверку). Для сравнения: в главе 4 говорилось, что «оболочка» с американской лицензией на деривативы стоит около 100 миллионов долларов.
Во-вторых, покупка компании с лицензией требует повторной проверки. В рамках MiCA приобретение лицензированной компании — это не просто передача долей. Согласно правилам, новый контролирующий акционер должен заранее уведомить регулятора, который заново оценивает соответствие нового акционера и руководства установленным требованиям и вправе возразить против сделки. Повторная проверка может свести на нет часть времени, сэкономленного за счёт покупки готовой компании.
В-третьих, настоящей редкостью стали лицензии, не охваченные MiCA. MiCA распространяется на спотовую торговлю криптоактивами, кастодиальное хранение, выпуск стейблкоинов и другие услуги, но не на деривативы. Чтобы предлагать в Европе криптовалютные контракты на разницу (CFD) или фьючерсы, по-прежнему нужна лицензия MiFID из сферы традиционных финансов.
Действия Crypto[.]com хорошо это иллюстрируют. В январе 2025 года компания получила лицензию MiCA и смогла оказывать криптовалютные услуги по всей Европе; затем она приобрела кипрского брокера LegacyFX, регулируемого CySEC, чтобы получить разрешение MiFID и предлагать контракты на разницу. За лицензией MiCA компания обратилась самостоятельно, а лицензию MiFID решила купить.
Это как раз подтверждает вывод главы 4: на рынках со строгим регулированием лицензии на деривативы в основном приходится покупать. MiCA снизила порог входа для спотовых услуг, но не для услуг с деривативами.
Выпуск стейблкоинов: по-настоящему ценная покупка — лицензия на электронные деньги
В MiCA есть категория лицензий, получить которые гораздо сложнее, чем лицензию CASP: разрешение на выпуск стейблкоинов. Согласно MiCA, чтобы выпускать в ЕС стейблкоин, привязанный к одной фиатной валюте, эмитент должен быть лицензированным учреждением электронных денег (EMI) или кредитной организацией.
Американский эмитент стейблкоинов Paxos решил напрямую купить такую компанию. 19 ноября 2024 года он объявил о приобретении финского учреждения электронных денег Membrane Finance, а сделка завершилась 4 февраля 2025 года. Membrane — эмитент стейблкоина EUROe, привязанного к евро; его финская лицензия на электронные деньги признаётся в 30 странах Европы. Благодаря этому Paxos стала лицензированным учреждением электронных денег в ЕС и получила возможность выпускать стейблкоины, соответствующие MiCA.
Это вновь подтверждает закономерность, описанную в главах 4 и 7: чем мягче регулирование той части рынка, на которую распространяется единый пропуск, тем дешевле лицензия; там, где регулирование строже, лицензию по-прежнему приходится покупать. На лицензию CASP можно подать заявку самостоятельно, а лицензии на выпуск стейблкоинов (EMI) и деривативы (MiFID) чаще получают через приобретение компаний.
Ещё одна причина покупать компанию с лицензией MiCA
Некоторые компании приобретают другие компании ради лицензии MiCA, но обычно это небольшие фирмы, и покупают они не только лицензию.
В мае 2026 года, по сообщениям, криптовалютная аналитическая компания Kaiko приобрела французскую компанию по инфраструктуре DeFi Cometh и вместе с ней получила лицензию CASP. Для аналитической компании самостоятельная подача заявки на лицензию MiCA с нуля и создание команды по комплаенсу потребовали бы немалых затрат и времени. Купить небольшую компанию с уже действующей лицензией и взаимодополняющим бизнесом — более быстрый путь.
Все такие сделки небольшие, а цены в основном не раскрываются. Они показывают, что ценность лицензии MiCA во многом зависит от того, сколько времени займёт её самостоятельное получение. Крупным компаниям выгоднее подавать заявку самим, а небольшим — покупать команду с действующей лицензией.
Robinhood и Bitstamp: пример трансантлантической сделки
В главе 7 рассказывалось о приобретении Bitstamp компанией Robinhood. С европейской точки зрения эта сделка имеет и другое значение.
Bitstamp — одна из старейших бирж Европы. Она была основана в Словении в 2011 году, а позднее разместила свой европейский бизнес в Люксембурге. У неё была люксембургская лицензия платёжного учреждения, а после вступления в силу MiCA она также получила лицензию CASP. Приобретя её, Robinhood разом получила европейские разрешительные документы, институциональных клиентов в Европе и биржу с более чем десятилетней историей работы.
Для американской компании, стремящейся выйти на европейский рынок, это гораздо быстрее, чем подавать заявки с нуля в каждой стране. Для прежнего южнокорейского акционера Bitstamp, NXMH, сделка стала выходом из актива. По сообщениям, материнская компания NXMH, NXC, позднее продала около 92% акций южнокорейской биржи Korbit компании, входящей в брокерскую группу Mirae Asset. О сделке объявили в феврале 2026 года; её сумма составила около 133,5 миллиарда вон, и она ещё должна получить одобрение Комиссии по справедливой торговле Южной Кореи. Таким образом, NXC фактически вышла из бизнеса криптовалютных бирж.
Закономерности европейского рынка
Если объединить сказанное в этой главе, в европейских криптослияниях и поглощениях прослеживаются три закономерности:
Во-первых, Швейцария создаёт цели для приобретения, а иностранные покупатели их поглощают. Швейцарские криптокомпании обладают сильными технологиями, качественными клиентами и полным набором документов о соблюдении требований, но их внутренний рынок мал. В итоге большинство приобретают американские или немецкие покупатели.
Во-вторых, MiCA удешевила лицензии на спотовые операции, но лицензии на деривативы по-прежнему приходится покупать. Единый пропуск снизил порог входа для спотового бизнеса, а вместе с ним и премию за дефицитность спотовых лицензий. Компаниям, которые хотят заниматься деривативами, всё равно нужно приобретать лицензию MiFID.
В-третьих, преимущество европейских продуктов зависит от американского пула капитала. Европейские эмитенты ETP много лет опережали конкурентов по качеству продуктов, но для масштабирования им придётся либо быть приобретёнными американским покупателем, либо самим выходить на рынок США.
Если вы заключаете криптовалютную сделку в Европе
Сначала оцените, сколько времени займёт самостоятельное получение лицензии MiCA. Если у вас есть команда по комплаенсу, подать заявку самостоятельно часто выгоднее, чем покупать готовую компанию; кроме того, при покупке придётся пройти проверку нового акционера на соответствие требованиям.
Планируйте бизнес с деривативами отдельно. MiCA не охватывает деривативы, а лицензии MiFID по-прежнему редки, поэтому на эту часть стоит потратить деньги.
При выборе швейцарской цели оценивайте активы, а покупателю нужно обеспечить точки интеграции. Большинство швейцарских компаний правильно ответили на второй вопрос; успех сделки зависит от того, сможете ли вы подключить их к глобальным каналам распространения.
Стоит рассмотреть поэтапное приобретение. Подход Deutsche Börse — купить лишь две трети компании, оставив долю руководству, — позволяет контролировать риски даже на пике рынка.
Европейские ETP и бизнес по управлению активами следует оценивать с учётом американского рынка. Именно в США заложен потенциал их роста.
Вывод этой главы можно выразить одной фразой: в европейских криптослияниях и поглощениях Швейцария создаёт цели для приобретения, а MiCA выдаёт единый пропуск; чем дешевле этот пропуск, тем ценнее то, на что его действие не распространяется.
Источники данных этой главы
Швейцарское хранилище Xapo и переезд в Гибралтар: finews, The National, Decrypt (банковская лицензия в Гибралтаре)
Deutsche Börse/Crypto Finance: объявления Deutsche Börse, crypto[.]news (две трети, несколько сотен миллионов франков); четыре лицензии BaFin: Cointelegraph
FalconX/21Shares (активы около 11 миллиардов долларов, 55 продуктов, генеральный директор остался на посту): пресс-релиз FalconX, ETF[.]com, Blockworks
CoinShares/Vine Hill (предварительная оценка 1,2 миллиарда долларов, активы около 10 миллиардов долларов, доля рынка в Европе около 34%): The Block
Crypto[.]com/LegacyFX: Finance Magnates; Kaiko/Cometh: Cryptorank; требование повторной проверки при покупке компании с лицензией: Business ABC
Получение Bitstamp лицензии CASP: The Paypers
Приобретение Mirae Asset около 92% Korbit: Cointelegraph, Ledger Insights
Paxos/Membrane Finance: пресс-релиз Paxos (о завершении сделки), The Block
Примечания к данным: цена около 1,1 миллиона евро за «готовую компанию с лицензией MiCA» взята со страницы посредника, рекламирующего свои услуги; в основном тексте указано, что она не проверена. Условия приобретения Valkyrie компанией CoinShares и факт завершения слияния с Vine Hill в основном тексте не приводятся. Публикация FINMA руководства по выпуску токенов в 2018 году — общеизвестный факт.
—
Эта статья — глава 14 из 16 в серии публикаций моей новой книги «Три вопроса о слияниях и поглощениях». Новая глава выходит каждый день.
Автор: Ван Сяомин (Голубой лотос)