

#us-irantalksfuelstrongstockmarketrebound
Мировой портфель заказов на строительство новых газовозов для перевозки сжиженного природного газа (СПГ) достиг беспрецедентного исторического уровня. Его рост обусловлен масштабным расширением флота QatarEnergy, новыми экспортными проектами на побережье Мексиканского залива США и необходимостью соблюдать строгие экологические нормы (целевые показатели IMO по интенсивности выбросов углерода). Поток судов, которые будут введены в строй в конце 2026 и в 2027 году, станет одной из крупнейших волн поставок в истории морского судоходства.
Основные сведения о портфеле заказов на 2026–2027 годы
Беспрецедентное соотношение заказов к флоту: в действующем портфеле заказов находится примерно от 340 до 360 газовозов для перевозки СПГ с твёрдым заказом. По вместимости это составляет около 38–40% действующего мирового флота — самый высокий показатель среди крупнейших сегментов коммерческого судоходства.
Пик поставок (2026–2027): Поставки в значительной степени приходятся на 2026 и 2027 годы: в 2026 году в эксплуатацию войдут 100–120 судов, а на 2027 год запланирован ввод 110–130 судов.
Рекордные цены на новые суда: Цены по контрактам на стандартные обычные СПГ-танкеры вместимостью 174 000 м³ остаются вблизи рекордных значений — 248–260 млн долларов за судно (по сравнению со 180–200 млн долларов до 2021 года) из-за нехватки доступных мест на верфях.
Крайняя концентрация заказов на верфях: Корейские верфи полностью загружены заказами до 2027–2028 годов, поэтому новые заказы, размещённые сегодня, будут выполнены не раньше конца 2028 или 2029 года.
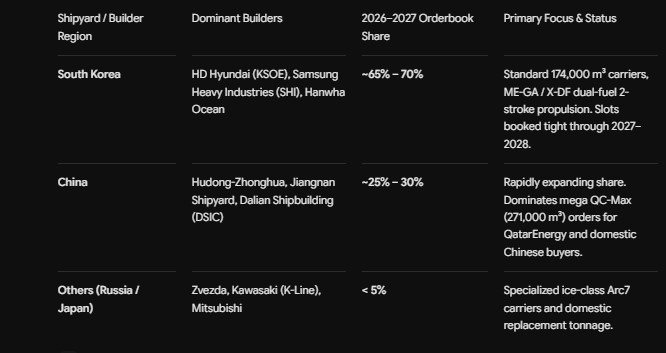
Распределение заказов по верфям и доли рынка
Южная Корея по-прежнему лидирует в строительстве СПГ-танкеров с мембранной системой удержания груза и высокими техническими характеристиками, однако китайские верфи получили рекордную долю всех новых заказов, размещённых к 2026 году.
Основные факторы роста объёма поставок
Историческое расширение флота QatarEnergy: Более 100 судов в текущем портфеле заказов относятся к многократной масштабной тендерной программе QatarEnergy, направленной на поддержку проектов расширения North Field East и North Field South.
Наращивание мощностей по сжижению газа на побережье Мексиканского залива США: Покупатели газа в рамках крупных экспортных проектов второго этапа в США (например, Plaquemines, Corpus Christi Stage 3, Port Arthur) заказали суда для выполнения долгосрочных контрактов FOB, которые вступят в силу в 2026–2028 годах.
Замена паротурбинных судов (обновление флота): Около 15–20% действующего мирового флота составляют устаревшие и неэффективные СПГ-танкеры с паровыми турбинами. Строгие нормы IMO по выбросам углерода (CII/EEXI) побуждают операторов списывать или заменять старые суда на сверхэффективные двухтопливные газовозы с двухтактными двигателями.
Ставки фрахтования и прогноз рынка (с 2027 года)
Поскольку ввод СПГ-танкеров в эксплуатацию в 2026 и 2027 годах, как ожидается, опередит запуск новых проектов по сжижению газа в ближайшей перспективе, рынок готовится к структурному снижению ставок, которое начнётся в 2027 году:
Разрыв между предложением и спросом: Если новые экспортные мощности будут наращиваться медленнее, чем поступят более 110 судов в 2027 году, незаконтрактованные суда на спотовом рынке столкнутся с давлением на спотовые ставки фрахтования.
Разделение флота на категории: Наметился резкий разрыв между современными крупнотоннажными газовозами с двухтактными двигателями, обеспеченными многолетними долгосрочными контрактами на фрахтование, и старыми судами с паровыми турбинами, которым грозит потеря возможности фрахтования и ускоренное списание к концу 2027 года.
$LNGX.ETF $USDC #FollowersGrowth #SupportCreator #TipsNeeded