#tonstrategy第三季度净亏损2397万美元 TON Strategy: чистый убыток в третьем квартале составил 23,97 млн долларов — высокая доходность стейкинга не компенсирует падение цены монеты!
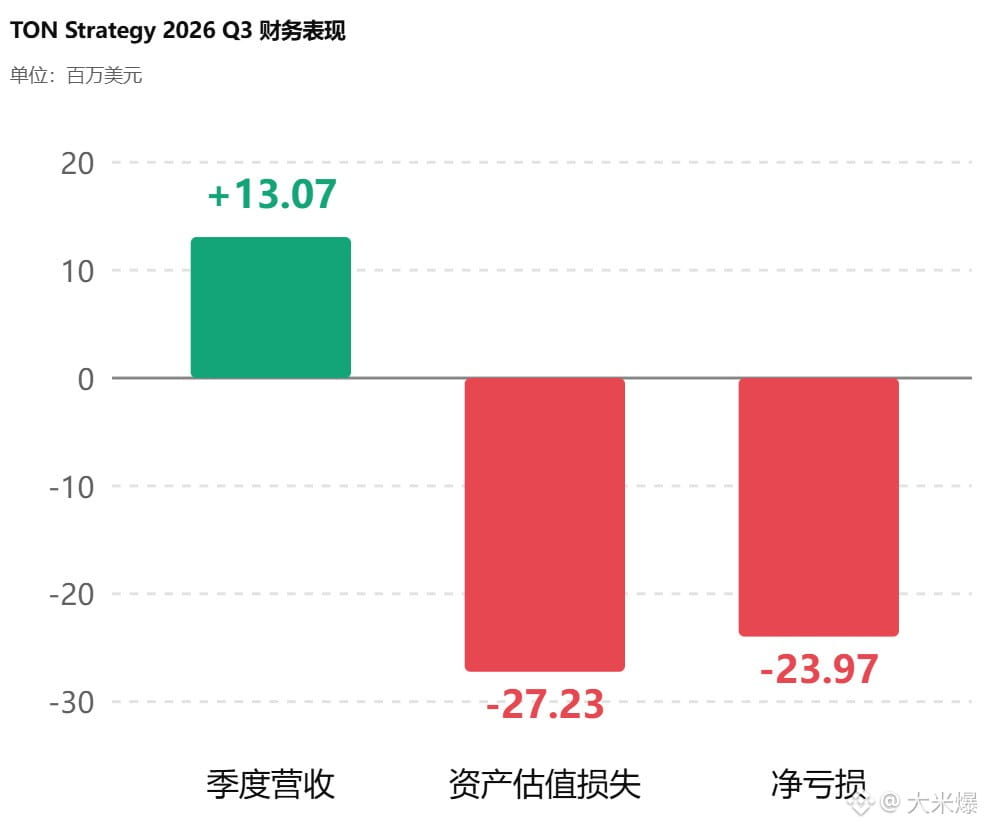
TON Strategy (NASDAQ: TONX) опубликовала финансовые результаты за третий квартал 2026 года. Выручка компании составила 13,07 млн долларов, валовая маржа достигла 95%, однако чистый убыток за квартал составил 23,97 млн долларов, а совокупный чистый убыток за первые три квартала — около 38,26 млн долларов.
По состоянию на 30 сентября компания владела примерно 235 млн GRAM (ранее TON). Общая стоимость приобретения этих активов составляла около 745 млн долларов, тогда как их справедливая стоимость — лишь 348 млн долларов, что примерно на 53% ниже цены приобретения.
Несмотря на то что в третьем квартале компания получила около 9,43 млн GRAM в качестве вознаграждения за стейкинг, а его годовая доходность составила примерно 16%, за тот же период убыток от изменения справедливой стоимости цифровых активов достиг 27,23 млн долларов — более чем вдвое превысив доход от стейкинга.
Этот финансовый отчёт выявляет недостатки бизнес-модели компаний, формирующих резервы в криптовалюте: высокая доходность стейкинга не означает высокой прибыльности. Когда цены на монеты входят в нисходящий цикл, обесценивание активов может происходить гораздо быстрее, чем накапливается доход от стейкинга.
По мере того как всё больше публичных компаний включают криптовалюты в свои основные резервные активы, их прибыльность всё сильнее зависит от цен на монеты. Так называемая высокодоходная модель по-прежнему в значительной степени опирается на рост цен на криптоактивы.
В условиях рынка, где нет устойчивого притока новых средств, компании, хранящие цифровые активы в качестве резервов, превращаются из усилителей доходности на бычьем рынке в усилители рисков на медвежьем.
TON Strategy (NASDAQ: TONX) опубликовала финансовые результаты за третий квартал 2026 года. Выручка компании составила 13,07 млн долларов, валовая маржа достигла 95%, однако чистый убыток за квартал составил 23,97 млн долларов, а совокупный чистый убыток за первые три квартала — около 38,26 млн долларов.
По состоянию на 30 сентября компания владела примерно 235 млн GRAM (ранее TON). Общая стоимость приобретения этих активов составляла около 745 млн долларов, тогда как их справедливая стоимость — лишь 348 млн долларов, что примерно на 53% ниже цены приобретения.
Несмотря на то что в третьем квартале компания получила около 9,43 млн GRAM в качестве вознаграждения за стейкинг, а его годовая доходность составила примерно 16%, за тот же период убыток от изменения справедливой стоимости цифровых активов достиг 27,23 млн долларов — более чем вдвое превысив доход от стейкинга.
Этот финансовый отчёт выявляет недостатки бизнес-модели компаний, формирующих резервы в криптовалюте: высокая доходность стейкинга не означает высокой прибыльности. Когда цены на монеты входят в нисходящий цикл, обесценивание активов может происходить гораздо быстрее, чем накапливается доход от стейкинга.
По мере того как всё больше публичных компаний включают криптовалюты в свои основные резервные активы, их прибыльность всё сильнее зависит от цен на монеты. Так называемая высокодоходная модель по-прежнему в значительной степени опирается на рост цен на криптоактивы.
В условиях рынка, где нет устойчивого притока новых средств, компании, хранящие цифровые активы в качестве резервов, превращаются из усилителей доходности на бычьем рынке в усилители рисков на медвежьем.