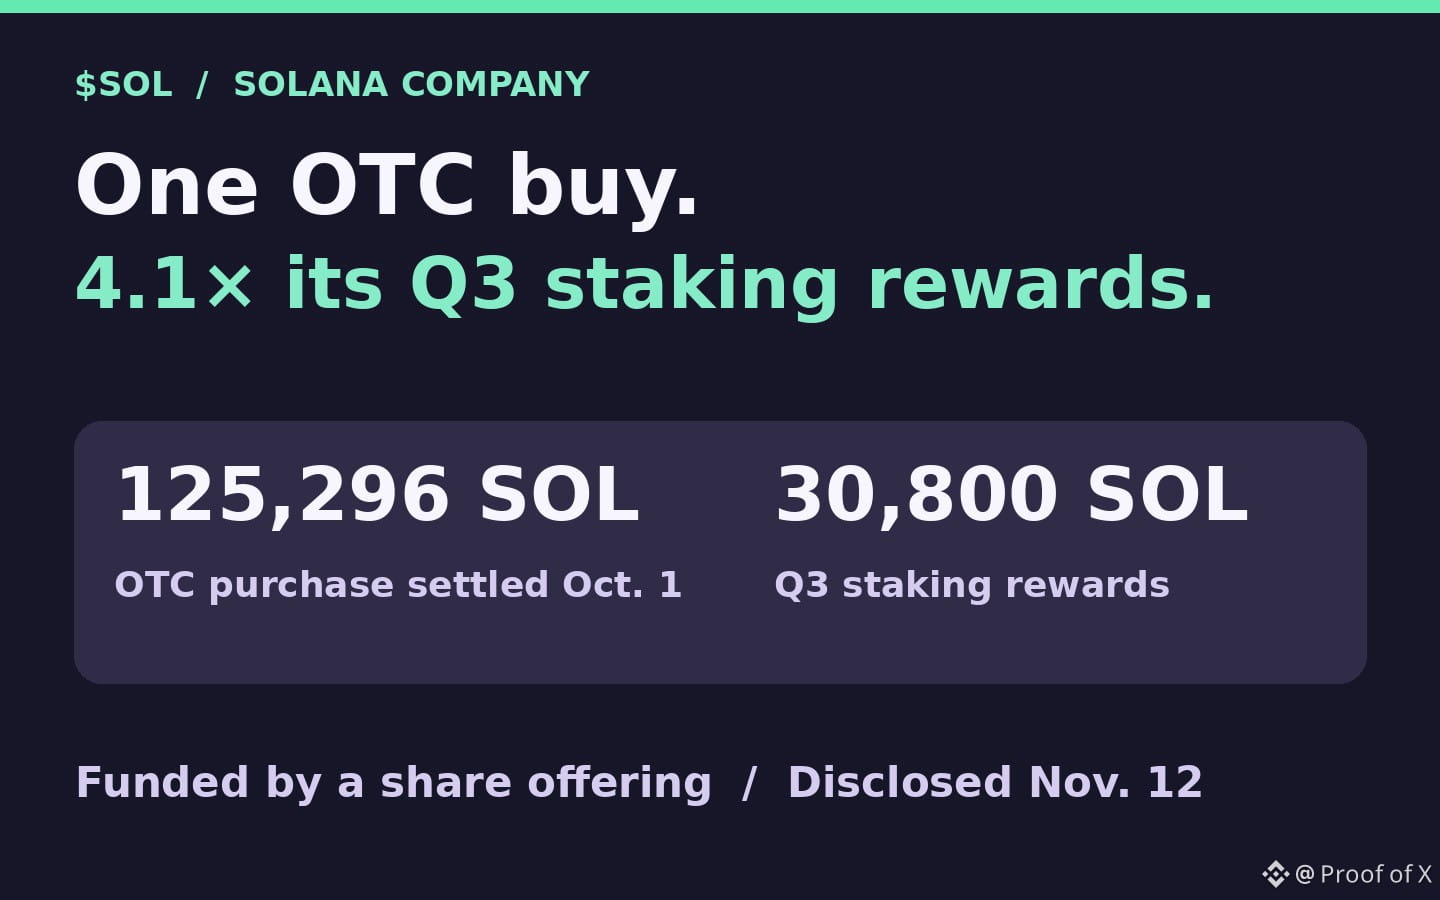
📈 Кратко: Solana Company купила 125 296 $SOL — примерно в 4,1 раза больше, чем получила в виде вознаграждений за стейкинг в третьем квартале. Это положительный сигнал для спроса, но одна внебиржевая покупка, профинансированная выпуском акций, не доказывает, что такие покупки будут повторяться.
В квартальном отчёте Solana Company, опубликованном 12 ноября, сообщается, что внебиржевая покупка 125 296 SOL на сумму $15 млн была завершена 1 октября. Эта разовая покупка примерно в 4,1 раза превысила 30 800 SOL, полученных компанией в виде вознаграждений за стейкинг за весь третий квартал. Это сравнение показывает масштаб покупки, но не означает, что компания будет покупать SOL каждый квартал в таком объёме.
Компания, управляющая казначейскими активами и торгующаяся на Nasdaq, привлекла около $15 млн до вычета расходов ($14,3 млн после вычета расходов) в рамках размещения акций, включавшего варранты. По словам компании, вырученные средства пошли на покупку SOL. Таким образом, через внебиржевого контрагента появился реальный покупатель уже выпущенных токенов. SOL не сжигались, а из отчёта неясно, откуда контрагент получил токены и повлекла ли сделка за собой покупки на бирже.
Вознаграждения за стейкинг, полученные самой компанией, были повторно застейканы. Это увеличивает её запасы без новой внебиржевой покупки. Кроме того, по данным компании, на 30 сентября её валидаторная инфраструктура обслуживала 1,0 млн SOL, делегированных третьими лицами. Эти активы принадлежат клиентам, поэтому их не следует считать покупками компании.
Моё мнение: подтверждённый спрос — позитивный фактор, но считать его повторяющимся пока рано. Следите за фактическим объёмом SOL, купленных или проданных за каждый квартал, и за средствами, которые компания может привлечь для новых покупок. Я бы придавал больший вес спросу со стороны казначейства, если в последующих отчётах будут отражены последовательные чистые покупки, профинансированные завершёнными размещениями.
Не является финансовой рекомендацией. Проводите собственное исследование.
В квартальном отчёте Solana Company, опубликованном 12 ноября, сообщается, что внебиржевая покупка 125 296 SOL на сумму $15 млн была завершена 1 октября. Эта разовая покупка примерно в 4,1 раза превысила 30 800 SOL, полученных компанией в виде вознаграждений за стейкинг за весь третий квартал. Это сравнение показывает масштаб покупки, но не означает, что компания будет покупать SOL каждый квартал в таком объёме.
Компания, управляющая казначейскими активами и торгующаяся на Nasdaq, привлекла около $15 млн до вычета расходов ($14,3 млн после вычета расходов) в рамках размещения акций, включавшего варранты. По словам компании, вырученные средства пошли на покупку SOL. Таким образом, через внебиржевого контрагента появился реальный покупатель уже выпущенных токенов. SOL не сжигались, а из отчёта неясно, откуда контрагент получил токены и повлекла ли сделка за собой покупки на бирже.
Вознаграждения за стейкинг, полученные самой компанией, были повторно застейканы. Это увеличивает её запасы без новой внебиржевой покупки. Кроме того, по данным компании, на 30 сентября её валидаторная инфраструктура обслуживала 1,0 млн SOL, делегированных третьими лицами. Эти активы принадлежат клиентам, поэтому их не следует считать покупками компании.
Моё мнение: подтверждённый спрос — позитивный фактор, но считать его повторяющимся пока рано. Следите за фактическим объёмом SOL, купленных или проданных за каждый квартал, и за средствами, которые компания может привлечь для новых покупок. Я бы придавал больший вес спросу со стороны казначейства, если в последующих отчётах будут отражены последовательные чистые покупки, профинансированные завершёнными размещениями.
Не является финансовой рекомендацией. Проводите собственное исследование.