
**Хочешь взять деньги в долг, чтобы купить криптовалюту? Не надо**
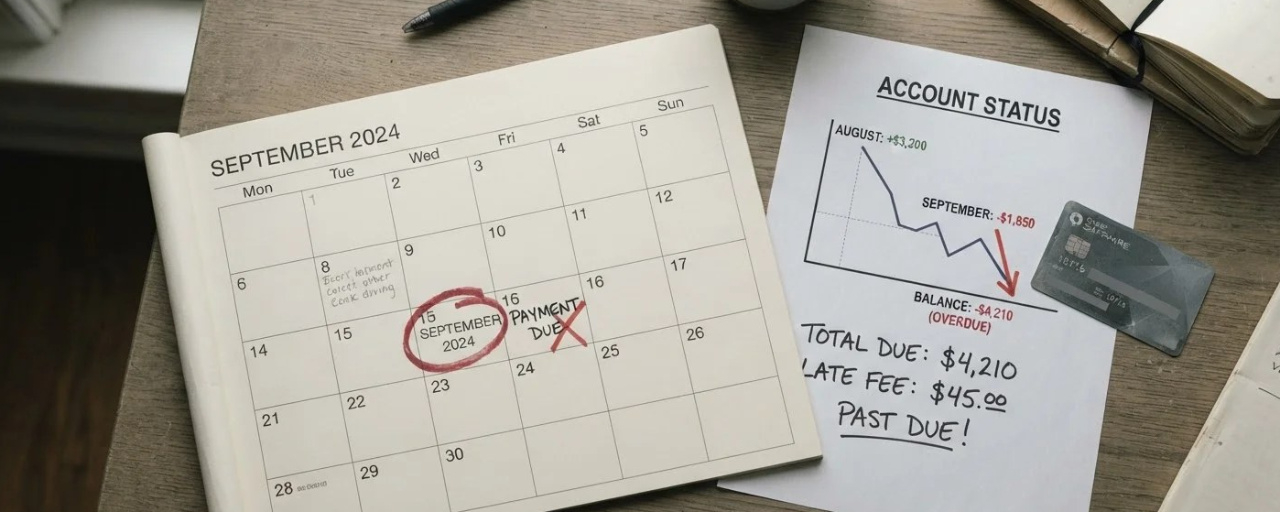
У долга есть чёткий срок погашения, а у крипторынка нет никакого расписания. Ты можешь быть уверен, что на следующей неделе нужно будет внести платёж, но никто не может гарантировать, какой будет цена на следующей неделе. Вот тут-то и начинаются проблемы.
Покупать криптовалюту на заёмные деньги — будь то кредитная карта, онлайн-займ или деньги, одолженные у друга, — значит играть сразу на двух площадках: на рынке, где цены свободно колеблются, и в мире обязательных платежей, которые нельзя отложить. Даже одна из этих вещей может доставить немало хлопот, а уж обе сразу — тем более.
**Почему брать в долг для покупки криптовалюты — плохая комбинация**
Во-первых, стресс удваивается. Стоит цене немного упасть — и паника становится вдвое сильнее, потому что на кону не только цена, но и необходимость вернуть долг. Тот, кто вложил собственные деньги, может подождать. А того, кто вложил заёмные, подгоняет срок возврата.
Во-вторых, решения становятся необдуманными. Продавать или держать актив нужно решать исходя из ситуации на рынке и первоначального плана. Но если нужно платить по кредиту, тебя могут вынудить продать по невыгодной цене просто потому, что нужны деньги на возврат долга, а не потому, что это правильное решение.
В-третьих, проценты начисляются постоянно, а цена — не обязательно растёт. Кредитные платежи и проценты не волнует, красный график или зелёный: счета приходят по расписанию. А цена может месяцами стоять на месте или падать. Платить проценты за актив, который не растёт в цене, — всё равно что платить за парковку машины, которая сломалась.
В-четвёртых, небольшой риск может обернуться большой проблемой. Потерять десять процентов собственных денег больно, но на этом всё. Потерять десять процентов заёмных денег — значит всё равно вернуть всю сумму долга, да ещё и с процентами, хотя денег уже стало меньше.
В-пятых, последствия затрагивают и жизнь вне графиков. Ты плохо спишь, каждое уведомление о цене заставляет сердце биться чаще, а отношения с тем, кто одолжил тебе деньги, тоже могут испортиться. Колебания цены монеты — обычное дело, но долг, который повсюду следует за тобой, — настоящее бремя.
Вот простой пример: ты занял 2 млн рупий, а вернуть деньги нужно через месяц. За этот месяц цена может вырасти, остаться прежней или упасть, и у тебя нет кнопки, чтобы выбрать, что произойдёт. Когда наступает срок платежа, долг не спрашивает, что там с графиком. Если цена упала, ты продаёшь актив в убыток, чтобы вернуть долг, — и на этом история заканчивается: долг погашен, деньги потеряны, а урок обошёлся очень дорого. А теперь сравни это с человеком, который вложил 200 тысяч рупий из карманных денег, которые он готов был надолго отложить. Он может ошибиться, научиться на ошибке и всё равно спокойно спать.
В идеале криптовалюту нужно покупать на свободные деньги — те, которые можно отложить и не трогать, не переживая о сроках возврата. Если сначала нужно влезть в долги, чтобы начать, это знак, что ещё не время, а не признак недостаточной смелости. Гораздо разумнее начать с небольшой суммы собственных денег, чем вкладывать крупную сумму, принадлежащую кому-то другому.
Ты встречал среди своих знакомых людей, которые вложились в криптовалюту на заёмные деньги? Чем всё закончилось?
Этот материал носит исключительно образовательный характер и не является инвестиционной рекомендацией. Всегда проводите собственное исследование (DYOR) и управляйте рисками с учётом своего финансового положения.
#УправлениеРисками #СвободныеДеньги #КриптовалютаДляНачинающих