

Почему я уделяю больше внимания более детализированным данным о ликвидности, а не традиционным ончейн-индикаторам?
Те, кто внимательно следит за моим анализом с прошлого года, уже знают ответ.
Я по-прежнему активно использую ончейн-данные. Однако теперь я редко полагаюсь на индикаторы, которые обобщают активность во всей сети Bitcoin.
Вместо этого я делю участников рынка на более узкие категории, оцениваю потоки капитала на уровне отдельных компаний и организаций и создаю наборы данных, которые могу напрямую использовать в своём анализе.
ForeDex продолжает создавать новые наборы данных, опираясь на ту же аналитическую философию.
Например:
Данные OTC
Данные о маркетмейкерах
Институциональное хранение
Ликвидность в сфере DeFi-кредитования
Эти наборы данных предназначены для непосредственного отслеживания конкретных участников рынка и видов деятельности, связанных с предоставлением или использованием ликвидности.
В частности, анализ ликвидности в сфере DeFi-кредитования позволяет нам изучать не только приток капитала, но и накопление ликвидности, обусловленной заёмными средствами, а также признаки перегрева рыночных настроений.
Этот набор данных оказался особенно полезен для анализа текущего рынка, и, полагаю, он может продолжить играть важную роль и в будущем.
Так почему я настаиваю на том, чтобы разбивать ончейн-данные на столь детальные категории?
Потому что после одобрения биткоин-ETF изменился подход к интерпретации традиционных ончейн-данных.
После одобрения спотовых ETF на биткоин структура торговли на рынке и движение капитала существенно изменились.
В результате, полагаю, традиционные ончейн-показатели теперь содержат значительно больше шума и структурных искажений.
Проблема в том, что многие аналитики продолжают применять исторические подходы к интерпретации, недостаточно учитывая эти структурные изменения.
Я не утверждаю, что ончейн-данные утратили свою ценность.
Как раз наоборот. Я твёрдо убеждён, что ончейн-данные по-прежнему чрезвычайно ценны.
Однако при изменении структуры рынка должен меняться и подход, который мы используем для интерпретации данных.
Позвольте привести несколько примеров.
1. Активные адреса
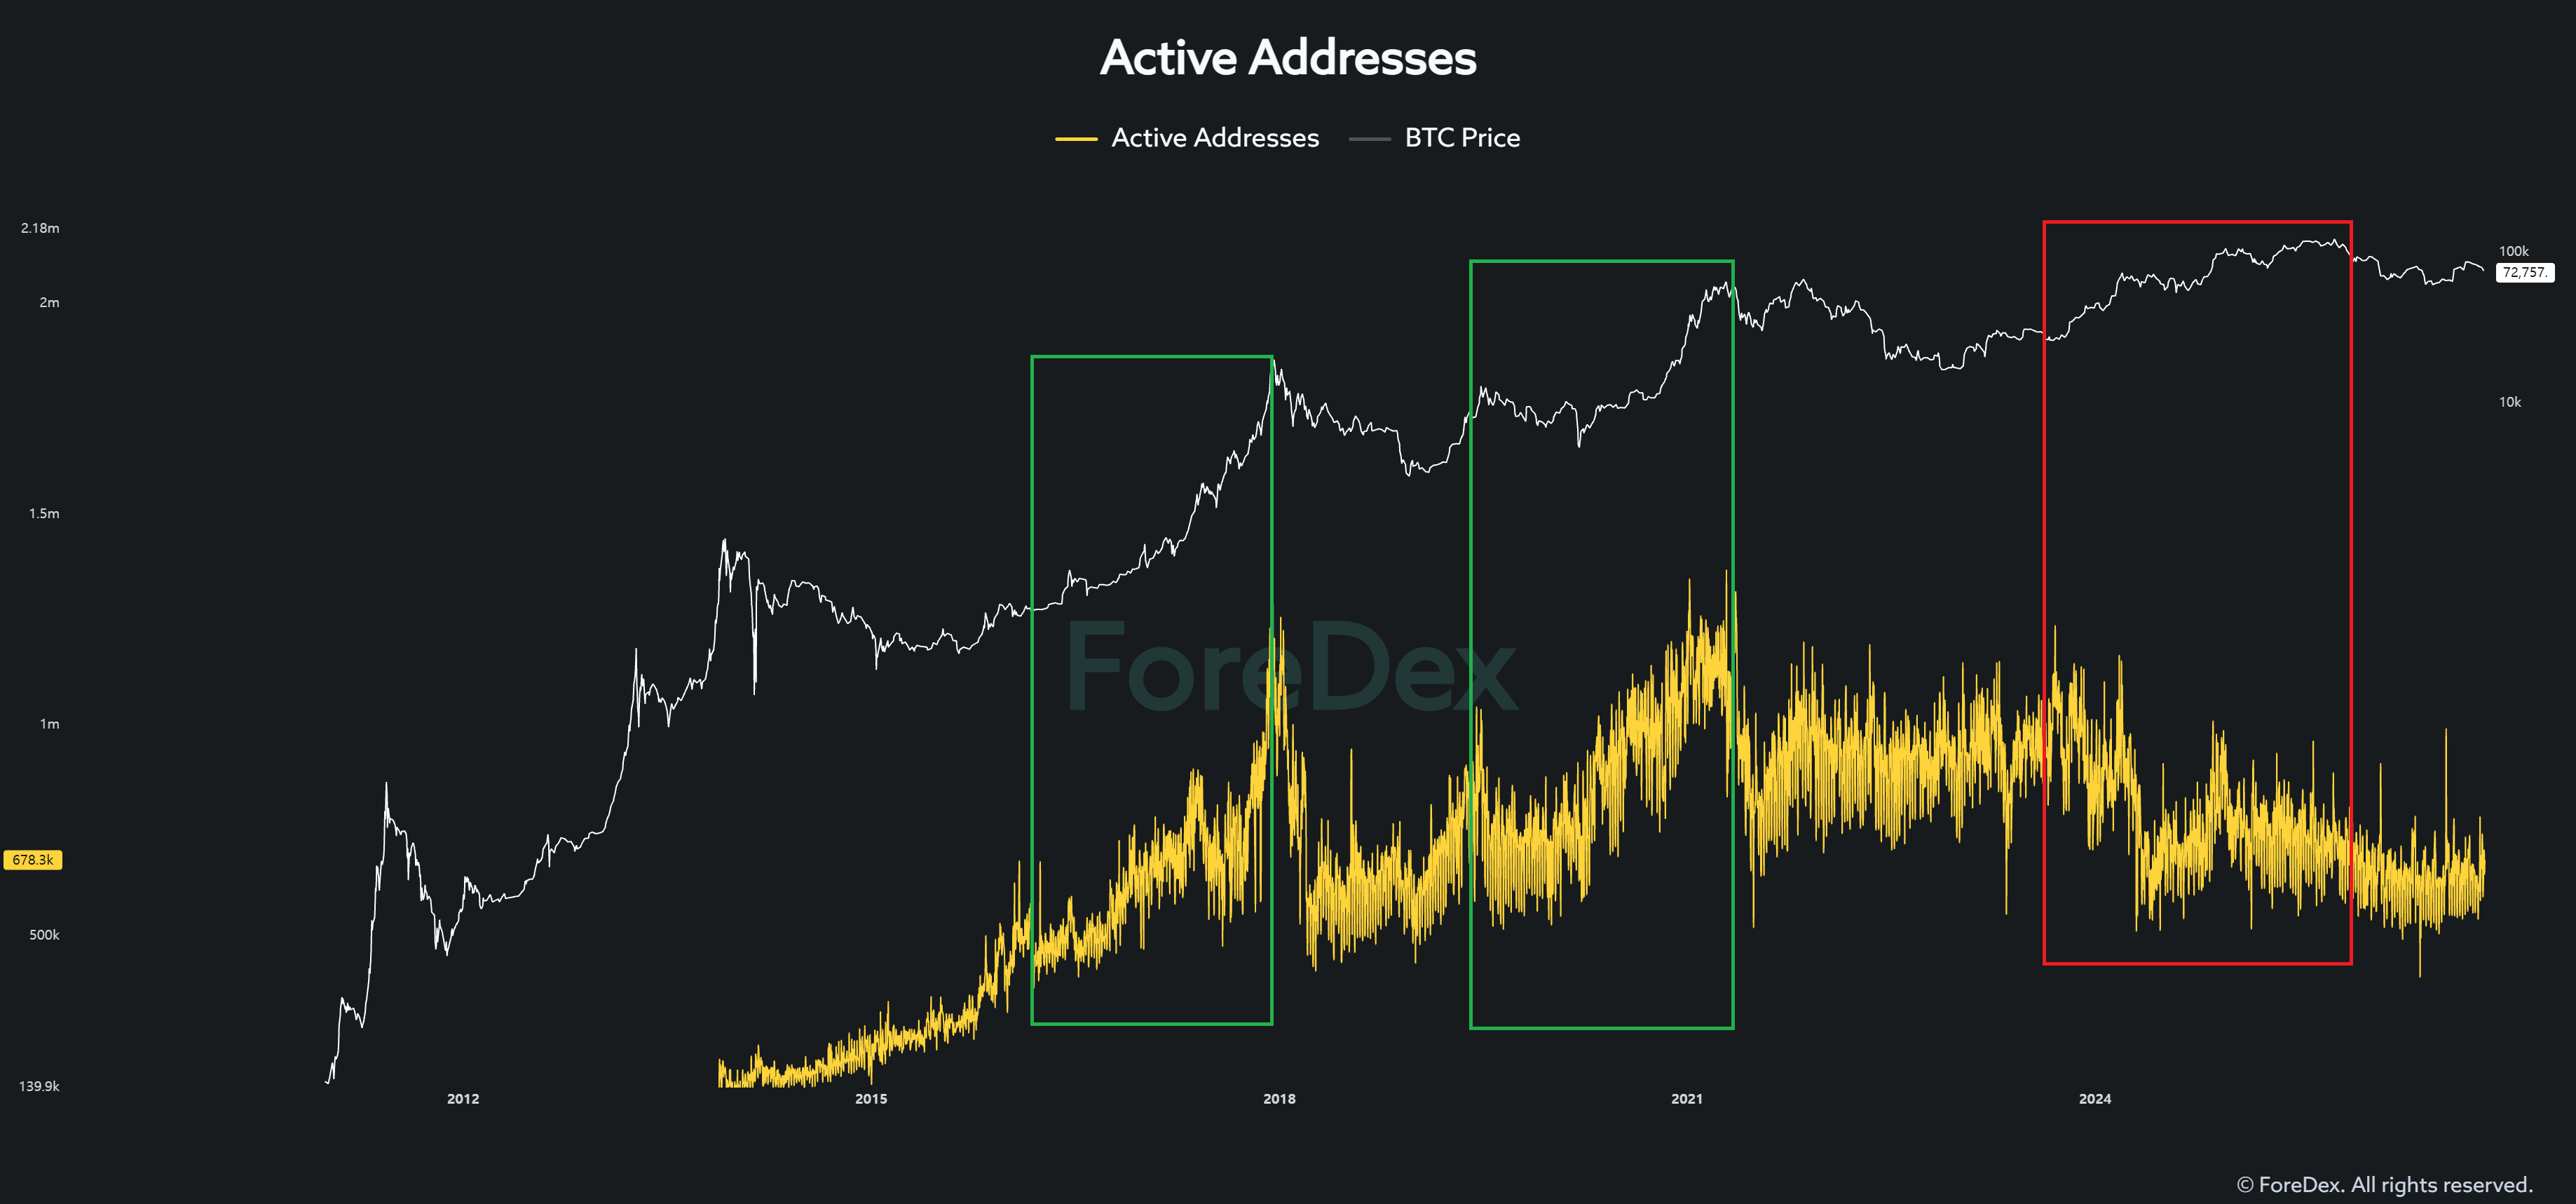
В предыдущих бычьих циклах биткоина рост числа активных адресов, как правило, совпадал с ростом цены биткоина.
Однако в текущем цикле эта взаимосвязь существенно изменилась.
Цена биткоина выросла, но число активных адресов не увеличилось настолько же, как в предыдущих циклах.
Почему так происходит?
Полагаю, одна из главных причин — структурные изменения в торговой активности после одобрения спотовых ETF на биткоин.
Раньше крупные держатели напрямую покупали и переводили биткоины, тем самым создавая ончейн-транзакции.
Однако сегодня многие учреждения и инвесторы получают доступ к биткоину через ETF, а связанные с ETF организации занимаются хранением базовых активов в биткоинах, расчётами и сопутствующими операциями.
Чтобы проиллюстрировать это на крайнем примере: торговая активность, для которой раньше требовалось 100 отдельных ончейн-транзакций, теперь может обрабатываться одной транзакцией в рамках другой структуры рынка.
Разумеется, это всего лишь гипотетический пример, призванный объяснить структурные изменения.
А теперь представьте, что такая структура торговли сохраняется ещё три-пять лет.
Серьёзно подумайте, насколько сильно это может изменить не только число активных адресов, но и многие другие ончейн-показатели.
2. Сегментированный коэффициент MVRV
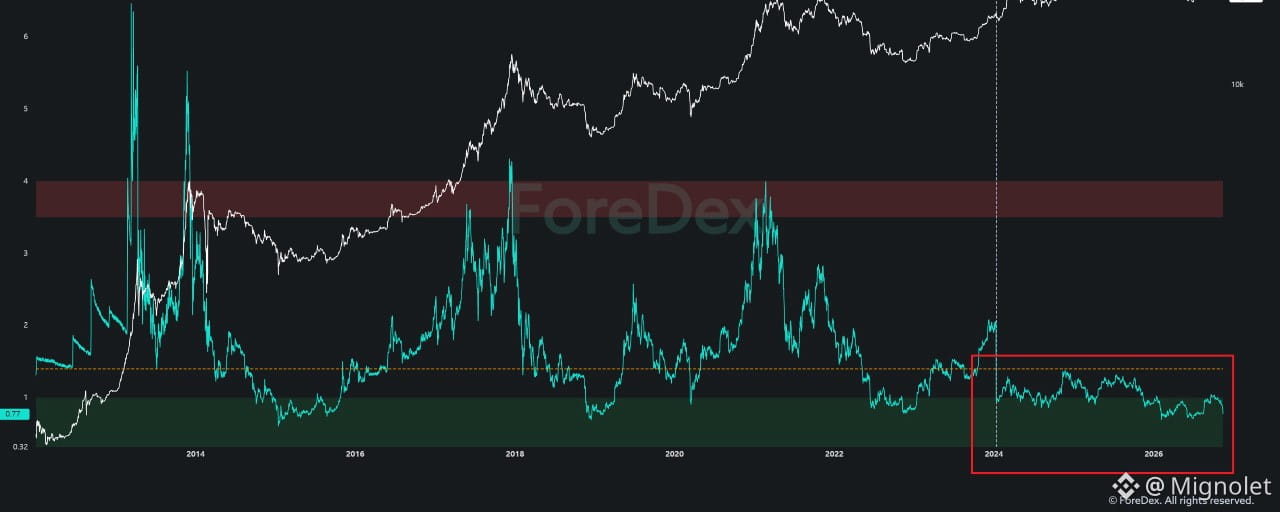
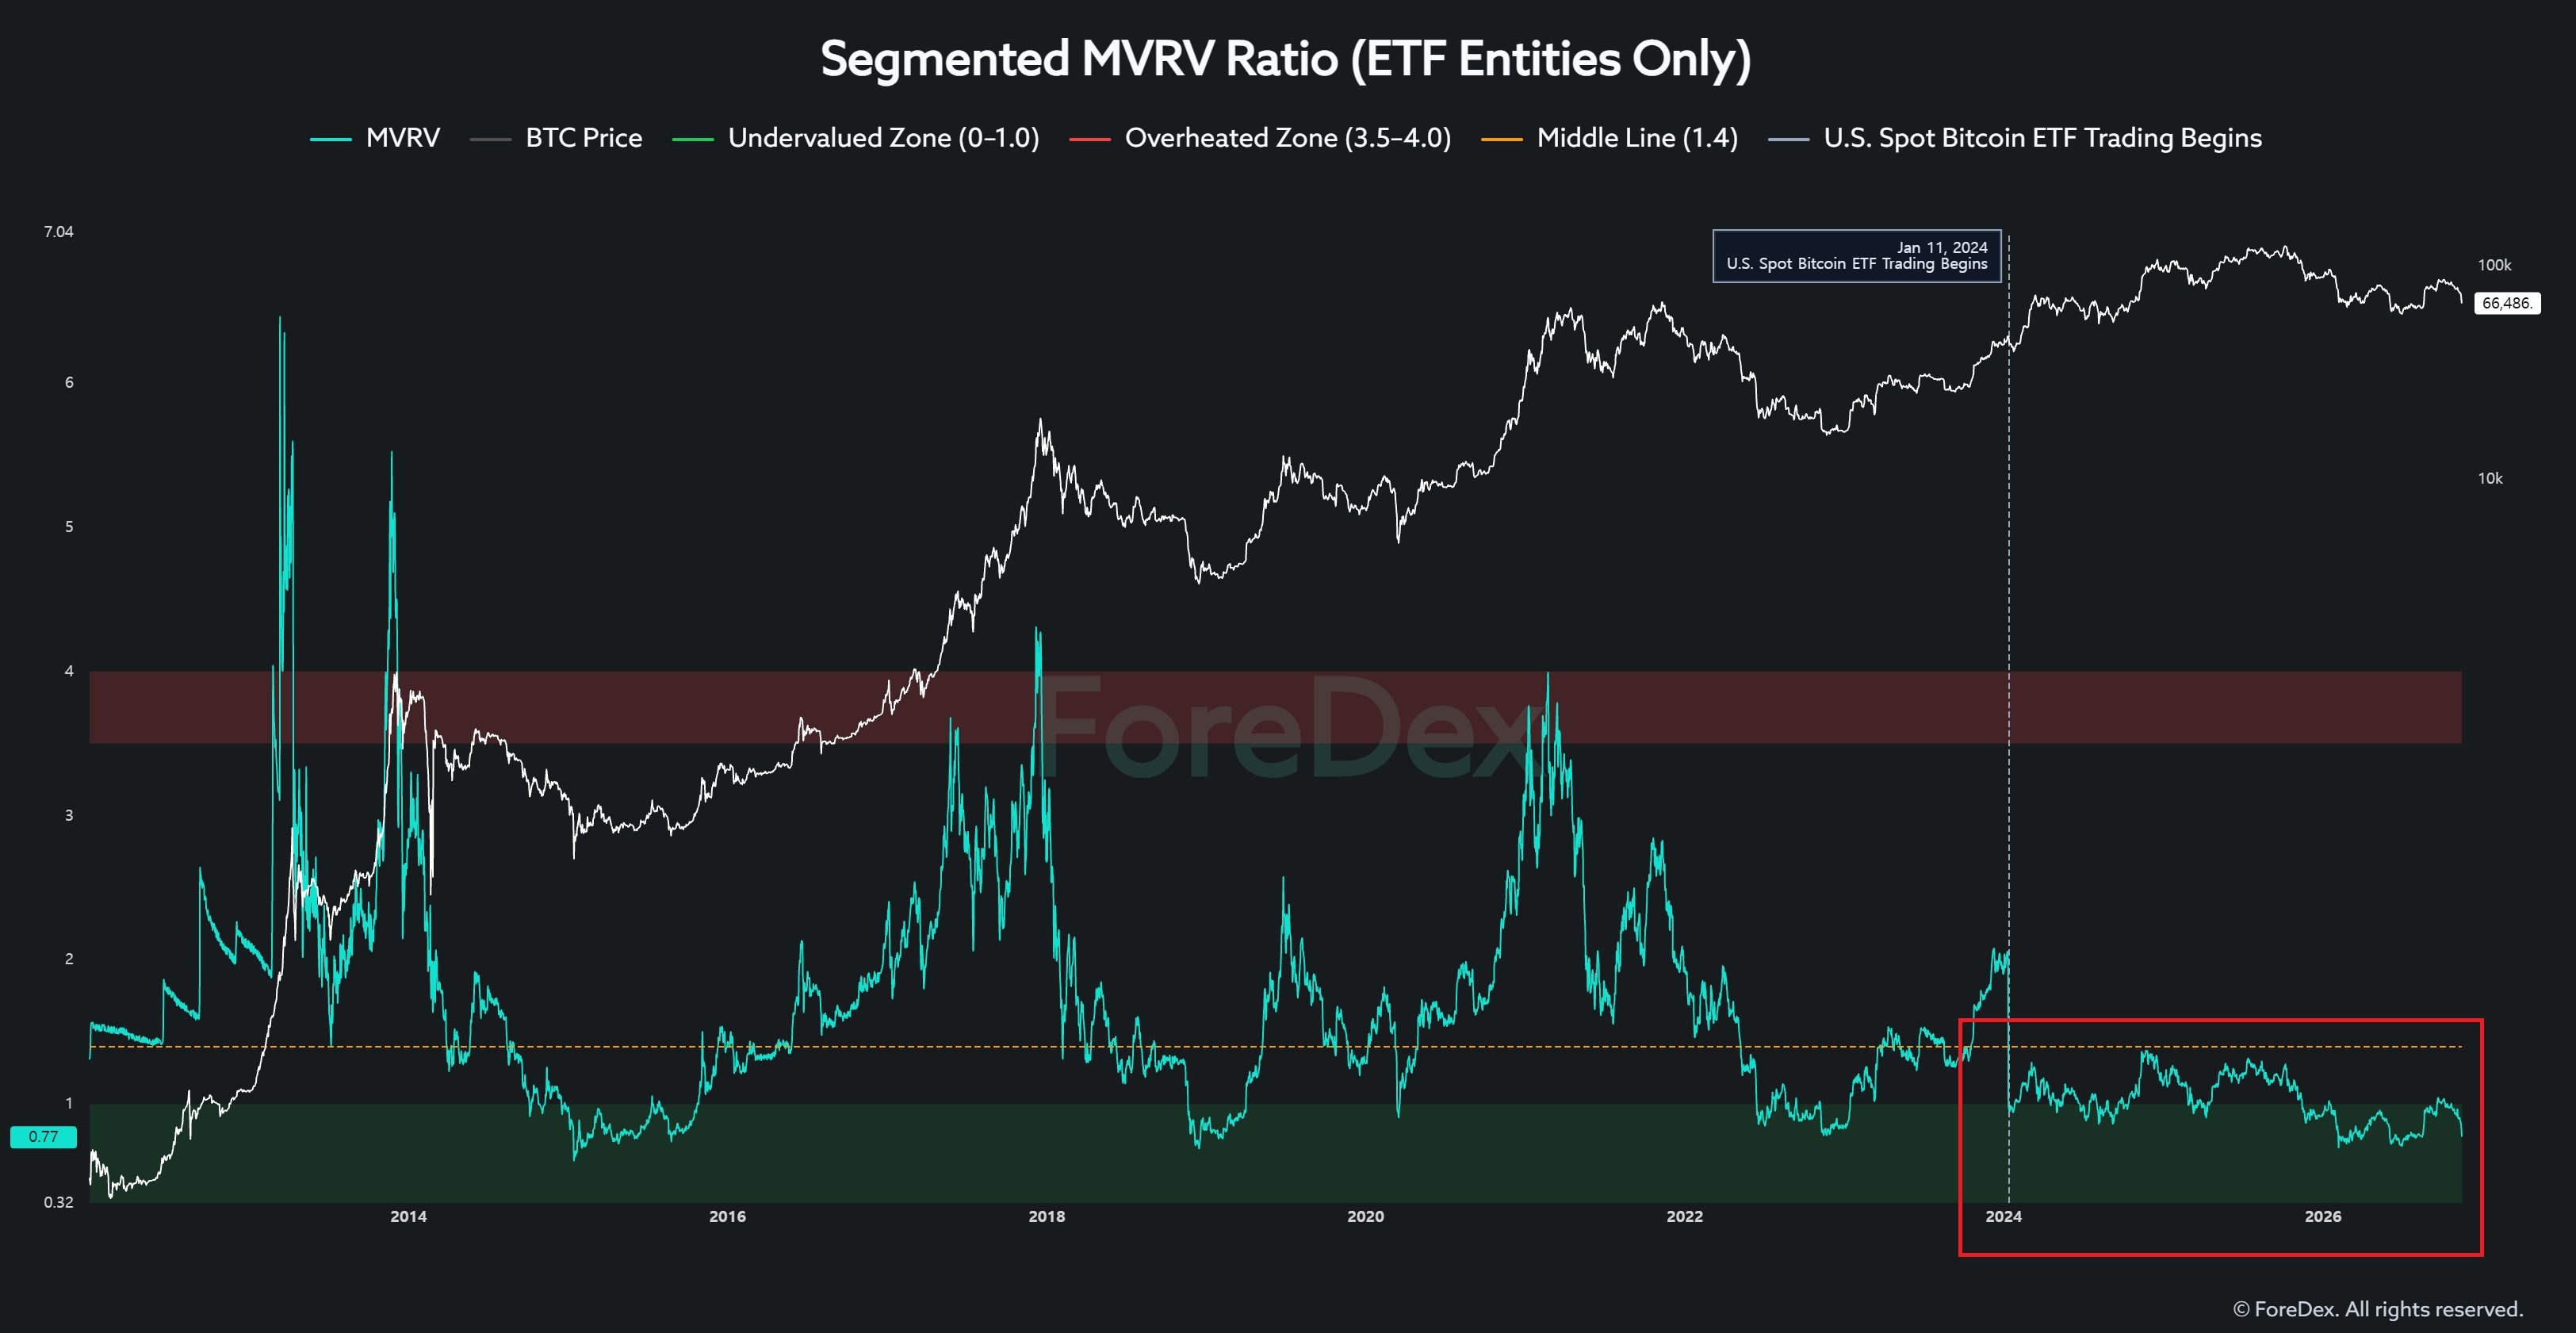
Теперь рассмотрим сегментированный коэффициент MVRV, рассчитанный специально для связанных с ETF участников.
Его поведение совершенно не похоже на то, что мы исторически наблюдали у традиционных показателей MVRV.
В частности, коэффициенту не удаётся значительно подняться выше уровня 1,0.
Одно из возможных объяснений состоит в том, что связанные с ETF участники работают в рамках иных структур хранения и торговли, чем традиционные инвесторы в биткоин.
Если ETF и дальше будут играть важную роль на рынке, MVRV связанных с ETF участников может продолжать вести себя иначе, чем исторический MVRV всего рынка биткоина.
А теперь задумайтесь:
Если даже MVRV — один из самых широко используемых ончейн-показателей последних лет — ведёт себя не так, как в прошлом, можем ли мы действительно считать, что другие показатели остались без изменений?
3. Приток биткоинов на биржи от крупных держателей
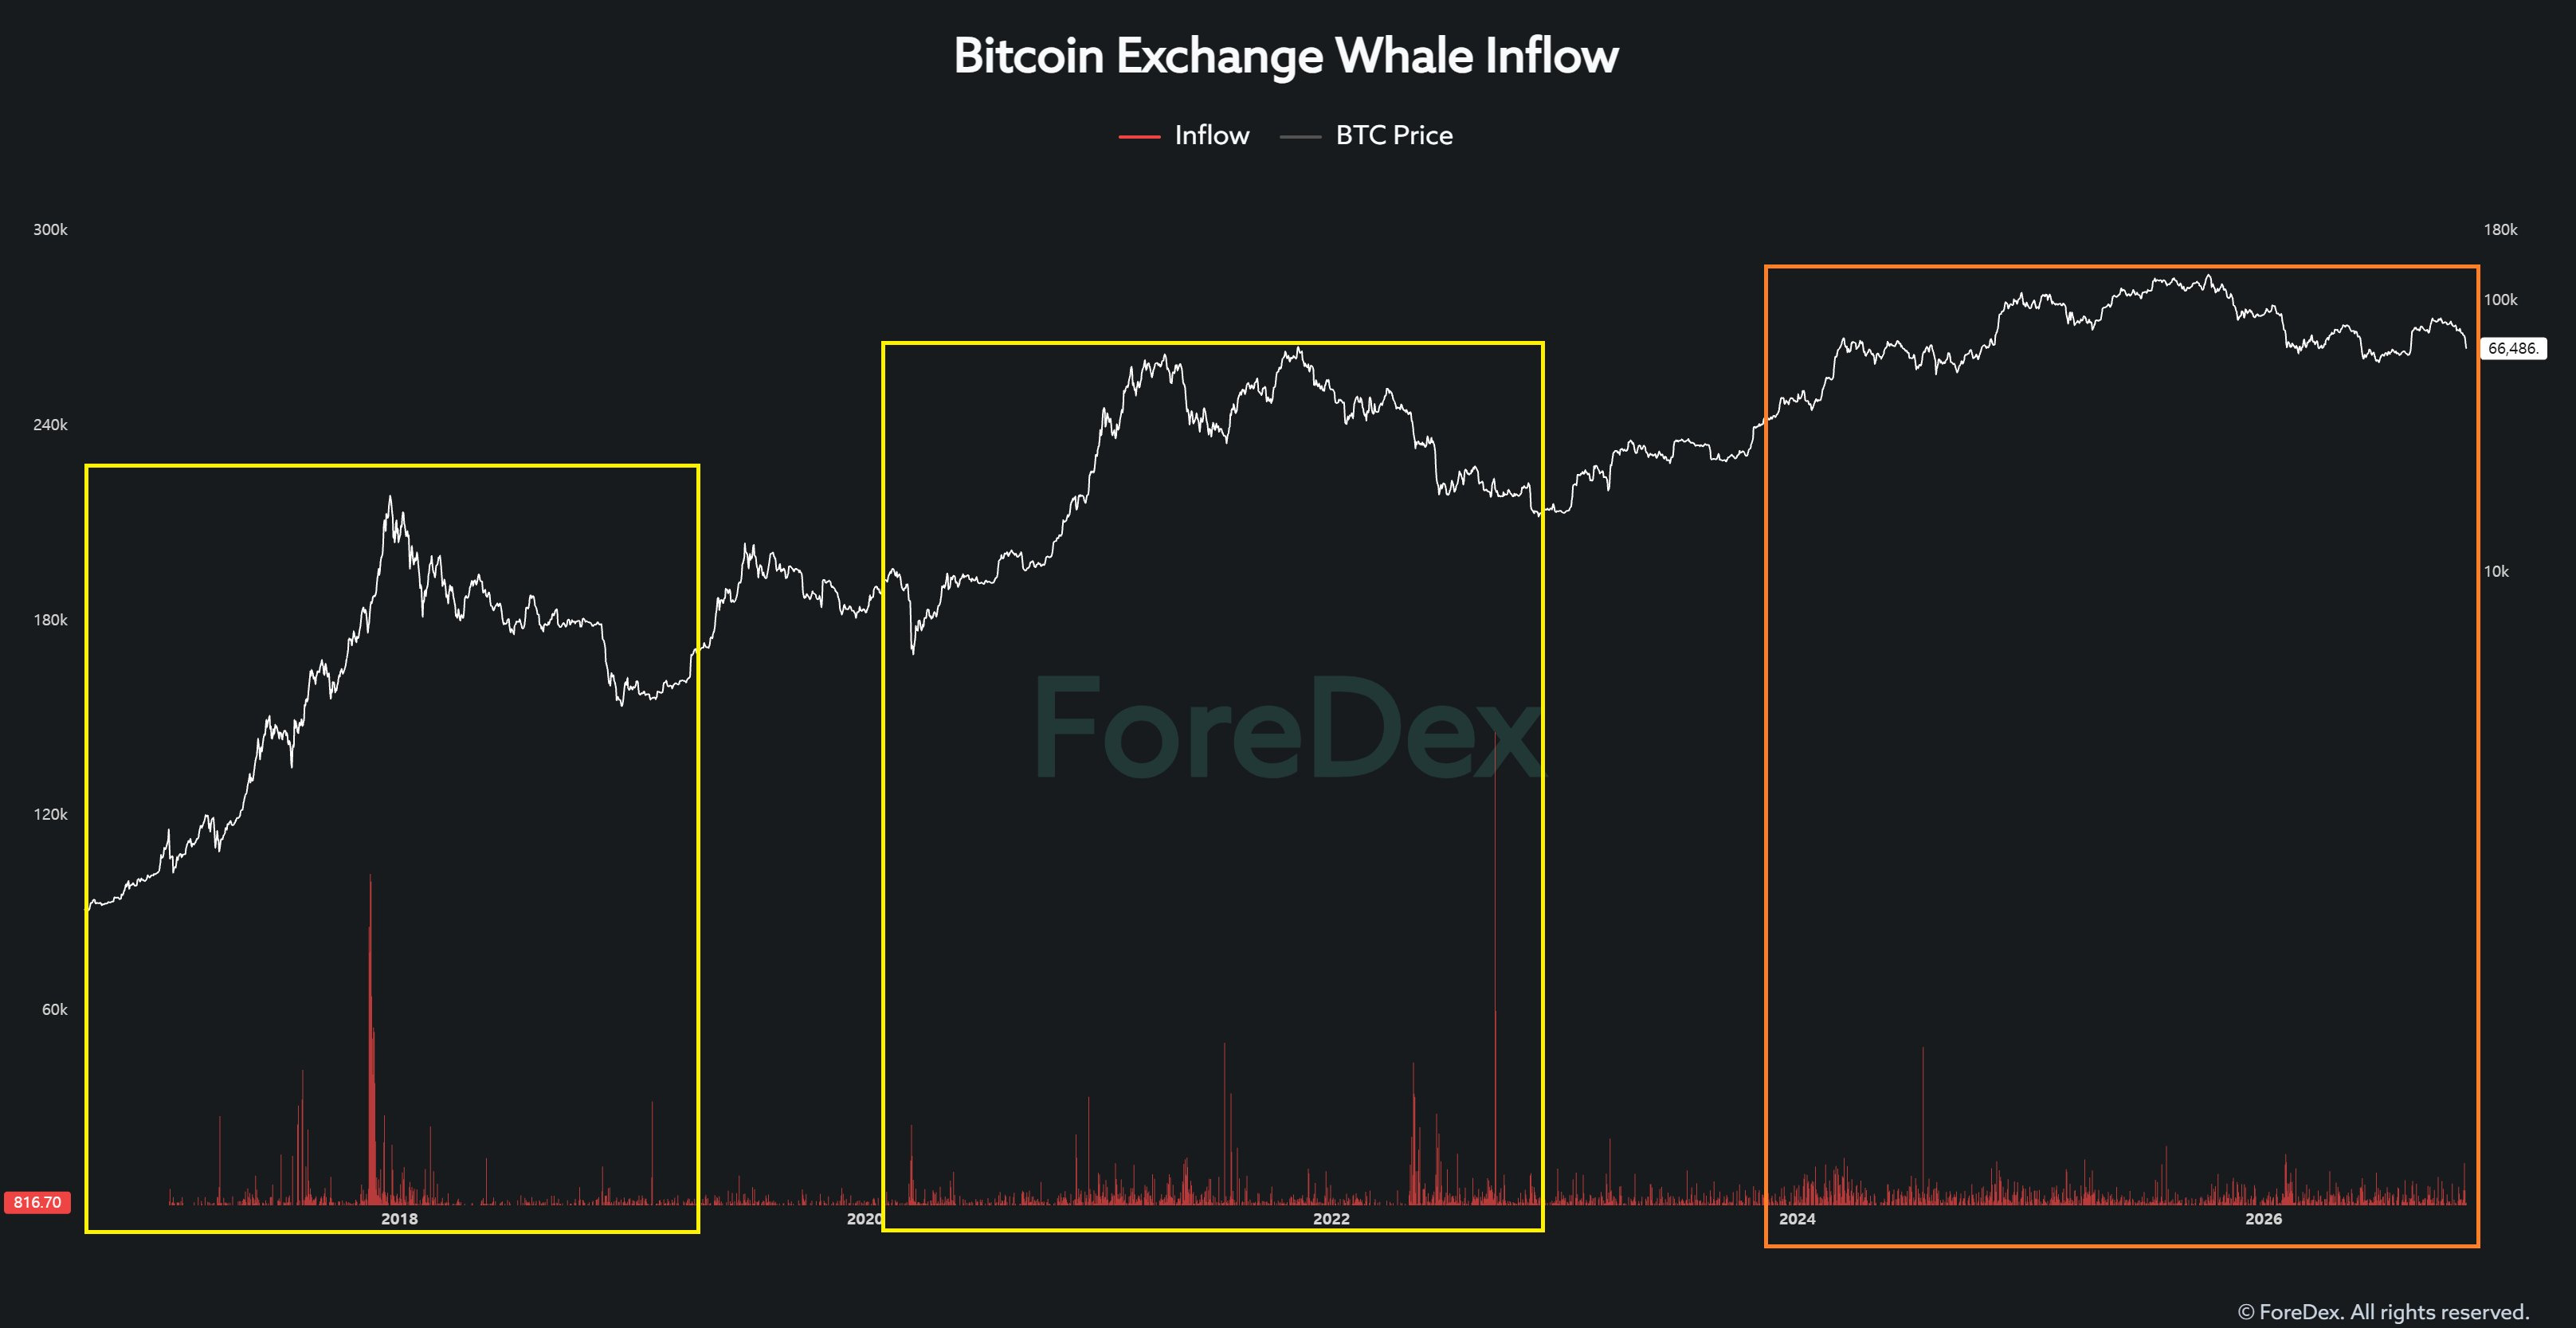
Теперь рассмотрим приток средств на биржи, который связывают именно с крупными держателями.
В предыдущих циклах в периоды серьёзного ухудшения ситуации на рынке приток от крупных держателей иногда превышал 10 000 BTC за один день.
Нередко наблюдались и крупные притоки — около 5 000 BTC.
Однако сегодня даже при появлении столь же крупных переводов многие из них оказываются внутренними перемещениями между кошельками.
Неужели крупные держатели исчезли с рынка?
Нет. Это значит, что крупные держатели изменили способы проведения транзакций.
По сравнению с прошлым крупные держатели всё чаще используют услуги маркетмейкеров и институциональную торговую инфраструктуру. Они также могут разделять крупные переводы на несколько более мелких транзакций.
Например, вместо одного перевода на 3 000 BTC крупный держатель может теперь отправить по 300 BTC в рамках десяти отдельных транзакций.
В таких условиях традиционные пороговые значения для выявления крупных депозитов от держателей биткоина могут не позволить эффективно отследить фактическую активность по продаже.
Крупные держатели не обязательно исчезли. Скорее, традиционные методы их отслеживания могут уже недостаточно точно отражать то, как работает рынок.
4. Адреса с балансом
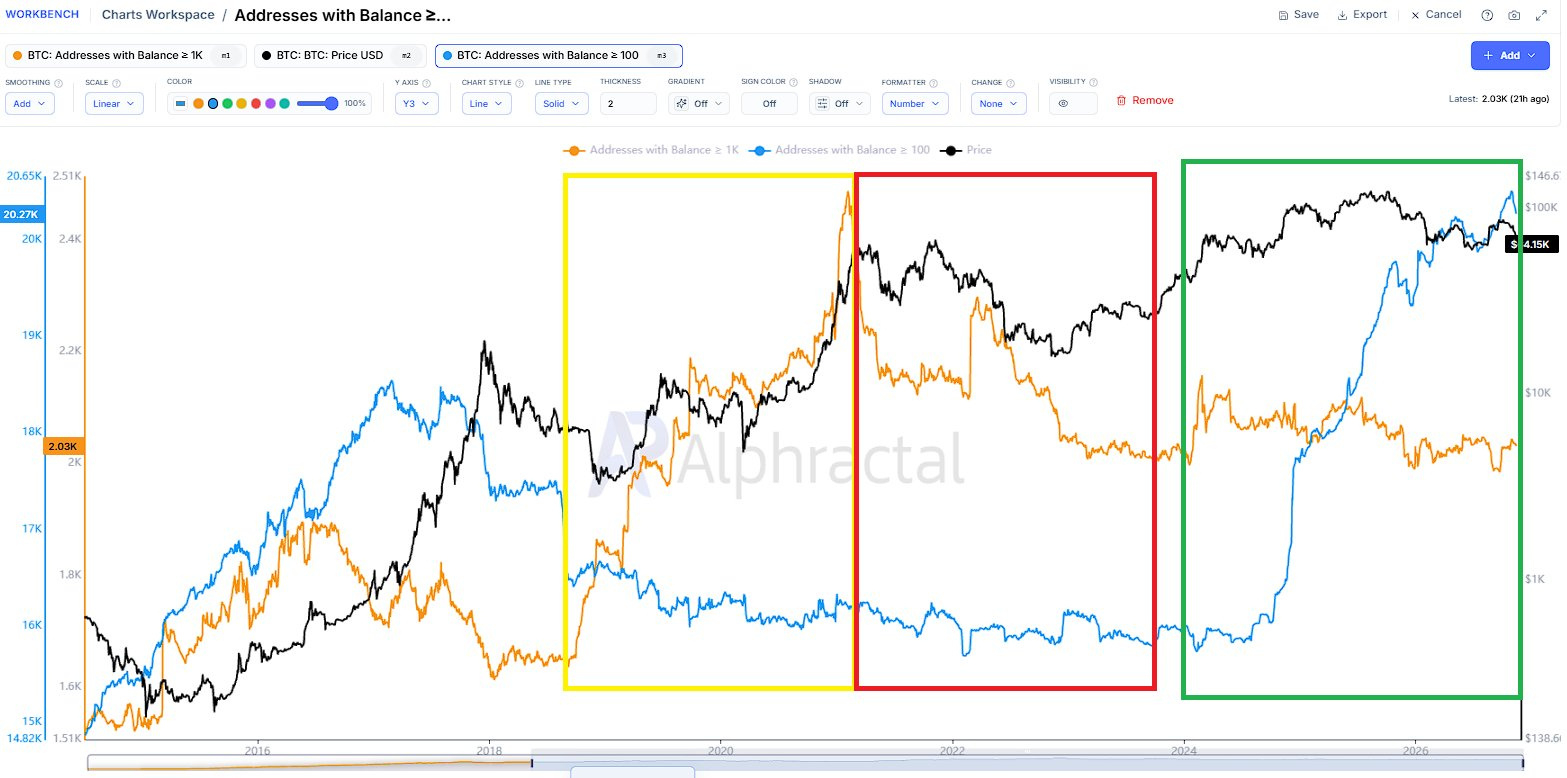
И наконец, рассмотрим адреса биткоина, сгруппированные по объёму средств на них.
На графике:
Оранжевая линия: адреса, на которых хранится не менее 1 000 BTC
Синяя линия: адреса, на которых хранится не менее 100 BTC
В ходе бычьих и медвежьих циклов с 2020 по 2023 год накопление и распределение средств на адресах с балансом не менее 1 000 BTC тесно коррелировали с основными движениями рынка.
Однако текущий цикл выглядит совершенно иначе.
Количество адресов с балансом не менее 1 000 BTC оставалось относительно стабильным или даже сокращалось, тогда как количество адресов с балансом не менее 100 BTC резко выросло.
Почему мы наблюдаем такое расхождение?
Полагаю, важную роль могли сыграть изменения в практике институционального хранения и торговли биткоином после одобрения ETF.
Но вот что важно:
Рост числа адресов с балансом не менее 100 BTC сам по себе не доказывает, что действительно происходит накопление.
Увеличение числа адресов не обязательно означает, что на рынок пришли новые инвесторы или что выросли чистые объёмы покупок.
Количество адресов также может меняться из-за перераспределения уже имеющихся средств, изменений в структурах хранения или внутренней реорганизации кошельков.
Позвольте задать вам вопрос.
Если действительно происходит крупномасштабное накопление, как следует интерпретировать ситуацию, когда число адресов с балансом не менее 1 000 BTC остаётся неизменным, а число адресов с балансом не менее 100 BTC резко растёт?
Недостаточно просто указать на рост числа адресов с балансом от 100 BTC и объявить, что началось накопление.
Это может быть не более чем выборочное использование данных, подтверждающих вывод, к которому вы уже пришли.
В конечном счёте важны не только данные, но и подход к их интерпретации.
Основная мысль, которую я хочу донести с помощью этих четырёх примеров, проста.
После одобрения ETF структура рынка биткоина изменилась, поэтому должны измениться и подходы к интерпретации традиционных ончейн-показателей, агрегированных по всему рынку.
Показатели, полезные в предыдущих циклах, теперь могут содержать значительно больше шума и искажений, обусловленных структурными изменениями.
Но многие ли действительно понимают эти изменения настолько хорошо, чтобы установить новые аналитические стандарты?
И помимо четырёх рассмотренных мной примеров, можем ли мы действительно считать, что другие ончейн-показатели не подвержены подобным структурным искажениям?
Помогли ли традиционные ончейн-показатели определить вершину рынка в ходе бычьего рынка 2025 года так же эффективно, как в предыдущих циклах?
Полагаю, этот вопрос заслуживает серьёзного внимания.
Повторю: я не утверждаю, что традиционные ончейн-показатели стали совершенно бесполезными.
Однако если мы продолжим применять исторические подходы к интерпретации, не учитывая должным образом структурные искажения, заложенные в данных, точность наших инвестиционных решений может фактически снизиться.
Пока эти искажения не будут лучше изучены и в последующих рыночных циклах не появятся более надёжные подходы к интерпретации, я не собираюсь в значительной степени полагаться на традиционные ончейн-показатели, агрегированные по всему рынку.
Именно поэтому с прошлого года я сместил фокус с простого агрегирования данных по всему рынку на выявление и анализ конкретных участников, которые фактически определяют потоки ликвидности.