
Я открыл страницу Space and Time на DefiLlama, и одна строка заставила меня остановиться: доход держателей, 30 дней, $0. Не мало. Ноль.
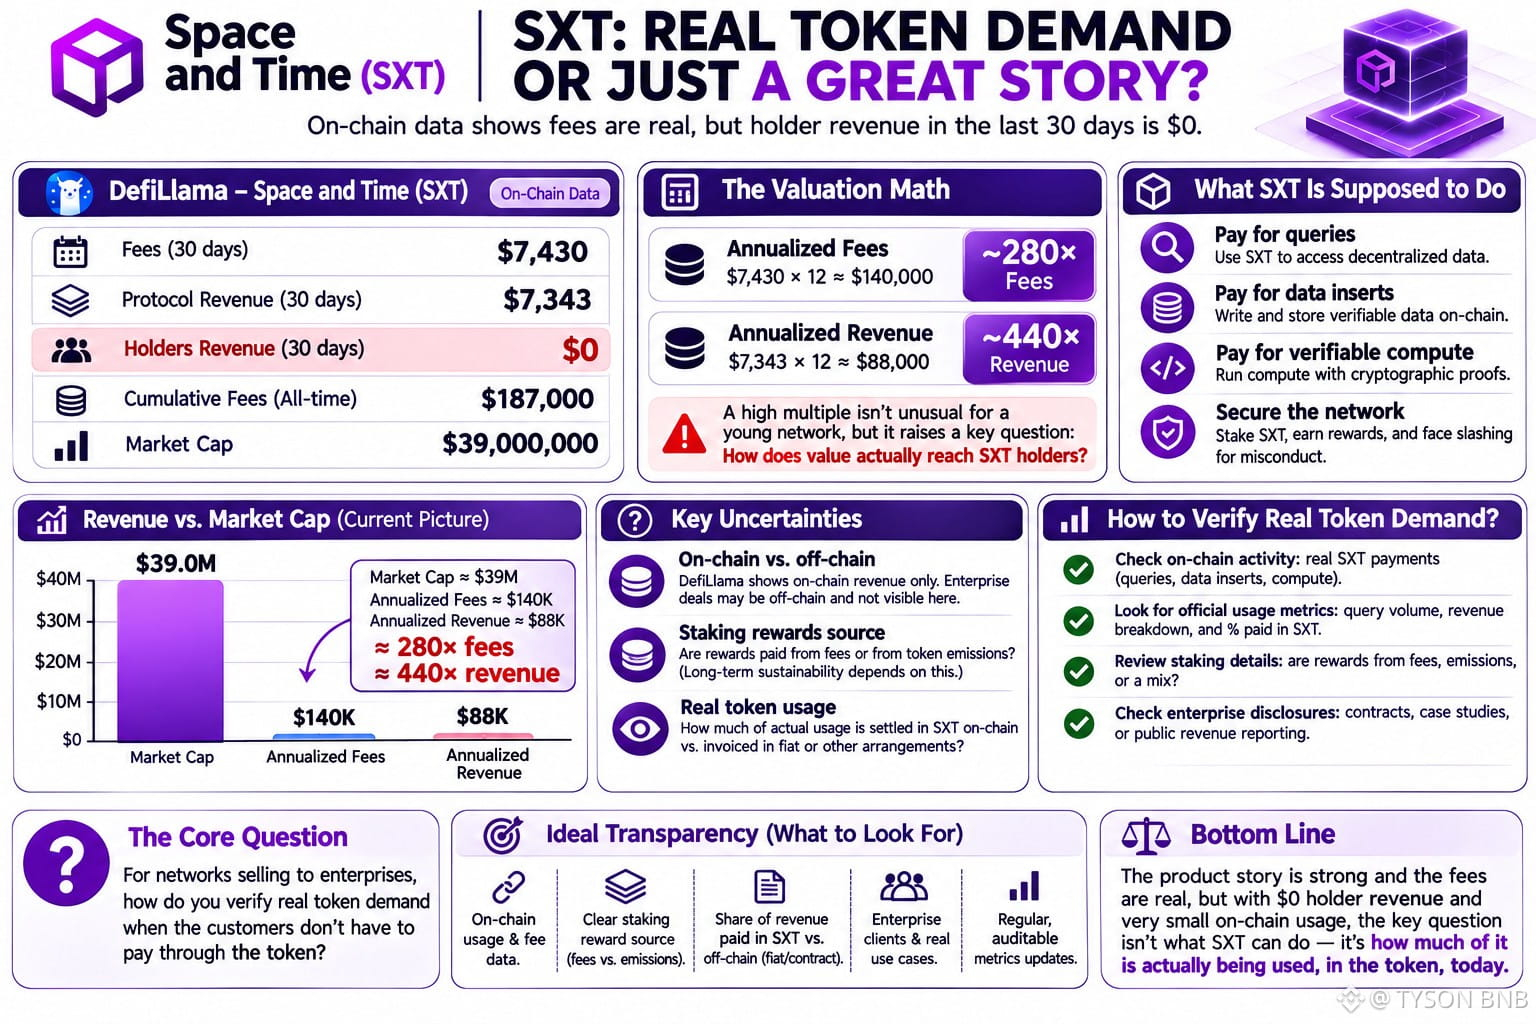
На той же странице за тот же период: $7,430 комиссий, из которых $7,343 учтены как доход протокола. Совокупные комиссии — около $187K. При рыночной капитализации около $39M годовые комиссии в размере примерно $140K дают токену оценку примерно в 280x комиссий. По доходу показатель ближе к 440x.
Одна лишь высокая оценка — ещё не повод осуждать молодую сеть. Я пытаюсь понять, каким образом ценность должна переходить к токену. В официальном посте о токене говорится, что SXT используется для оплаты запросов, добавления данных и верифицируемых вычислений, а безопасность обеспечивается стейкингом и слешингом. То есть задумка такая: стейкать для обеспечения безопасности, платить в SXT за использование. Значит, спрос на токен зависит от платного использования, а ончейн такое использование пока очень невелико. Но есть и весомое возражение. DefiLlama показывает лишь то, что может индексировать. Если институциональные клиенты в сфере токенизированных активов платят через контракты или внечейновые соглашения, эти доходы могут вообще не отражаться в цифрах. По общедоступным дашбордам я не могу ни подтвердить, ни опровергнуть это. Я также не смог выяснить из прочитанного, откуда в долгосрочной перспективе берутся вознаграждения за стейкинг: из комиссий или эмиссии. Вероятно, ответ на этот вопрос важнее графика. Хм... Единственный показатель, который мне хотелось бы увидеть, — какая доля описанного командой платного использования действительно рассчитывается ончейн в SXT, а какая выставляется к оплате где-то ещё.
Как бы вы проверяли реальный спрос на токен у сетей, работающих с предприятиями, если клиентам не обязательно платить этим токеном?
#sxt $SXT @SpaceandTime
На той же странице за тот же период: $7,430 комиссий, из которых $7,343 учтены как доход протокола. Совокупные комиссии — около $187K. При рыночной капитализации около $39M годовые комиссии в размере примерно $140K дают токену оценку примерно в 280x комиссий. По доходу показатель ближе к 440x.
Одна лишь высокая оценка — ещё не повод осуждать молодую сеть. Я пытаюсь понять, каким образом ценность должна переходить к токену. В официальном посте о токене говорится, что SXT используется для оплаты запросов, добавления данных и верифицируемых вычислений, а безопасность обеспечивается стейкингом и слешингом. То есть задумка такая: стейкать для обеспечения безопасности, платить в SXT за использование. Значит, спрос на токен зависит от платного использования, а ончейн такое использование пока очень невелико. Но есть и весомое возражение. DefiLlama показывает лишь то, что может индексировать. Если институциональные клиенты в сфере токенизированных активов платят через контракты или внечейновые соглашения, эти доходы могут вообще не отражаться в цифрах. По общедоступным дашбордам я не могу ни подтвердить, ни опровергнуть это. Я также не смог выяснить из прочитанного, откуда в долгосрочной перспективе берутся вознаграждения за стейкинг: из комиссий или эмиссии. Вероятно, ответ на этот вопрос важнее графика. Хм... Единственный показатель, который мне хотелось бы увидеть, — какая доля описанного командой платного использования действительно рассчитывается ончейн в SXT, а какая выставляется к оплате где-то ещё.
Как бы вы проверяли реальный спрос на токен у сетей, работающих с предприятиями, если клиентам не обязательно платить этим токеном?
#sxt $SXT @SpaceandTime