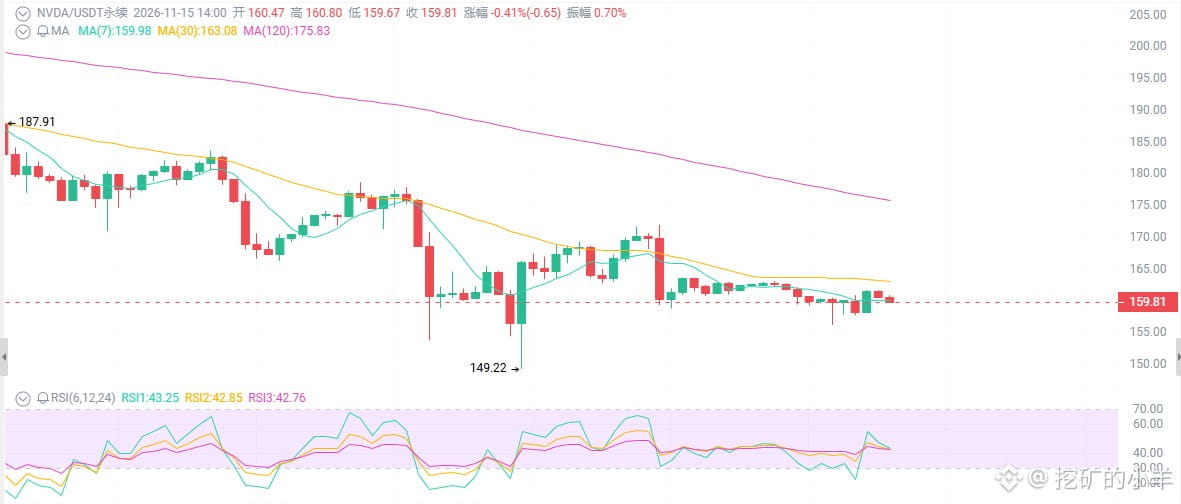
Nvidia по $160 — рискнёте поймать падающий нож?
Скандал вокруг Дженсена Хуанга разгорается, совет директоров обсуждает его будущее, а акции обвалились с $243 до $160 — на 30%. При этом RSI всего 25, то есть рынок глубоко перепродан, а отчётность во вторник станет приговором — это золотое дно, которое выпадает раз в десять лет, или бездонная пропасть?
Сначала посмотрим на картину в целом: акции падают водопадом, но индикаторы уже кричат: «Больно!»
С начала октября цена рухнула с пика в $243 до $160 — более чем на 30%. Акции пробили 200-дневную среднюю на отметке $204 и годовую среднюю; скользящие выстроились по-медвежьи, а разрыв между линиями MACD в отрицательной зоне увеличивается. Дневной RSI — около 25, глубокая перепроданность. На падении объёмы выросли, преобладали ликвидации длинных позиций. В краткосрочной перспективе падение зашло слишком далеко, но тренд ещё не развернулся вверх.
Первое: именно скандал вокруг Дженсена Хуанга стал главной причиной нынешнего обвала.
За последние две недели главным негативным фактором были не крах спроса на ИИ и не провальная отчётность, а неопределённость вокруг руководства. В публикациях упоминались внебрачная связь и предполагаемые контакты с лицами, связанными с Китаем; совет директоров обсуждал, останется ли Хуанг на посту. Затем появились сообщения об отставке или смещении. Аналитики Cantor, Bernstein, Evercore и других компаний понизили целевые цены; некоторые сократили их с чрезвычайно высоких уровней до $200–250.
Акции упали с $243 до $160 — рынок переоценивает не стоимость компании, а вопрос: «Останется ли Хуанг в своём кресле?»
Второе: фундаментальные показатели у компании — просто монстр, но сейчас рынок на них не смотрит.
Выручка во II квартале составила $9,62 млрд, на 106% больше, чем годом ранее; выручка подразделения дата-центров — $8,9 млрд, рост на 117%. Прогноз на III квартал — $10,8 млрд ±2%, а рост примерно на 70% в 2028 финансовом году остаётся в силе. Валовая маржа — около 75%, свободный денежный поток высокий, объём программы обратного выкупа акций значительный.
Со способностью компании зарабатывать всё в порядке. Проблема — в «человеческом факторе».
Рынок беспокоит рост стоимости HBM, который может сократить маржу, конкуренция со стороны специализированных чипов, риски, связанные с экспортными ограничениями, а также замедление цикла капитальных затрат на ИИ — из-за процентных ставок, электроснабжения, политического давления и неопределённости в политике после промежуточных выборов.
Третье: отчётность во вторник станет настоящим приговором.
17 ноября, после закрытия американского рынка, Nvidia опубликует результаты за III квартал 2027 финансового года. Рынок будет особенно внимательно следить за тремя вещами:
Подтвердит ли компания прогноз: около $10,8 млрд ±2% на III квартал и рост примерно на 70% в 2028 финансовом году?
Как продвигается наращивание поставок Vera Rubin — сможет ли следующее поколение продукции подхватить эстафету?
Сильный прогноз подтверждён + плавный переход руководства → быстрый отскок с тестированием уровня выше $170, а возможно, и $180.
Прогноз хуже ожиданий + хаос в руководстве → повторное тестирование $150, а возможно, и 52-недельного минимума в районе $148–149.
Нейтральные и расплывчатые заявления → акции продолжат болтаться в диапазоне $150–170, пока вы окончательно не потеряете терпение.
Скандал вокруг Дженсена Хуанга разгорается, совет директоров обсуждает его будущее, а акции обвалились с $243 до $160 — на 30%. При этом RSI всего 25, то есть рынок глубоко перепродан, а отчётность во вторник станет приговором — это золотое дно, которое выпадает раз в десять лет, или бездонная пропасть?
Сначала посмотрим на картину в целом: акции падают водопадом, но индикаторы уже кричат: «Больно!»
С начала октября цена рухнула с пика в $243 до $160 — более чем на 30%. Акции пробили 200-дневную среднюю на отметке $204 и годовую среднюю; скользящие выстроились по-медвежьи, а разрыв между линиями MACD в отрицательной зоне увеличивается. Дневной RSI — около 25, глубокая перепроданность. На падении объёмы выросли, преобладали ликвидации длинных позиций. В краткосрочной перспективе падение зашло слишком далеко, но тренд ещё не развернулся вверх.
Первое: именно скандал вокруг Дженсена Хуанга стал главной причиной нынешнего обвала.
За последние две недели главным негативным фактором были не крах спроса на ИИ и не провальная отчётность, а неопределённость вокруг руководства. В публикациях упоминались внебрачная связь и предполагаемые контакты с лицами, связанными с Китаем; совет директоров обсуждал, останется ли Хуанг на посту. Затем появились сообщения об отставке или смещении. Аналитики Cantor, Bernstein, Evercore и других компаний понизили целевые цены; некоторые сократили их с чрезвычайно высоких уровней до $200–250.
Акции упали с $243 до $160 — рынок переоценивает не стоимость компании, а вопрос: «Останется ли Хуанг в своём кресле?»
Второе: фундаментальные показатели у компании — просто монстр, но сейчас рынок на них не смотрит.
Выручка во II квартале составила $9,62 млрд, на 106% больше, чем годом ранее; выручка подразделения дата-центров — $8,9 млрд, рост на 117%. Прогноз на III квартал — $10,8 млрд ±2%, а рост примерно на 70% в 2028 финансовом году остаётся в силе. Валовая маржа — около 75%, свободный денежный поток высокий, объём программы обратного выкупа акций значительный.
Со способностью компании зарабатывать всё в порядке. Проблема — в «человеческом факторе».
Рынок беспокоит рост стоимости HBM, который может сократить маржу, конкуренция со стороны специализированных чипов, риски, связанные с экспортными ограничениями, а также замедление цикла капитальных затрат на ИИ — из-за процентных ставок, электроснабжения, политического давления и неопределённости в политике после промежуточных выборов.
Третье: отчётность во вторник станет настоящим приговором.
17 ноября, после закрытия американского рынка, Nvidia опубликует результаты за III квартал 2027 финансового года. Рынок будет особенно внимательно следить за тремя вещами:
Подтвердит ли компания прогноз: около $10,8 млрд ±2% на III квартал и рост примерно на 70% в 2028 финансовом году?
Как продвигается наращивание поставок Vera Rubin — сможет ли следующее поколение продукции подхватить эстафету?
Сильный прогноз подтверждён + плавный переход руководства → быстрый отскок с тестированием уровня выше $170, а возможно, и $180.
Прогноз хуже ожиданий + хаос в руководстве → повторное тестирование $150, а возможно, и 52-недельного минимума в районе $148–149.
Нейтральные и расплывчатые заявления → акции продолжат болтаться в диапазоне $150–170, пока вы окончательно не потеряете терпение.