📉 Дебиторская задолженность SanDisk взлетела на 452%, а выручка выросла лишь на 378%: на бумаге процветание, но за ним не стоят реальные деньги
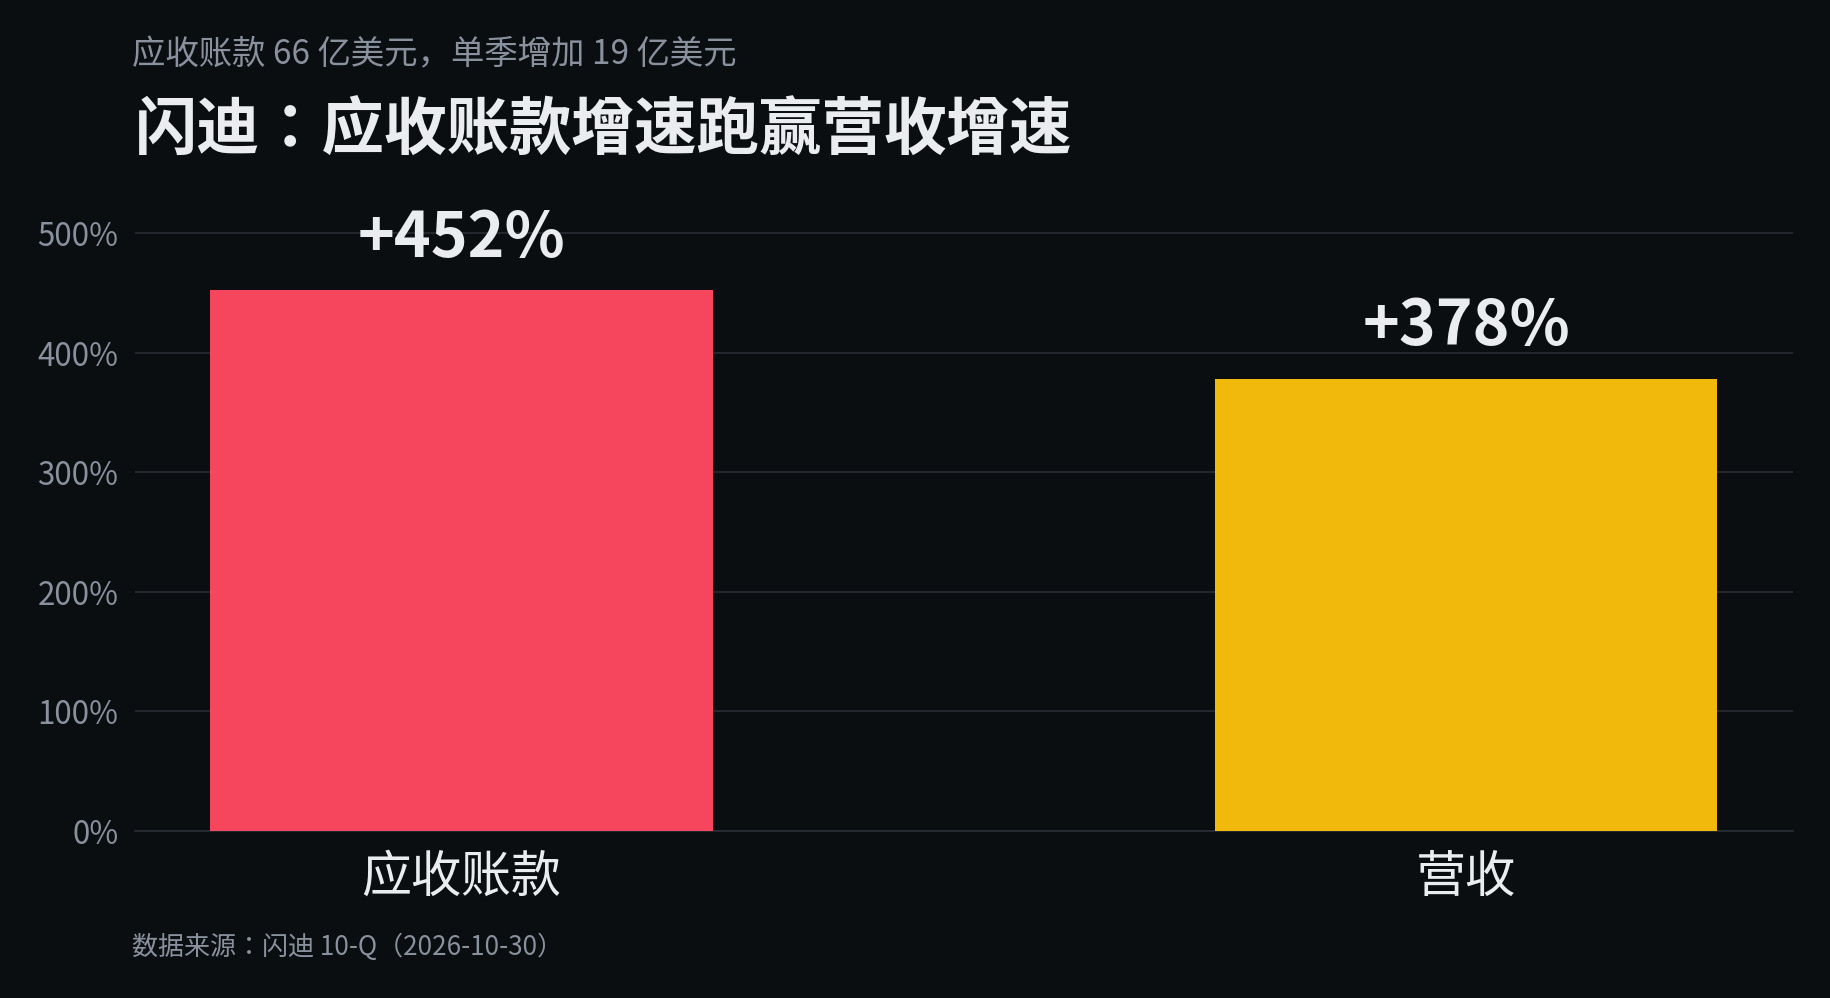
В последнем отчёте SanDisk по форме 10-Q бросается в глаза разрыв: дебиторская задолженность год к году взлетела на 452%, достигнув 6,6 млрд долларов. Только за квартал она выросла на 1,9 млрд долларов; тем временем выручка увеличилась на 378% год к году — на 74 процентных пункта меньше, чем дебиторская задолженность. Товар продан, но деньги ещё не получены.
Инсайдеры действуют ещё прямолинейнее: за последние 90 дней они продали акции на чистую сумму около 118,1 млн долларов. Крупнейшая сделка составила около 105 млн долларов; покупок за этот период не было.
Котировки уже всё сказали: на следующий день после отчёта акции упали на 13,5%; 11 ноября отскочили на 13,69% и закрылись на отметке 977,69 доллара, но за следующие два торговых дня снова снизились на 9,48%, до 885,01 доллара. В пятницу за день они упали на 5,59%, а после закрытия торгов — ещё на 2,24%, до 865,23 доллара. Даже дробление акций в соотношении 8 к 1, вступающее в силу 20 ноября, не смогло стабилизировать котировки.
Устойчивое опережение роста выручки ростом дебиторской задолженности — типичный сигнал агрессивного наращивания продаж в кредит. Следующий отчёт по форме 10-Q ожидается примерно в марте 2027 года. Если к тому времени рост дебиторской задолженности не замедлится и не опустится ниже темпов роста выручки, история о подорожании памяти потеряет убедительность. И наоборот: если рост дебиторской задолженности начнёт замедляться раньше выручки, это будет настоящим сигналом того, что нынешний подъём достиг пика. Цена после закрытия торгов — 865,23 доллара — уже ниже цены закрытия; следующая важная отметка — круглый уровень в 850 долларов.
Дробление акций — это всего лишь обмен крупной купюры на мелочь; сроки оплаты оно не меняет. Цифры по дебиторской задолженности за следующий квартал куда важнее даты дробления акций.
$SNDK #чипы_памяти
В последнем отчёте SanDisk по форме 10-Q бросается в глаза разрыв: дебиторская задолженность год к году взлетела на 452%, достигнув 6,6 млрд долларов. Только за квартал она выросла на 1,9 млрд долларов; тем временем выручка увеличилась на 378% год к году — на 74 процентных пункта меньше, чем дебиторская задолженность. Товар продан, но деньги ещё не получены.
Инсайдеры действуют ещё прямолинейнее: за последние 90 дней они продали акции на чистую сумму около 118,1 млн долларов. Крупнейшая сделка составила около 105 млн долларов; покупок за этот период не было.
Котировки уже всё сказали: на следующий день после отчёта акции упали на 13,5%; 11 ноября отскочили на 13,69% и закрылись на отметке 977,69 доллара, но за следующие два торговых дня снова снизились на 9,48%, до 885,01 доллара. В пятницу за день они упали на 5,59%, а после закрытия торгов — ещё на 2,24%, до 865,23 доллара. Даже дробление акций в соотношении 8 к 1, вступающее в силу 20 ноября, не смогло стабилизировать котировки.
Устойчивое опережение роста выручки ростом дебиторской задолженности — типичный сигнал агрессивного наращивания продаж в кредит. Следующий отчёт по форме 10-Q ожидается примерно в марте 2027 года. Если к тому времени рост дебиторской задолженности не замедлится и не опустится ниже темпов роста выручки, история о подорожании памяти потеряет убедительность. И наоборот: если рост дебиторской задолженности начнёт замедляться раньше выручки, это будет настоящим сигналом того, что нынешний подъём достиг пика. Цена после закрытия торгов — 865,23 доллара — уже ниже цены закрытия; следующая важная отметка — круглый уровень в 850 долларов.
Дробление акций — это всего лишь обмен крупной купюры на мелочь; сроки оплаты оно не меняет. Цифры по дебиторской задолженности за следующий квартал куда важнее даты дробления акций.
$SNDK #чипы_памяти