Итоги недели: на прошлой неделе американский рынок сначала просел, а затем пошёл вверх. В пятницу индексы закрылись разнонаправленно, но по итогам недели все три основных индекса выросли.
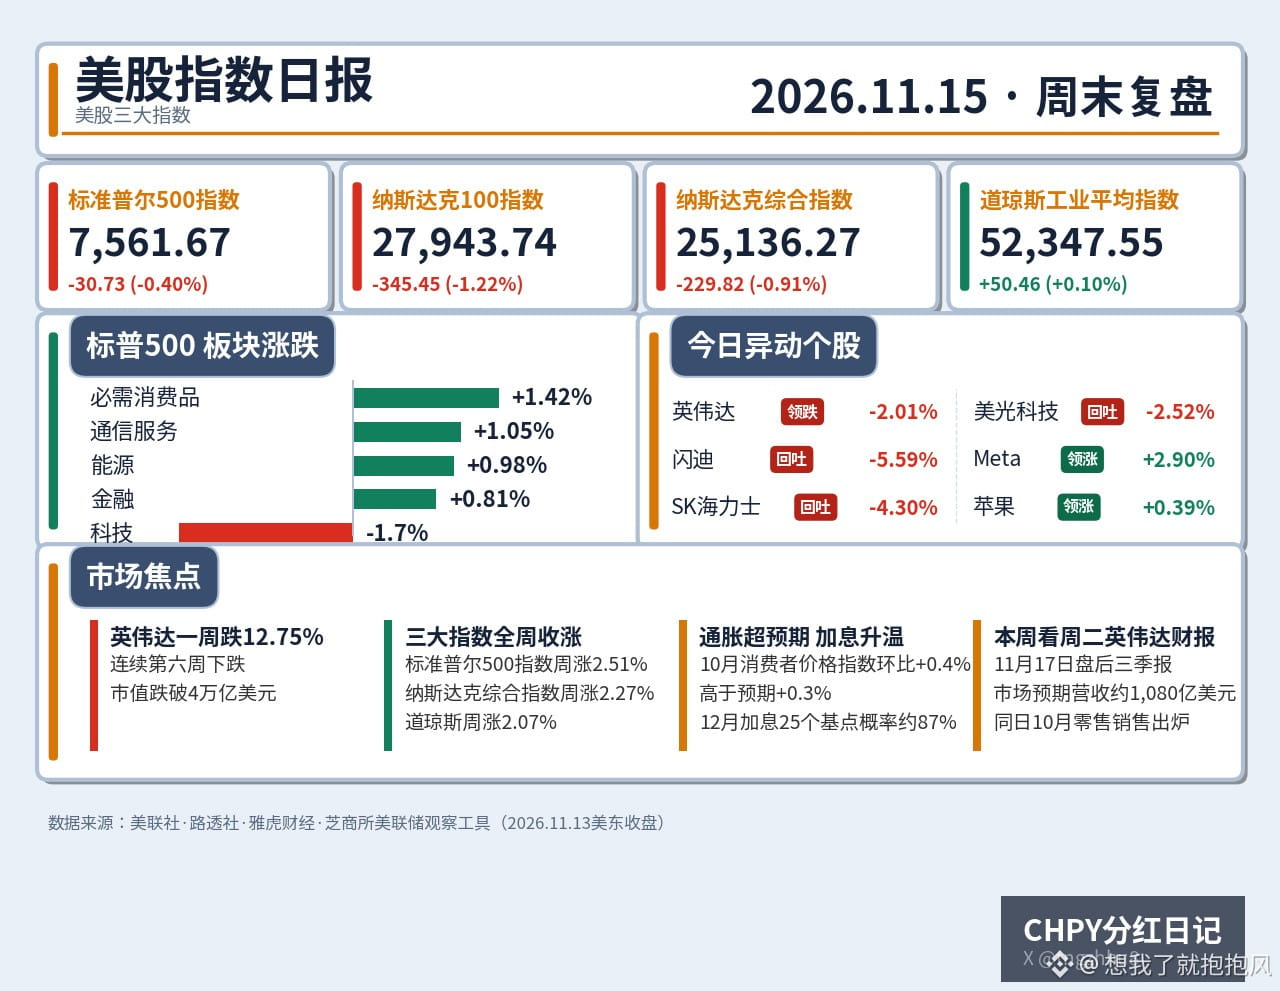
По итогам торгов в пятницу индекс S&P 500 снизился на 0.40%, до 7,561.67 пункта, сводный индекс Nasdaq — на 0.91%, до 25,136.27 пункта, промышленный индекс Доу-Джонса вырос на 0.10%, до 52,347.55 пункта, а Nasdaq 100 снизился на 1.22%, до 27,943.74 пункта. Сектор информационных технологий упал на 1.70% и стал самым слабым за день. Однако равновзвешенный индекс S&P 500 вырос на 0.20%, а более 60% входящих в него компаний закрылись в плюсе: вниз потянули индекс акции с большим весом, тогда как большинство бумаг выросло.
За неделю три основных индекса прервали серию из четырёх недельных снижений: S&P 500 прибавил 2.51%, сводный Nasdaq — 2.27%, промышленный индекс Доу-Джонса — 2.07%. Это лучшая неделя с начала августа. Индекс полупроводников Филадельфийской фондовой биржи в пятницу упал на 3.40%, в течение дня его снижение достигало 6.50%, но за неделю он всё же вырос на 8.05%. Пятничное падение было фиксацией прибыли, а не разворотом тренда.
У главной темы прошлой недели было только одно имя: Nvidia. 12 ноября Дженсен Хуанг оставил пост генерального директора, а финансовый директор Колетт Кресс стала временно исполняющей обязанности главы компании. В пятницу акции Nvidia снова упали — на 2.01%, до 162.85 доллара. За неделю они потеряли 12.75%, снижаясь шестую неделю подряд. Это самая длительная серия падений с 2012 года. Рыночная капитализация опустилась ниже 4 триллионов долларов, а за шесть недель компания потеряла около 1.7 триллиона долларов стоимости. Деньги не ушли из полупроводникового сектора — они просто пересели на другие места: акции Micron Technology выросли за неделю на 12.80%, хотя в пятницу отступили на 2.52%, до 778.31 доллара. В пятницу акции «великолепной семёрки» разошлись в динамике: Meta прибавила 2.90%, Apple — 0.39% и в течение дня достигла нового максимума в 360.80 доллара, Microsoft выросла на 0.17%, Tesla упала на 1.82%, Alphabet — на 0.98%, Amazon — на 0.29%.
Ещё одна тема — инфляция и повышение ставок. Индекс потребительских цен в октябре вырос на 0.40% в месячном выражении, превысив ожидания в 0.30%, а индекс цен производителей в октябре увеличился на 6.50% в годовом выражении. Согласно инструменту CME FedWatch, вероятность повышения ставки на 25 базисных пунктов в декабре составляет около 87%, а доходность 10-летних казначейских облигаций превысила 5.10%. Президент Федерального резервного банка Нью-Йорка Джон Уильямс и глава ФРБ Чикаго Остан Гулсби по очереди выступили с заявлениями: ФРС ещё предстоит немало сделать, чтобы вернуть инфляцию к 2%.
Что ждать на этой неделе: решающий день — вторник. 17 ноября в 8:30 утра выйдут данные о розничных продажах за октябрь; рынок ожидает роста на 0.20% в месячном выражении. В тот же день после закрытия торгов Nvidia опубликует отчёт за третий квартал. Рынок ожидает выручку около 108 миллиардов долларов, а подразумеваемый опционами диапазон колебания акций составляет 8–9%. В понедельник сначала выступит глава ФРС Уорш, в среду выйдет протокол октябрьского заседания Федерального комитета по операциям на открытом рынке, а в четверг до открытия торгов Walmart опубликует отчётность; ожидается выход Anthropic на биржу.
Основа для прошлой недели была неплохой: в пятницу индексы упали, но большинство акций выросло — капитал перетекает между секторами, а не уходит с рынка. Настоящее испытание ждёт во вторник: сможет ли отчёт Nvidia поддержать историю искусственного интеллекта и не подстегнут ли данные о розничных продажах ожидания повышения ставки? От ответов на эти два вопроса будет зависеть направление рынка на следующей неделе.
#美股 #Nvidia
$NVDA $QQQ $SPY
По итогам торгов в пятницу индекс S&P 500 снизился на 0.40%, до 7,561.67 пункта, сводный индекс Nasdaq — на 0.91%, до 25,136.27 пункта, промышленный индекс Доу-Джонса вырос на 0.10%, до 52,347.55 пункта, а Nasdaq 100 снизился на 1.22%, до 27,943.74 пункта. Сектор информационных технологий упал на 1.70% и стал самым слабым за день. Однако равновзвешенный индекс S&P 500 вырос на 0.20%, а более 60% входящих в него компаний закрылись в плюсе: вниз потянули индекс акции с большим весом, тогда как большинство бумаг выросло.
За неделю три основных индекса прервали серию из четырёх недельных снижений: S&P 500 прибавил 2.51%, сводный Nasdaq — 2.27%, промышленный индекс Доу-Джонса — 2.07%. Это лучшая неделя с начала августа. Индекс полупроводников Филадельфийской фондовой биржи в пятницу упал на 3.40%, в течение дня его снижение достигало 6.50%, но за неделю он всё же вырос на 8.05%. Пятничное падение было фиксацией прибыли, а не разворотом тренда.
У главной темы прошлой недели было только одно имя: Nvidia. 12 ноября Дженсен Хуанг оставил пост генерального директора, а финансовый директор Колетт Кресс стала временно исполняющей обязанности главы компании. В пятницу акции Nvidia снова упали — на 2.01%, до 162.85 доллара. За неделю они потеряли 12.75%, снижаясь шестую неделю подряд. Это самая длительная серия падений с 2012 года. Рыночная капитализация опустилась ниже 4 триллионов долларов, а за шесть недель компания потеряла около 1.7 триллиона долларов стоимости. Деньги не ушли из полупроводникового сектора — они просто пересели на другие места: акции Micron Technology выросли за неделю на 12.80%, хотя в пятницу отступили на 2.52%, до 778.31 доллара. В пятницу акции «великолепной семёрки» разошлись в динамике: Meta прибавила 2.90%, Apple — 0.39% и в течение дня достигла нового максимума в 360.80 доллара, Microsoft выросла на 0.17%, Tesla упала на 1.82%, Alphabet — на 0.98%, Amazon — на 0.29%.
Ещё одна тема — инфляция и повышение ставок. Индекс потребительских цен в октябре вырос на 0.40% в месячном выражении, превысив ожидания в 0.30%, а индекс цен производителей в октябре увеличился на 6.50% в годовом выражении. Согласно инструменту CME FedWatch, вероятность повышения ставки на 25 базисных пунктов в декабре составляет около 87%, а доходность 10-летних казначейских облигаций превысила 5.10%. Президент Федерального резервного банка Нью-Йорка Джон Уильямс и глава ФРБ Чикаго Остан Гулсби по очереди выступили с заявлениями: ФРС ещё предстоит немало сделать, чтобы вернуть инфляцию к 2%.
Что ждать на этой неделе: решающий день — вторник. 17 ноября в 8:30 утра выйдут данные о розничных продажах за октябрь; рынок ожидает роста на 0.20% в месячном выражении. В тот же день после закрытия торгов Nvidia опубликует отчёт за третий квартал. Рынок ожидает выручку около 108 миллиардов долларов, а подразумеваемый опционами диапазон колебания акций составляет 8–9%. В понедельник сначала выступит глава ФРС Уорш, в среду выйдет протокол октябрьского заседания Федерального комитета по операциям на открытом рынке, а в четверг до открытия торгов Walmart опубликует отчётность; ожидается выход Anthropic на биржу.
Основа для прошлой недели была неплохой: в пятницу индексы упали, но большинство акций выросло — капитал перетекает между секторами, а не уходит с рынка. Настоящее испытание ждёт во вторник: сможет ли отчёт Nvidia поддержать историю искусственного интеллекта и не подстегнут ли данные о розничных продажах ожидания повышения ставки? От ответов на эти два вопроса будет зависеть направление рынка на следующей неделе.
#美股 #Nvidia
$NVDA $QQQ $SPY