
Последние 48 часов я сопоставлял биржевые стаканы, макроэкономические данные и отчёты о потоках средств в ETF — и, честно говоря, начинаю думать, что мы смотрим на всю эту распродажу не с той стороны. 📉
Сейчас все в моей ленте кричат о проблемах, специфичных для крипторынка, или ищут какое-нибудь волшебное обновление протокола, которое спасёт их активы.
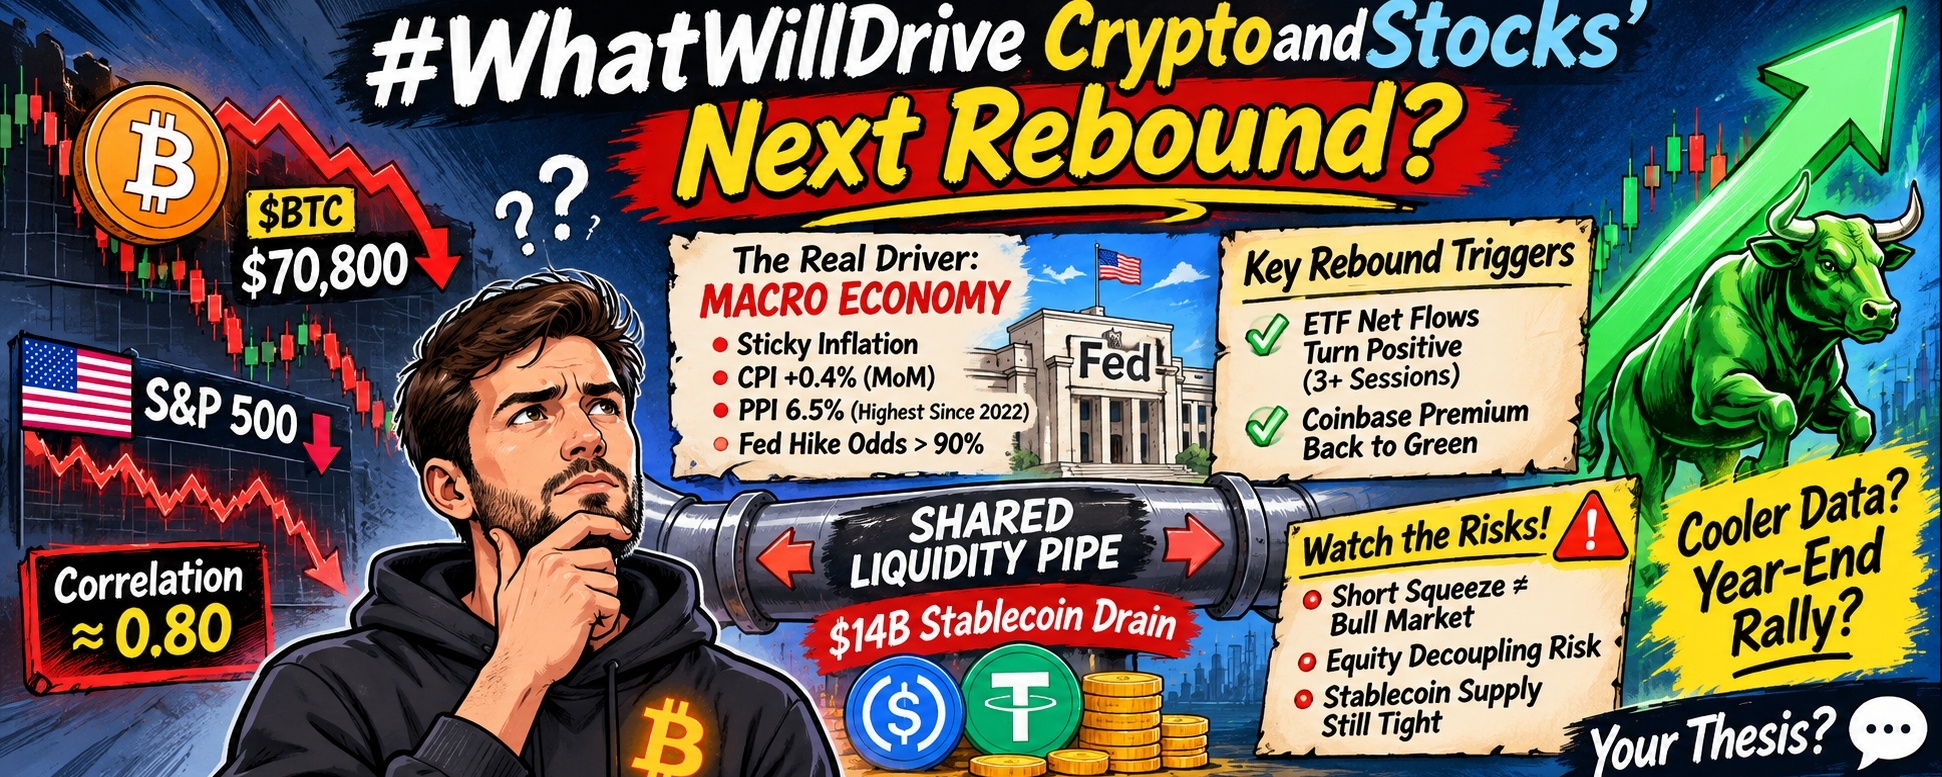
Тем временем $BTC только что протестировал отметку $70,800 после падения ниже ключевых скользящих средних, и S&P 500 падает вместе с ним.
Когда два совершенно разных класса активов движутся почти синхронно — а 30-дневная корреляция между биткоином и S&P 500 держится около 0,80, — это не просто локальная слабость крипторынка.
Перед вами единый канал ликвидности, который только что пережали.
Если мы действительно хотим поймать следующий настоящий отскок и криптовалют, и акций, пора перестать смотреть на 15-минутные свечи и разобраться в устройстве рынка. 🤔
Для начала посмотрим, что на самом деле задаёт направление рынку: устойчивая инфляция застала консенсус врасплох.
Октябрьский индекс потребительских цен в США оказался выше ожиданий: +0,4% за месяц, а опубликованный вчера индекс цен производителей показал, что годовая инфляция цен производителей подскочила до 6,5% — максимума с конца 2022 года.
Почти за одну ночь фьючерсные рынки пересмотрели вероятность повышения ставки ФРС в декабре до более чем 90%, из-за чего доходность казначейских облигаций и курс доллара резко пошли вверх.
Ни $BTC, ни технологические акции не смогут по-настоящему восстановиться, пока рынок закладывает ужесточение денежно-кредитной политики.
По моему опыту наблюдения за макроэкономическими циклами, для отскока рынкам не обязательно нужно снижение ставок — достаточно, чтобы страх неожиданного повышения достиг пика.
Первая настоящая искра появится не из заголовков о криптовалютах. Она вспыхнет в тот самый момент, когда новые данные о рынке труда или инфляции окажутся достаточно умеренными, чтобы доходность облигаций отошла от максимумов.
Пока стоимость капитала продолжает расти, каждая зелёная свеча — лишь отскок на облегчении, который борется с гравитацией.
И, честно говоря, за последние два года произошли структурные изменения, которые, как мне кажется, многие розничные трейдеры ещё не до конца осознали.
Поскольку спотовые ETF и институциональные торговые площадки теперь занимают огромную долю дневного объёма, BTC и ETH фактически входят в те же самые портфели технологических акций с мегакапитализацией, управляемые на основе паритета рисков.
Когда управляющий мультиактивным фондом видит скачок VIX и распродажу акций, его система управления рисками не учитывает ни децентрализацию, ни время формирования блока.
Она просто видит высокорисковый актив с высокой бетой и запускает распродажу всего подряд.
Это хорошо видно по ленте сделок: из американских спотовых биткоин-ETF вывели около $1,5 млрд за шесть сессий подряд, а количественные фонды, использующие алгоритмы для торговли спредом между BTC и акциями, механически продают отстающую сторону, загоняя оба рынка в петлю обратной связи.
Чтобы отскок оказался устойчивым, два индикатора должны развернуться одновременно:
* Чистые притоки в спотовые ETF должны стать положительными как минимум в течение трёх сессий подряд — это покажет, что Уолл-стрит прекратил снижать риски.
* Премия Coinbase должна снова стать положительной после нескольких недель непрерывных скидок на спотовом рынке США.
Погодите — позвольте на секунду усомниться в собственной гипотезе: когда я проверил пары альткоинов, кое-что не сходилось.
Если распродажи из-за паритета рисков у институциональных инвесторов объясняют всё, почему все крупнейшие монеты не падают одинаковыми темпами?
Когда я изучил ликвидность в блокчейне, сразу проявилось главное узкое место: общий объём стейблкоинов сократился более чем на $14 млрд.
В криптовалютах стейблкоины — это буквально топливо в баке. Когда их предложение сокращается, стаканы ордеров становятся почти пустыми, и даже обычные заявки на продажу вызывают резкие ценовые шпильки.
Для сравнения: на американском рынке акций корпоративные программы обратного выкупа и расходы на инфраструктуру ИИ незаметно поддерживали S&P 500 в непростые периоды для макроэкономики.
Даже внутри крипторынка капитал не бежит без разбора: $ETH и SOL держались заметно лучше относительно других активов во время этой распродажи, а такие экосистемы, как BNB и Solana, опирались на реальную активность пользователей и предстоящие события вроде Breakpoint, чтобы поглотить продажи.
Так что ограничение очевидно: криптовалюты не смогут опередить отток стейблкоинов на $14 млрд, если не вернётся свежий свободный капитал в блокчейне и одновременно не сохранятся устойчивые корпоративные доходы на рынке акций.
Но вот что меня действительно тревожит — и почему я не спешу ловить каждый падающий нож. ⚠️
Во-первых, шорт-сквиз на рынке деривативов — это не разворот бычьего тренда.
Только что было ликвидировано более $1,6 млрд позиций с кредитным плечом, ставки финансирования стали отрицательными, а открытый интерес сократился.
Такая ситуация почти гарантирует резкий, стремительный отскок в ближайшее время — особенно если $BTC удержится выше 200-недельной линии тренда в районе $68 000.
Боюсь, что трейдеры примут механический шорт-сквиз при тонких стаканах за настоящий набор спотовых позиций, из-за FOMO снова полезут в высокое кредитное плечо и будут смяты при публикации следующих макроданных.
Во-вторых, что если акции и криптовалюты разойдутся именно в худшем направлении?
Если инфляция издержек (например, тот показатель цен производителей в 6,5%) начнёт съедать корпоративную прибыль в четвёртом квартале, акции могут столкнуться с серьёзным замедлением роста прибыли.
А если S&P 500 продолжит падать, а $BTC так и останется привязанным к нему с корреляцией 0,80, криптовалюты не будут вести себя как цифровое золото — они станут усиленным стресс-тестом на устойчивость к падению акций.
Глядя на эти графики, я не могу отделаться от этого парадокса: та самая институциональная инфраструктура, которая дала $BTC возможность пробить отметку $70k, теперь стала для него ликвидностным смирительным рубашкой. 💡
Если для роста криптовалютам нужны снижение доходности казначейских облигаций и покупки со стороны отделов ETF на Уолл-стрит, не обменяли ли мы случайно ключевую независимость криптовалют на институциональный поток ордеров?
Пока я придерживаюсь небольших позиций и слежу за потоками средств в спотовые ETF и выпуском стейблкоинов гораздо внимательнее, чем за ставками финансирования бессрочных фьючерсов, — но мне правда интересно, что думаете вы.
Как вы считаете, более благоприятные макроданные вызовут синхронный предновогодний отскок акций и криптовалют или $BTC должен сначала разорвать корреляцию с акциями, чтобы начался следующий настоящий этап роста? Пишите свои прогнозы ниже! 👇
#WhatWillDriveCryptoandStocks’NextRebound? #Write2Earn #Macro #CryptoMarket
Не является финансовой рекомендацией. Всегда проводите собственное исследование.