


Главное
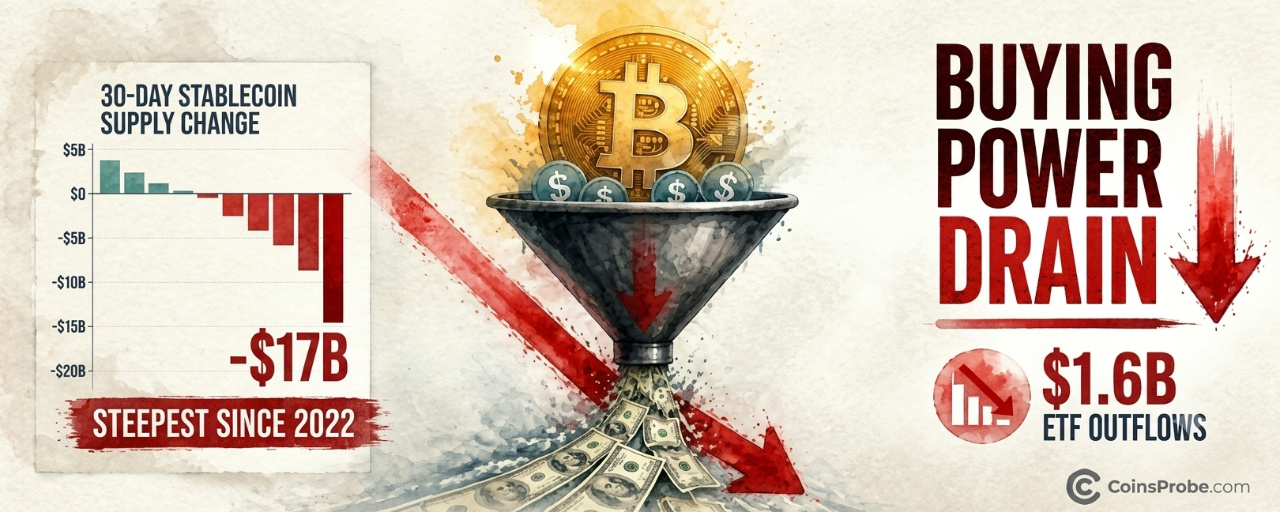
За 30 дней предложение стейблкоинов сократилось примерно на $17 млрд — это самое резкое месячное падение с июня 2022 года, согласно Glassnode
Одна лишь рыночная капитализация Tether за 60 дней снизилась примерно на $6,6 млрд, что подтверждает масштабный отток средств из крупнейших стейблкоинов
За 20 торговых сессий чистый отток средств из спотовых биткоин-ETF в США составил около $1,6 млрд, одновременно усилив отток ликвидности из стейблкоинов
Glassnode: «Чтобы начался бычий рынок, капитал должен поступать в экосистему, а не уходить из неё»
За последние 30 дней объём предложения стейблкоинов резко сократился, и масштаб этого падения служит прямым предупреждением о состоянии ликвидности на крипторынке в ближайшей перспективе. Glassnode, одна из самых внимательно отслеживаемых в отрасли платформ для анализа ончейн-данных, сообщает, что за последний месяц предложение стейблкоинов уменьшилось примерно на $17 млрд. Это самое резкое месячное сокращение со времён медвежьего рынка 2022 года. Последствия носят структурный характер: когда предложение стейблкоинов сокращается, вместе с ним уменьшается и доступная для немедленного использования долларовая ликвидность, которая обеспечивает покупки криптовалюты.
Интерпретация данных Glassnode однозначна. Согласно опубликованной ими заметке, когда держатели конвертируют стейблкоины обратно в фиат, а не переводят средства в Bitcoin или другие криптоактивы, они лишают экосистему покупательной способности. Платформа прямо заявляет: «Чтобы начался бычий рынок, капитал должен поступать в экосистему, а не покидать её». Это не осторожное наблюдение, а однозначный вывод о необходимом условии для устойчивого ралли.
Что на самом деле означает сокращение на $17 млрд
Указанное Glassnode сокращение предложения стейблкоинов — отток на $17 млрд за 30 дней — стало крупнейшим месячным сокращением со времени краха Terra в июне 2022 года, который вызвал массовые погашения на рынке стейблкоинов. Для понимания масштаба: события июня 2022 года были катастрофическими — Terra/LUNA рухнула, UST утратил привязку, а рыночная капитализация примерно на $40 млрд испарилась за несколько дней, увлекая за собой значительный объём ликвидности в стейблкоинах. То, что нынешнее снижение приближается к сопоставимым темпам сокращения без аналогичного события типа «чёрного лебедя», делает его структурно примечательным.
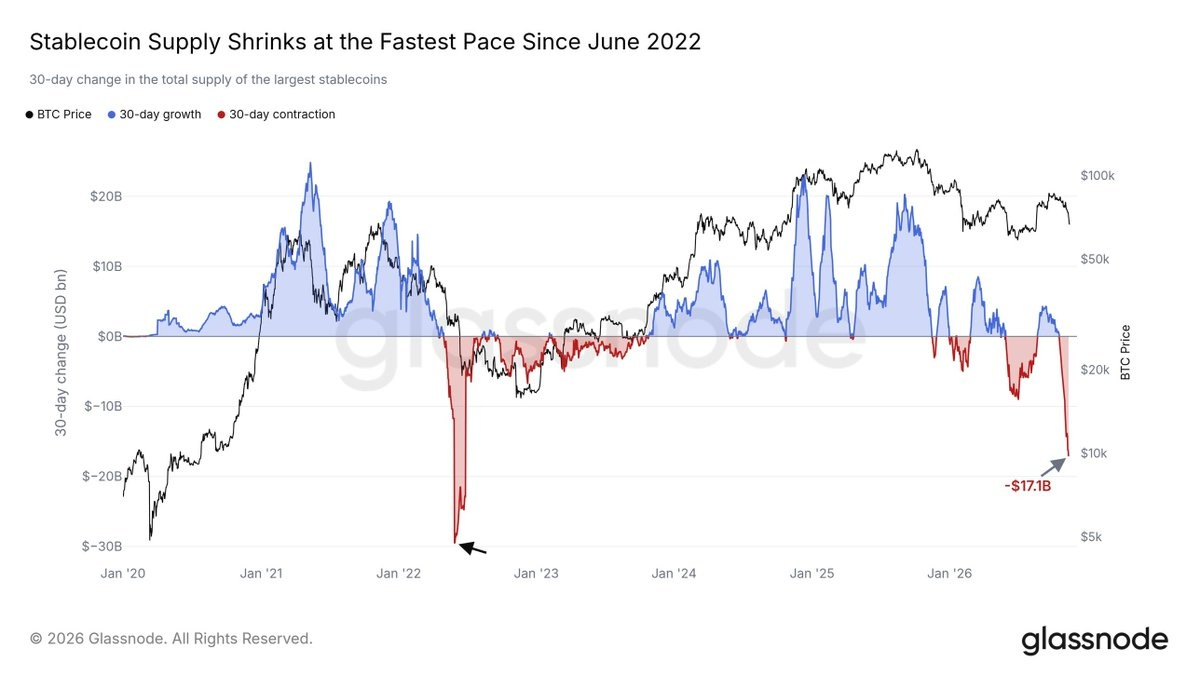
Предложение стейблкоинов сократилось на $17 млрд — самое резкое сокращение с | Источник: @glassnode (Telegram)
По сообщениям, одна лишь рыночная капитализация Tether за 60-дневный период сократилась примерно на $6,6 млрд, подтверждая, что сокращение затронуло не только небольшие стейблкоины или алгоритмические стейблкоины. Это масштабные погашения. Согласно некоторым оценкам, исследователи, отслеживающие эти данные, оценивают показатель за 30 дней примерно в $14,2 млрд, тогда как $17 млрд — верхняя граница опубликованных оценок. Независимо от того, какой показатель использовать, направление вывода остаётся неизменным: предложение стейблкоинов упало ниже примерно $280–291 млрд, и в экосистеме стало ощутимо меньше свободного капитала, чем месяц назад.
Здесь важен сам механизм. Стейблкоины — это внутренняя долларовая система крипторынка: основной инструмент, с помощью которого институциональные и розничные участники хранят доллары, сохраняя возможность переводить их в рисковые активы. Когда держатели погашают стейблкоины и получают реальные фиатные деньги, эти доллары полностью покидают криптоэкосистему. Они не остаются в кошельке в ожидании возвращения. Это принципиально отличается, например, от перевода Bitcoin с биржи на холодное хранение, когда актив остаётся внутри системы. Погашение стейблкоинов означает выход. Именно поэтому Glassnode характеризует сокращение как отток покупательной способности, а не как нейтральное перераспределение капитала. Эта динамика напрямую связана с более широкими опасениями по поводу ликвидности стейблкоинов, которые нарастали последние месяцы.
Контекст со стороны спроса: оттоки из ETF усиливают сигнал
Сокращение предложения стейблкоинов происходит не в вакууме. Оно совпадает с заметным ослаблением институционального спроса через спотовые Bitcoin-ETF. Из американских спотовых Bitcoin-ETF за 20 торговых сессий зафиксирован чистый отток примерно на $1,6 млрд, в том числе шесть дней подряд с выводом средств. Это не ротация активов, а устойчивое давление со стороны институциональных продавцов, одновременно с оттоком ликвидности из стейблкоинов.
Вместе эти два показателя описывают одно и то же базовое состояние с двух разных сторон: капитал покидает криптоэкосистему, а не поступает в неё. Оттоки из ETF отражают выход институциональных инвесторов. Погашения стейблкоинов — выход розничных участников и более широкого рынка. Когда оба процесса одновременно идут в одном направлении, совокупный сигнал сложнее списать на рыночный шум.
Это также помогает понять общую макроэкономическую картину. Рост глобального агрегата M2 остановился на отметке $138 трлн, лишив рисковые активы, включая Bitcoin, попутного ветра, который обычно обеспечивает расширение ликвидности. Сокращение базы стейблкоинов на фоне стагнации глобальной ликвидности — это усиливающийся встречный ветер, а не отдельный фактор.
Что это означает — и чего не означает
Сокращение предложения стейблкоинов — это показатель ликвидности. Он измеряет объём капитала, доступного для немедленного использования внутри криптоэкосистемы. Это не прогноз цены и не подтверждение того, что каждый погашенный доллар навсегда покинул крипторынки. Часть погашений может быть связана с сезонной ребалансировкой портфеля, сбором средств для уплаты налогов или управлением рисками перед макроэкономическими событиями — и эти потоки могут развернуться.
Что данные подтверждают с уверенностью: предельная покупательная способность снизилась. Сегодня пул капитала, доступного для поглощения давления продавцов на BTC и более широком крипторынке, меньше, чем 30 дней назад. Когда спрос и без того слаб — на что указывают данные об оттоках из ETF, — одновременное сокращение доступной покупательной ликвидности лишает рынок одной из структурных опор, которая исторически смягчала падения криптоактивов. Отдельно зафиксированный обвал показателей спроса на Bitcoin подтверждает тот же вывод со стороны ончейн-данных.
Следить стоит за направлением восстановления предложения стейблкоинов. Устойчивый разворот — рост рыночной капитализации стейблкоинов месяц к месяцу — указывал бы на возвращение капитала в экосистему и восстановление основы ликвидности для нового ралли. Пока в данных не появится такой перелом, описанное Glassnode структурное состояние сохраняется: капитал уходит, а не поступает, хотя для бычьего рынка необходимо обратное.
Следите за динамикой предложения стейблкоинов за 30 дней — это наиболее наглядный индикатор в реальном времени того, стабилизируется ли нижняя граница ликвидности крипторынка или продолжает снижаться.
Отказ от ответственности: мнения и анализ, представленные в этой статье, предназначены исключительно для информационных целей и отражают точку зрения автора, а не являются финансовой рекомендацией. Рассматриваемые технические модели и индикаторы зависят от рыночной волатильности и могут как привести, так и не привести к ожидаемым результатам. Инвесторам рекомендуется проявлять осторожность, проводить самостоятельное исследование и принимать решения с учётом индивидуальной толерантности к риску.