
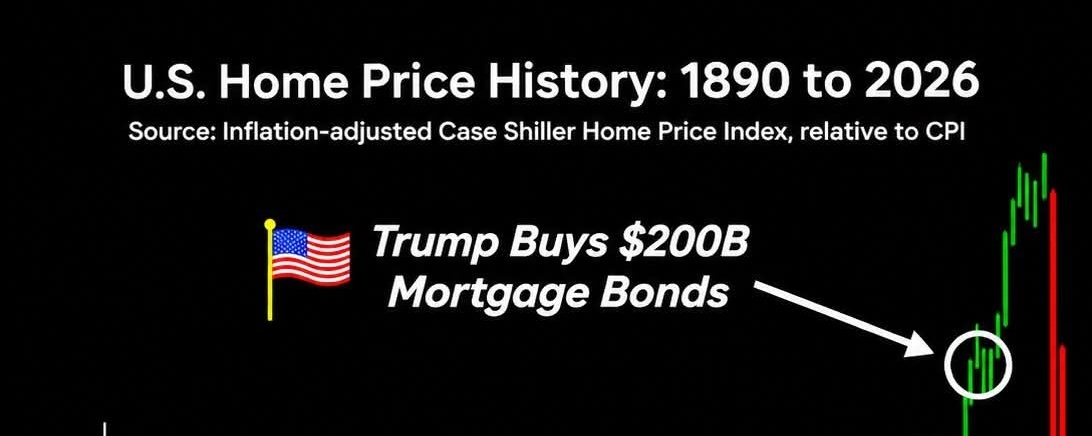

ЗА РЕШЕНИЕМ ВЛОЖИТЬ 200 МИЛЛИАРДОВ ДОЛЛАРОВ В ЖИЛИЩНЫЙ СЕКТОР СТОИТ ГОРАЗДО БОЛЬШАЯ ИСТОРИЯ.
Давайте посмотрим, что на самом деле происходит на жилищном рынке США.
В январе 2026 года президент Трамп поручил Fannie Mae и Freddie Mac приобрести ипотечные ценные бумаги на 200 миллиардов долларов.
Цель была ясна.
Увеличить спрос на ипотечные облигации.
Поднять их цены.
Снизить доходность ипотечных облигаций.
И, будем надеяться, снизить процентные ставки, которые платят американцы при покупке жилья.
Но вот тут всё становится сложнее.
Ипотечные ставки определяются не только Федеральной резервной системой.
На них влияют доходность казначейских облигаций, цены ипотечных облигаций, спрос со стороны инвесторов, инфляционные ожидания и разница в доходности казначейских и ипотечных ценных бумаг.
Когда на рынок ипотечных облигаций выходят крупные покупатели, они могут повлиять на эту взаимосвязь.
Но контролировать все её составляющие они не могут.
И последние данные по рынку жилья показывают, почему это важно.
По состоянию на 12 ноября средняя ставка по ипотеке с фиксированной ставкой на 30 лет всё ещё составляла 7,11%.
Это ниже, чем 7,18% неделей ранее, но значительно выше 6,24%, зафиксированных год назад.
Тем временем продажи вторичного жилья в октябре упали на 8,8% по сравнению с тем же месяцем прошлого года.
Годовой темп продаж снизился примерно до 3,75 миллиона домов.
Это самый низкий показатель с августа 2010 года.
Вдумайтесь, о чём говорят эти цифры.
Миллионы потенциальных покупателей сталкиваются с дорогим финансированием.
Многие владельцы жилья не спешат продавать его, потому что не хотят отказываться от гораздо более низких ипотечных ставок, которые они получили несколько лет назад.
А покупателям по-прежнему приходится иметь дело с дорогим жильём.
Это создаёт непростую ситуацию.
Снижение ипотечных ставок может вернуть на рынок больше покупателей.
Но если предложение жилья не растёт вместе со спросом, увеличение покупательной способности может также подтолкнуть цены на жильё вверх.
Иными словами, удешевление ипотеки не делает жильё доступным автоматически.
Есть и другая сторона этой стратегии на 200 миллиардов долларов, заслуживающая внимания.
Fannie Mae и Freddie Mac — это не Федеральная резервная система.
Это финансируемые государством организации со своими балансами, инвестиционными лимитами и финансовыми рисками.
Их покупки — это не то же самое, что создание денег ФРС и запуск новой программы количественного смягчения.
И не следует путать все 200 миллиардов долларов с уже потраченными средствами.
Реализация программы происходит постепенно, а не в форме немедленного вливания 200 миллиардов долларов.
Так почему инвесторам стоит обратить на это внимание?
Потому что ипотечные ценные бумаги связывают рынок жилья с более широкой финансовой системой.
Их цены и доходность влияют на ипотечное кредитование.
Изменения процентных ставок могут влиять на банки, ипотечных кредиторов, застройщиков и компании, связанные с рынком жилья.
Важны и рынки казначейских облигаций, поскольку ипотечные ставки тесно связаны со стоимостью долгосрочных заимствований.
Но не стоит считать, что одна жилищная политика автоматически определяет дальнейшее поведение акций, золота или биткоина.
На эти рынки влияют разные факторы, даже если процентные ставки и ликвидность связывают их между собой.
И вот главная проблема, которую я вижу во всём этом споре.
В Америке проблему доступности жилья нельзя решить одним лишь удешевлением финансирования.
Есть и другие проблемы: цены на жильё, его доступность, затраты на строительство и разрыв между доходами домохозяйств и стоимостью владения жильём.
Если власти снизят стоимость заимствований, не занявшись этими более глубокими проблемами, ежемесячные платежи могут уменьшиться, но сама проблема доступности жилья в значительной степени останется нерешённой.
Вот в чём разница между удешевлением ипотеки и реальной доступностью жилья.
СНИЖЕНИЕ СТАВОК МОЖЕТ ПОМОЧЬ ПОКУПАТЕЛЯМ. НО ОНО НЕ ПОСТРОИТ БОЛЬШЕ ДОМОВ.