
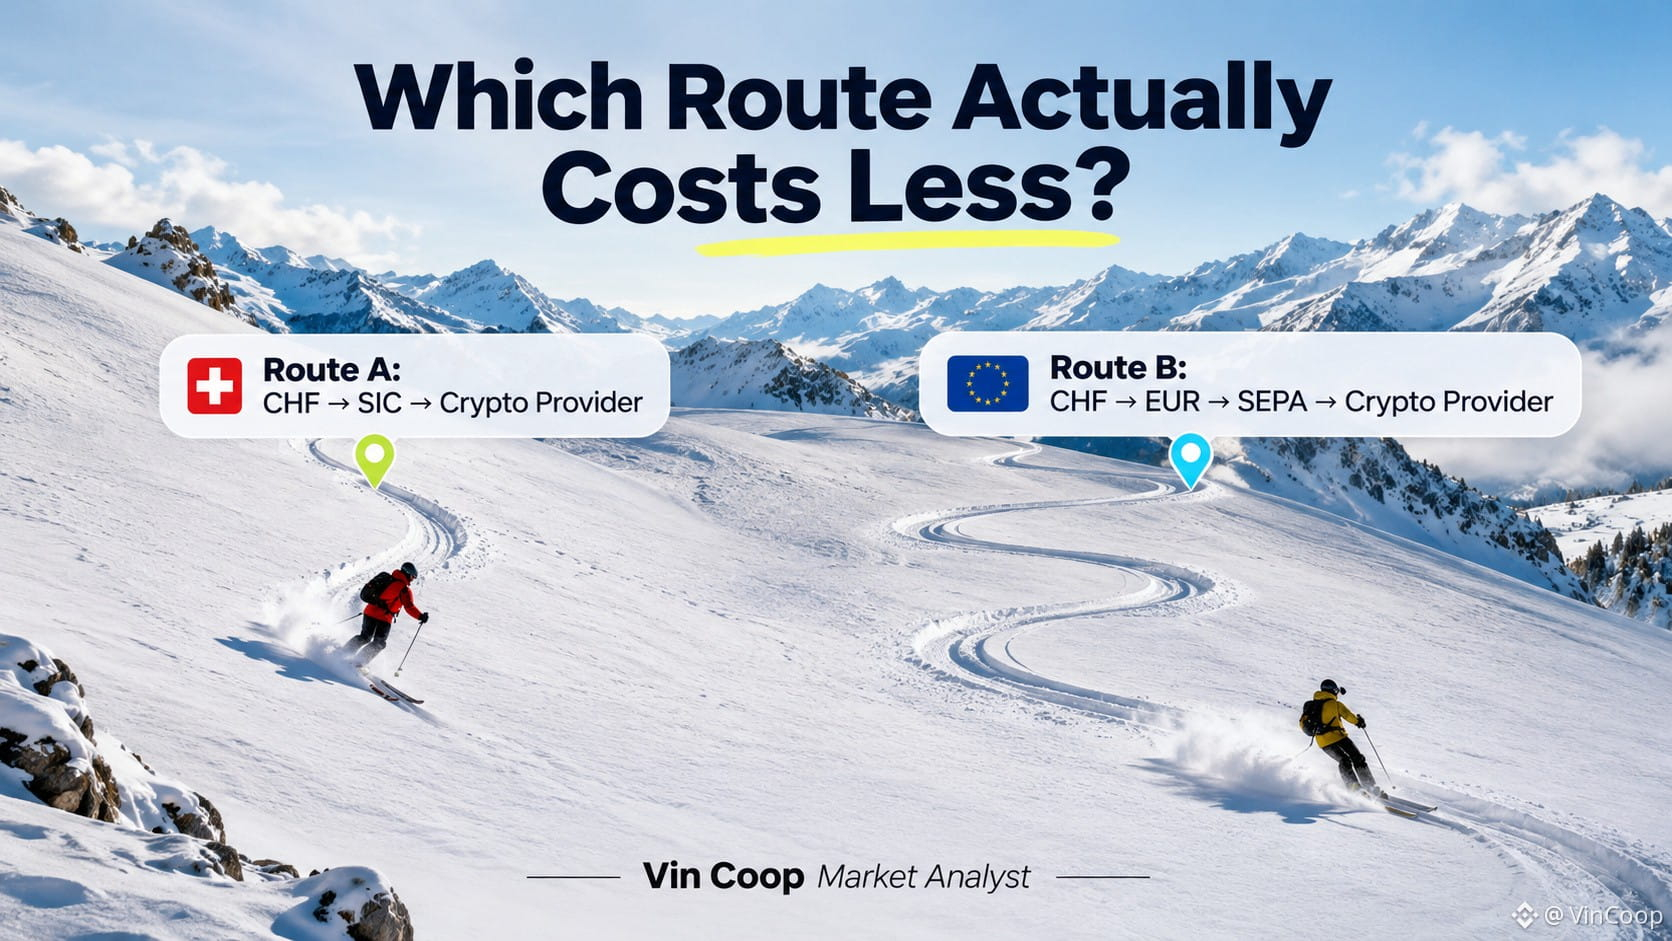
💸 CHF → EUR → криптовалюта. Кто заказал этот крюк? 8 сентября UBS, PostFinance, Sygnum и другие игроки швейцарского финансового рынка начали тестировать CHFD — стейблкоин, привязанный к швейцарскому франку. Пока это пилотный проект, но возникает практический вопрос: зачем конвертировать франки в евро, чтобы рассчитаться с криптопровайдером? 🤔 Представьте, что швейцарский цифровой банк предлагает своим клиентам $BTC. У него есть два варианта: 🇨🇭 Маршрут A: CHF → SIC → криптопровайдер Всё остаётся во франках. Никакого дополнительного этапа конвертации валюты, потенциально более простая сверка платежей. 🇪🇺 Маршрут B: CHF → EUR → SEPA → криптопровайдер Сначала конвертация в евро. Это может повлечь расходы на конвертацию и добавить ещё один этап для финансовой команды. 💸 При 100 отдельно финансируемых переводах в месяц маршрут B может означать 100 дополнительных конвертаций, если платежи не объединять в пакеты. Банк мог бы сравнить оба варианта с помощью, например, WhiteBIT On/Off-Ramp: для соответствующих требованиям компаний доступны варианты CHF/SIC и EUR/SEPA, переводы SEPA за €5, базовая комиссия за конвертацию 0,10% и настраиваемые лимиты для институциональных клиентов. https://institutional.whitebit.com/payments-for-businesses?utm_source=coinmarketcap&utm_medium=onvinoff&utm_campaign=post Я бы сравнил общие расходы за месяц, прежде чем выбирать. Если расчёты во франках возможны, зачем добавлять конвертацию валюты? 😅 И неважно, покупают ли клиенты $BTC или другой актив — каждый дополнительный этап всё равно требует бухгалтерского учёта. Вы бы выбрали более дешёвые переводы или меньше конвертаций валюты? 👇 Отказ от ответственности: Это не является финансовой или инвестиционной рекомендацией. Прежде чем принимать какие-либо решения, проведите собственное исследование. Вы действуете на свой страх и риск. #АнализЦеныBTC# #ПрогнозЦеныБиткоина: КаковСледующийШагБиткоина?#
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона