AMD по 570 долларов — брать или уже гнаться за ценой?
У Дженсена Хуанга только что случилась очередная заварушка, и деньги безумным потоком хлынули в AMD — акции взлетели на 30% за неделю. Так что это: эстафета в гонке за ИИ-чипами или крупные игроки используют попутный ветер от NVDA, чтобы подзаработать на тех, кто врывается на пике?
Сначала посмотрим на очевидное: новости — огонь, но цена начала колебаться.
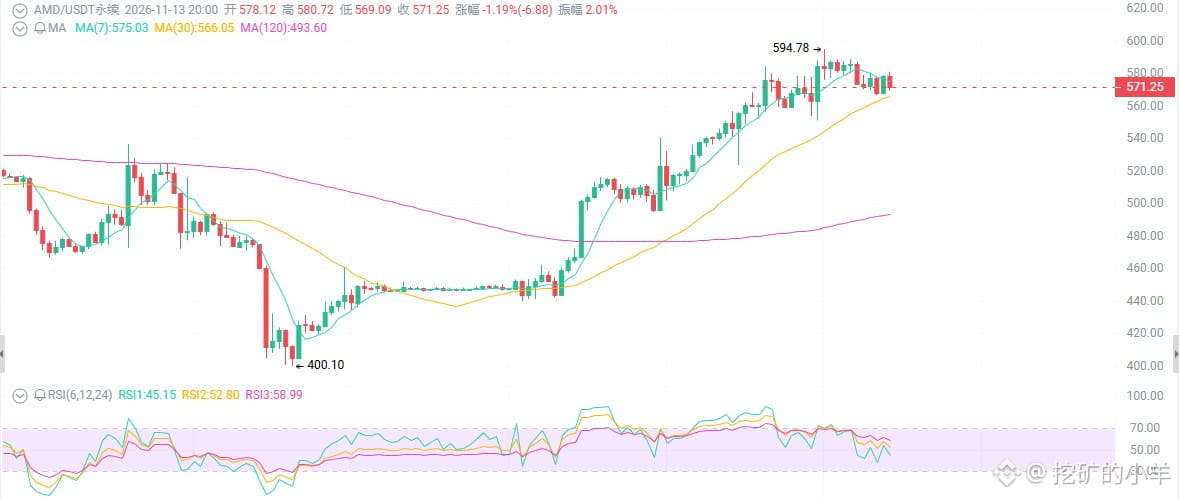
За прошедшую неделю акции подскочили более чем на 30%: от минимумов чуть выше 400 долларов их буквально вытянули до 570, отыграв большую часть падения после октябрьского пика в 658. Но сегодня началась коррекция — классический сценарий «после сильного роста инвесторы фиксируют прибыль».
График говорит сам за себя: цена поднялась выше 50-дневной и 200-дневной скользящих средних, гистограмма MACD ушла в плюс, RSI — 57–58, нейтрально-позитивный. Структура не сломалась, но в краткосрочной перспективе акции действительно перегрелись.
Первое: дело не в том, что AMD стала сильнее, а в проблемах у NVDA.
За этот рост AMD должна поблагодарить Дженсена Хуанга.
Стоило появиться хоть малейшим тревожным сигналам со стороны совета директоров NVDA, как деньги тут же начали искать «замену». Подросли и AMD, и Broadcom. AMD буквально упаковали в образ «плана Б» для ИИ-чипов.
Но не теряйте трезвость — AMD всё ещё догоняет, а не лидирует.
Впрочем, у догоняющего есть и свои плюсы: пока NVDA в одиночку забирает весь куш, AMD достаточно получить свою долю — и при цене в 570 долларов потенциал роста может составить десятки процентов.
Второе: финансовые результаты действительно впечатляют — это не пустые обещания.
Отчёт за третий квартал от 3 ноября:
Выручка — 13,4 млрд долларов, рост на 45% год к году.
Выручка направления центров обработки данных — 8,5 млрд долларов, рост на 97% год к году — почти вдвое.
Прогноз на четвёртый квартал — 17 млрд долларов, рост на 66% год к году: темпы продолжают ускоряться.
Это не просто «ожидания» — это деньги, которые уже заработаны.
Серверные процессоры EPYC отбирают долю рынка у Intel, графические процессоры серии Instinct MI400 борются за остатки рынка после NVDA, а стоечные решения Helios начинают набирать обороты. BofA сразу поднял целевую цену до 700 долларов, консенсус-прогноз — 658.
История AMD сейчас такая: у меня есть доля рынка CPU, у меня выгодные по цене и производительности GPU, а для стоек у меня есть целая система. Это называется «сквозная ИИ-платформа», а не продажа одного отдельного чипа.
Третье: макроэкономика тянет назад — это главная угроза.
Доходность 10-летних казначейских облигаций США — 5,12%. Для дорогих акций роста эта цифра — нож у горла.
Бета AMD — около 2,5: стоит макроэкономической ситуации ужесточиться, и акции упадут вдвое сильнее рынка. Сомнения в устойчивости капитальных затрат на ИИ, согласования энергоснабжения дата-центров, неопределённость политики после промежуточных выборов — все эти мины ещё не обезврежены.
Фундаментальные показатели — двигатель, макроэкономика — тормоз. Сейчас обе ноги одновременно нажимают на педали.
У Дженсена Хуанга только что случилась очередная заварушка, и деньги безумным потоком хлынули в AMD — акции взлетели на 30% за неделю. Так что это: эстафета в гонке за ИИ-чипами или крупные игроки используют попутный ветер от NVDA, чтобы подзаработать на тех, кто врывается на пике?
Сначала посмотрим на очевидное: новости — огонь, но цена начала колебаться.
За прошедшую неделю акции подскочили более чем на 30%: от минимумов чуть выше 400 долларов их буквально вытянули до 570, отыграв большую часть падения после октябрьского пика в 658. Но сегодня началась коррекция — классический сценарий «после сильного роста инвесторы фиксируют прибыль».
График говорит сам за себя: цена поднялась выше 50-дневной и 200-дневной скользящих средних, гистограмма MACD ушла в плюс, RSI — 57–58, нейтрально-позитивный. Структура не сломалась, но в краткосрочной перспективе акции действительно перегрелись.
Первое: дело не в том, что AMD стала сильнее, а в проблемах у NVDA.
За этот рост AMD должна поблагодарить Дженсена Хуанга.
Стоило появиться хоть малейшим тревожным сигналам со стороны совета директоров NVDA, как деньги тут же начали искать «замену». Подросли и AMD, и Broadcom. AMD буквально упаковали в образ «плана Б» для ИИ-чипов.
Но не теряйте трезвость — AMD всё ещё догоняет, а не лидирует.
Впрочем, у догоняющего есть и свои плюсы: пока NVDA в одиночку забирает весь куш, AMD достаточно получить свою долю — и при цене в 570 долларов потенциал роста может составить десятки процентов.
Второе: финансовые результаты действительно впечатляют — это не пустые обещания.
Отчёт за третий квартал от 3 ноября:
Выручка — 13,4 млрд долларов, рост на 45% год к году.
Выручка направления центров обработки данных — 8,5 млрд долларов, рост на 97% год к году — почти вдвое.
Прогноз на четвёртый квартал — 17 млрд долларов, рост на 66% год к году: темпы продолжают ускоряться.
Это не просто «ожидания» — это деньги, которые уже заработаны.
Серверные процессоры EPYC отбирают долю рынка у Intel, графические процессоры серии Instinct MI400 борются за остатки рынка после NVDA, а стоечные решения Helios начинают набирать обороты. BofA сразу поднял целевую цену до 700 долларов, консенсус-прогноз — 658.
История AMD сейчас такая: у меня есть доля рынка CPU, у меня выгодные по цене и производительности GPU, а для стоек у меня есть целая система. Это называется «сквозная ИИ-платформа», а не продажа одного отдельного чипа.
Третье: макроэкономика тянет назад — это главная угроза.
Доходность 10-летних казначейских облигаций США — 5,12%. Для дорогих акций роста эта цифра — нож у горла.
Бета AMD — около 2,5: стоит макроэкономической ситуации ужесточиться, и акции упадут вдвое сильнее рынка. Сомнения в устойчивости капитальных затрат на ИИ, согласования энергоснабжения дата-центров, неопределённость политики после промежуточных выборов — все эти мины ещё не обезврежены.
Фундаментальные показатели — двигатель, макроэкономика — тормоз. Сейчас обе ноги одновременно нажимают на педали.