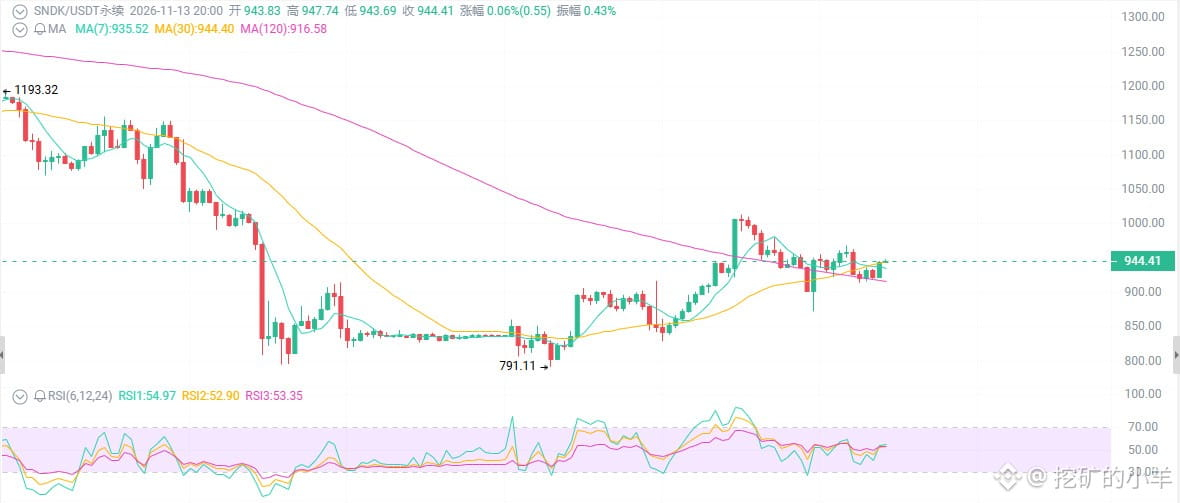
SanDisk по $944 — рискнёшь подобрать?
С $2350 до $944: лидер AI-хранилищ падает вдвое, а затем ещё раз; при P/E 7x никому не нужен — но перед сплитом 20 ноября крупные игроки тайком скупали акции в районе $870. Это золотое дно или эшафот?
Для начала — что видно на поверхности: результаты взрывные, а акции летят в пропасть.
В последнем отчёте SanDisk выручка составила $11,03 млрд, рост на 378% год к году; выручка от дата-центров — $4,8 млрд, +61% квартал к кварталу; валовая маржа — 85%; EPS по non-GAAP — 49.51, все показатели превзошли ожидания. Медианная целевая цена аналитиков — выше 2000, Evercore установила цель на уровне 2500.
И что в итоге? Акции рухнули с 2350 до 944 — падение на 60%. Отчётность зашкаливает, а цена упала так, что родная мать не узнала бы.
Первое: лидер AI-хранилищ с P/E 7x — рынок продаёт его как мусор.
Сейчас P/E SanDisk (TTM) составляет всего 7-8x, форвардный — 3-4x. Для сравнения: какой P/E у Nvidia? У AMD? А у целой кучи убыточных акций на теме AI?
Лидер, поставляющий NAND-флеш-память для AI-дата-центров, с валовой маржой 85% и P/E 7x.
Это не оценка — это оскорбление.
Почему акции падают? Из-за опасений по поводу цикла цен на NAND, из-за коррекции в секторе AI, из-за того, что стоит NVDA чихнуть — и акции компаний из сферы хранения данных простужаются.
Второе: сплит — не позитивный фактор, а лакмусовая бумажка.
20 ноября вступает в силу сплит SanDisk в соотношении 8 к 1.
Многие слышат о сплите и радуются: «Ликвидность вырастет, розничные инвесторы придут — это позитив!»
Очнитесь. Сплит не меняет стоимость компании, он меняет лишь цену одной акции. Его реальный эффект — усиление волатильности, приток краткосрочного капитала, ребалансировка портфелей торговыми алгоритмами и ликвидации позиций с плечом.
Перед сплитом (18-20 ноября) окно повышенной ликвидности и риск принудительных ликвидаций — вполне реальные факторы.
Третье: техническая картина — консолидация в диапазоне 870-1000, а 944 — чуть выше середины.
После падения с 2350 на дневном графике сформировалась структура понижающихся максимумов и минимумов — консолидация с медвежьим уклоном. Но в начале ноября зона 800-870 обеспечила сильную поддержку (зона спроса + коррекция Фибоначчи + пересечение линий тренда); отскок встретил сопротивление в районе 950-1000 и пошёл вниз. Сейчас цена 944 — как раз чуть выше середины диапазона.
Поддержка: 900-920 → 870-880 → 800-820 (сильная зона спроса / предыдущий минимум)
Сопротивление: 950-980 → 1000-1050 → 1100-1150
На отскоках объёмы росли, при коррекциях активность сохранялась; дневной объём торгов бессрочными контрактами часто превышает несколько миллиардов. OI высокий, много участников торгуют с плечом, ставка финансирования близка к нейтральной — силы покупателей и продавцов относительно сбалансированы, но настроения чувствительны.
Закрепление выше 950 будет сигналом к восстановлению с бычьим уклоном; пробой 870 — проверкой уровня 800.
С $2350 до $944: лидер AI-хранилищ падает вдвое, а затем ещё раз; при P/E 7x никому не нужен — но перед сплитом 20 ноября крупные игроки тайком скупали акции в районе $870. Это золотое дно или эшафот?
Для начала — что видно на поверхности: результаты взрывные, а акции летят в пропасть.
В последнем отчёте SanDisk выручка составила $11,03 млрд, рост на 378% год к году; выручка от дата-центров — $4,8 млрд, +61% квартал к кварталу; валовая маржа — 85%; EPS по non-GAAP — 49.51, все показатели превзошли ожидания. Медианная целевая цена аналитиков — выше 2000, Evercore установила цель на уровне 2500.
И что в итоге? Акции рухнули с 2350 до 944 — падение на 60%. Отчётность зашкаливает, а цена упала так, что родная мать не узнала бы.
Первое: лидер AI-хранилищ с P/E 7x — рынок продаёт его как мусор.
Сейчас P/E SanDisk (TTM) составляет всего 7-8x, форвардный — 3-4x. Для сравнения: какой P/E у Nvidia? У AMD? А у целой кучи убыточных акций на теме AI?
Лидер, поставляющий NAND-флеш-память для AI-дата-центров, с валовой маржой 85% и P/E 7x.
Это не оценка — это оскорбление.
Почему акции падают? Из-за опасений по поводу цикла цен на NAND, из-за коррекции в секторе AI, из-за того, что стоит NVDA чихнуть — и акции компаний из сферы хранения данных простужаются.
Второе: сплит — не позитивный фактор, а лакмусовая бумажка.
20 ноября вступает в силу сплит SanDisk в соотношении 8 к 1.
Многие слышат о сплите и радуются: «Ликвидность вырастет, розничные инвесторы придут — это позитив!»
Очнитесь. Сплит не меняет стоимость компании, он меняет лишь цену одной акции. Его реальный эффект — усиление волатильности, приток краткосрочного капитала, ребалансировка портфелей торговыми алгоритмами и ликвидации позиций с плечом.
Перед сплитом (18-20 ноября) окно повышенной ликвидности и риск принудительных ликвидаций — вполне реальные факторы.
Третье: техническая картина — консолидация в диапазоне 870-1000, а 944 — чуть выше середины.
После падения с 2350 на дневном графике сформировалась структура понижающихся максимумов и минимумов — консолидация с медвежьим уклоном. Но в начале ноября зона 800-870 обеспечила сильную поддержку (зона спроса + коррекция Фибоначчи + пересечение линий тренда); отскок встретил сопротивление в районе 950-1000 и пошёл вниз. Сейчас цена 944 — как раз чуть выше середины диапазона.
Поддержка: 900-920 → 870-880 → 800-820 (сильная зона спроса / предыдущий минимум)
Сопротивление: 950-980 → 1000-1050 → 1100-1150
На отскоках объёмы росли, при коррекциях активность сохранялась; дневной объём торгов бессрочными контрактами часто превышает несколько миллиардов. OI высокий, много участников торгуют с плечом, ставка финансирования близка к нейтральной — силы покупателей и продавцов относительно сбалансированы, но настроения чувствительны.
Закрепление выше 950 будет сигналом к восстановлению с бычьим уклоном; пробой 870 — проверкой уровня 800.