

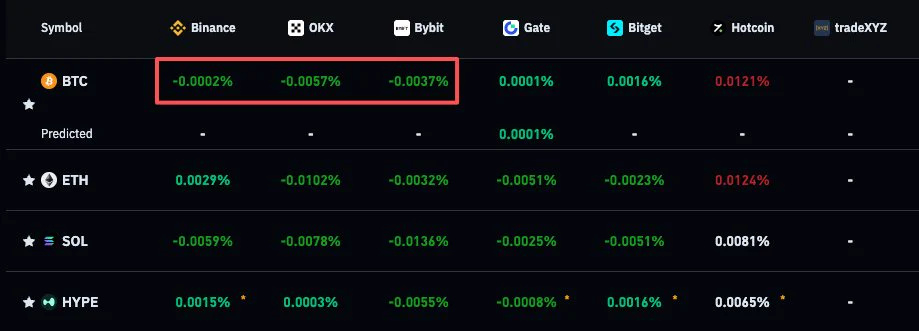
#Bitcoin's Рынок деривативов претерпел заметный сдвиг в позиционировании после резкой распродажи 13 ноября 2026 года: ставки финансирования на крупнейших криптовалютных биржах стали отрицательными. Это указывает на разворот настроений на рынке с использованием кредитного плеча: после волны ликвидаций, которая уничтожила позиции с плечом на миллиарды долларов, трейдеры всё чаще предпочитают короткие позиции.
Этот сдвиг отражён в данных, опубликованных #coinglass : ставки финансирования биткоина опустились ниже нуля на нескольких крупных торговых платформах, включая #Binance , #OKX и Bybit. Это особенно примечательно, поскольку на протяжении длительного периода ставки финансирования оставались преимущественно положительными, отражая устойчивый спрос на длинные позиции с кредитным плечом.
Почему ставки финансирования имеют значение
Ставки финансирования — это периодические выплаты между трейдерами, удерживающими длинные и короткие позиции по бессрочным фьючерсным контрактам. В отличие от традиционных фьючерсов, у бессрочных контрактов нет даты истечения срока действия. Поэтому биржи используют механизмы финансирования, чтобы поддерживать цены таких контрактов на уровне, близком к цене базового актива на спотовом рынке.
Когда ставки финансирования положительные, трейдеры с длинными позициями платят трейдерам с короткими позициями. Обычно это происходит, когда бессрочные фьючерсы торгуются выше спотовой цены, что указывает на более высокий спрос на бычьи позиции.
И наоборот, отрицательные ставки финансирования означают, что держатели коротких позиций платят держателям длинных позиций. Обычно это происходит, когда бессрочные фьючерсы торгуются ниже спотовой цены, что отражает более высокий спрос на медвежьи позиции или дисбаланс в позиционировании на рынке.
Хотя выплаты по финансированию по отдельности относительно невелики, со временем они могут существенно накапливаться, особенно у трейдеров, использующих кредитное плечо. Поэтому ставки финансирования служат важным показателем того, насколько агрессивно трейдеры занимают позиции на рынке деривативов.
Ставки финансирования биткоина стали отрицательными на крупнейших биржах
Данные CoinGlass показали отрицательные ставки финансирования биткоина на нескольких ведущих платформах для торговли деривативами:
Binance: около -0.0002%.
OKX: около -0.0057%–-0.006%.
Bybit: около -0.0037%.
По другим крупным криптовалютам, включая Ethereum и Solana, на некоторых биржах также наблюдались смешанные или отрицательные значения ставок финансирования.
Значимость этих показателей заключается не только в их отрицательных значениях, но и в скорости и обстоятельствах перехода. Рынок деривативов, ранее благоприятствовавший покупателям с кредитным плечом, после существенного падения цен на криптовалюты внезапно продемонстрировал более высокий спрос на короткие позиции.
Каскад ликвидаций на $1,5 млрд, стоящий за этим сдвигом
Изменение ставок финансирования совпало с резкой коррекцией криптовалютного рынка 13 ноября 2026 года. Биткоин подешевел примерно на 7%, опустившись к диапазону $68 000–$68 400 и достигнув минимальных значений за несколько месяцев. Ethereum и другие крупные цифровые активы также испытали значительное давление продаж.
По данным сервисов отслеживания ликвидаций, за 24 часа на криптовалютном рынке были ликвидированы позиции с кредитным плечом на сумму около $1,3–1,5 млрд, причём подавляющее большинство составляли длинные позиции.
Общему ухудшению склонности к риску способствовали несколько факторов. Более высокая, чем ожидалось, инфляция в США усилила опасения, что Федеральная резервная система может сохранить ограничительную денежно-кредитную политику или рассмотреть дальнейшее повышение процентных ставок. Одновременно слабость более широкого рынка рискованных активов, отчасти связанная с событиями вокруг Nvidia, усилила осторожность инвесторов.
По мере снижения цены биткоина давление на длинные позиции с кредитным плечом усиливалось. Трейдеры, не способные выполнить требования по марже, сталкивались с принудительной ликвидацией, что создавало дополнительное давление продаж и ускоряло падение.
Этот каскад ликвидаций также повлиял на ценообразование деривативов. Когда покупателей с кредитным плечом принудительно закрывали позиции, а спрос на короткие позиции рос, бессрочные фьючерсы на нескольких биржах торговались с дисконтом к спотовым ценам. Это способствовало переходу ставок финансирования от положительных значений к отрицательным.
Что означают отрицательные ставки финансирования для рынка
Переход к отрицательным ставкам финансирования имеет несколько последствий для трейдеров криптовалютами и рынка в целом.
1. Сдвиг в сторону медвежьего позиционирования
Отрицательная ставка финансирования указывает на то, что спрос на короткие позиции стал относительно выше спроса на длинные. Это говорит о том, что трейдеры занимают всё более защитную позицию: либо ожидают дальнейшего снижения, либо стремятся получить выгоду от продолжения слабости рынка.
Однако отрицательная ставка финансирования не обязательно означает, что все трейдеры настроены по-медвежьи. Она также может отражать быстрое сокращение длинных позиций с кредитным плечом после ликвидаций.
2. Держатели длинных позиций начинают получать выплаты по финансированию
Когда ставки финансирования становятся отрицательными, трейдеры, удерживающие длинные позиции, получают выплаты от держателей коротких позиций. Это побуждает некоторых трейдеров открывать или сохранять длинные позиции, особенно тех, кто рассчитывает получать выплаты по финансированию в ожидании восстановления цены.
Такие позиции могут способствовать усилению покупательского интереса в периоды слабости рынка, хотя одного лишь стимула в виде выплат по финансированию недостаточно, чтобы гарантировать разворот цены.
3. Повышение вероятности шорт-сквиза
Одним из наиболее интересных последствий глубоко отрицательных ставок финансирования является возможность шорт-сквиза.
Когда короткие позиции становятся чрезмерно многочисленными, даже сравнительно небольшое восстановление цены биткоина может вынудить некоторых трейдеров закрыть свои позиции. Если продавцы в короткую начнут выкупать биткоин, чтобы ограничить убытки или выполнить требования по марже, их покупки для закрытия позиций могут ускорить рост цены.
Это создаёт возможность резкого восстановления, даже если общие настроения на рынке остаются осторожными.
Исторически периоды глубоко отрицательных ставок финансирования иногда предшествовали шорт-сквизам и временному восстановлению рынка. Однако отрицательная ставка финансирования сама по себе не является надёжным индикатором скорого достижения дна.
4. Возможное снижение давления продаж, вызванного ликвидациями
Большое число ликвидаций длинных позиций указывает на то, что значительная часть чрезмерного бычьего кредитного плеча уже выведена с рынка.
Это важно, поскольку принудительные продажи со стороны трейдеров, использующих кредитное плечо, могут вызывать самоподдерживающееся снижение. После ликвидации таких позиций один из источников немедленного давления продаж может ослабнуть.
Если спрос на спотовом рынке стабилизируется, сочетание снижения кредитного плеча по длинным позициям и роста коротких позиций может создать условия для восстановления.
За чем трейдерам следить дальше
Ключевой вопрос заключается в том, сохранятся ли отрицательные ставки финансирования и сможет ли биткоин стабилизироваться на уровнях, достигнутых во время распродажи.
Продолжительный период отрицательных ставок финансирования в сочетании со стабилизацией спотовых цен и снижением открытого интереса может свидетельствовать о том, что избыточное кредитное плечо выводится с рынка.
И наоборот, если биткоин продолжит дешеветь, а открытый интерес и число коротких позиций будут расти, это может указывать на сохранение преобладающего медвежьего импульса, а не на то, что распродажа исчерпала себя.
Поэтому трейдерам следует следить за ставками финансирования, а также за открытым интересом, объёмами ликвидаций, активностью спотовой торговли и премиями или дисконтами по бессрочным фьючерсам на отдельных биржах. Эти индикаторы дают более полное представление о том, переживает ли рынок временную перезагрузку кредитного плеча или вступает в более глубокую медвежью фазу.
Заключение
Отрицательные ставки финансирования, отмеченные CoinGlass, — важное событие на рынке деривативов биткоина. После продолжительного периода преимущественно положительных ставок резкая распродажа 13 ноября привела к массовым ликвидациям длинных позиций и сместила позиционирование на рынке деривативов в сторону медвежьих ставок.
Хотя это событие подтверждает ухудшение настроений на рынке кредитного плеча, оно также создаёт условия для изменения рыночной динамики. После того как избыточное кредитное плечо по длинным позициям было выведено, а короткие позиции стали всё больше преобладать, биткоин может оказаться уязвимым к шорт-сквизу, если спотовый спрос вернётся и цены начнут восстанавливаться.
Важно понимать, что отрицательная ставка финансирования не означает автоматического достижения дна рынка. Скорее, она показывает, что баланс позиций с кредитным плечом изменился. Станет ли это основой для восстановления или ранним признаком дальнейшего снижения, будет зависеть от динамики спотовых цен, открытого интереса и ставок финансирования в ближайшие торговые сессии.