
«Сильные данные о росте могут привести к повышению доходности облигаций, поскольку спрос и инфляция могут оставаться устойчивыми. Но если на фоне роста инфляция замедляется, реакция рынка может быть более сбалансированной.»
«Я не понял этот момент. Объясни ещё раз, что это значит, как это работает и как происходит. Можно в формате ролевой игры?»
Давайте ещё раз разберёмся в этом с помощью ролевой игры. Конечно — давайте разберём это на примере ролевой игры.
Представьте, что экономика — это базар, а рынок облигаций, глядя на него, решает, какую доходность он хочет получить за то, что одалживает деньги правительству. Эта доходность и называется доходностью облигаций.
Сценарий 1: сильный рост и разогревающаяся инфляция
Поступают данные:
заводы наращивают производство,
люди больше покупают,
улучшаются ситуация с занятостью и зарплаты.
Экономика: «Спрос высокий. Люди тратят деньги».
Бизнес: «У нас много клиентов, мы можем поднять цены».
Инфляция: «Есть риск быстрого роста цен».
Центральный банк: «Чтобы сдержать инфляцию, возможно, придётся сохранять высокие процентные ставки или повышать их».
Инвестор в облигации: «Если в будущем процентные ставки останутся высокими, старые облигации с низкими ставками станут менее привлекательными. Чтобы купить новую облигацию, мне нужна более высокая доходность».
Результат: продавцам облигаций, возможно, придётся согласиться на более низкую цену, чтобы привлечь покупателей.
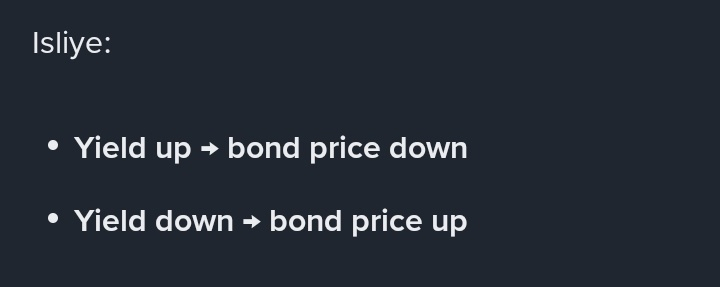
Цена облигации вниз → доходность вверх.
То есть если сильный рост также подталкивает инфляцию вверх, рынок считает, что ставки могут оставаться высокими дольше. Поэтому доходность может начать расти.
Сценарий 2: сильный рост, но низкая инфляция
Представим тот же сильный рост — занятость, производство и расходы на хорошем уровне, — но цены не растут быстро.
Экономика: «Рост продолжается».
Инфляция: «Я под контролем; цены не растут слишком быстро».
Центральный банк: «Экономика хорошо растёт, но инфляция остаётся умеренной. Возможно, нам не придётся повышать ставки ещё сильнее».
Инвестор в облигации: «Рост действительно высокий, но риск повышения ставок или длительного сохранения очень высоких ставок не столь очевиден».
Результат:
Доходность может вырасти, поскольку экономика сильная, а спрос на заёмные средства может быть высоким;
или остаться стабильной, поскольку угрозы инфляции и ужесточения политики невелики;
а иногда и снизиться, если рынок сочтёт, что рост устойчив, а будущая инфляция останется под контролем.
Поэтому эту реакцию назвали сбалансированной: с одной стороны, рост — позитивный сигнал, но низкая инфляция может удержать центральный банк от агрессивных действий.
Простая аналогия: автомобиль и педаль газа
Рост = скорость автомобиля
Инфляция = температура двигателя
Ставки центрального банка = тормоз
Если автомобиль едет быстро, а двигатель перегревается, водитель может сильнее нажать на тормоз.
В данном случае: сильный рост + высокая инфляция → риск повышения ставок/высоких ставок → рост доходности.
Если автомобиль едет быстро, но температура двигателя нормальная, водителю не нужно резко тормозить.
В данном случае: сильный рост + низкая инфляция → риск повышения ставок ниже → реакция доходности ограниченная или неоднозначная.
Связь между ценой облигации и её доходностью
Простой пример:
Старая облигация стоит ₹100 и приносит ₹5 процентов в год.
Её доходность составляет примерно 5%.
Если рынок считает, что в будущем процентные ставки будут выше, облигация с выплатой ₹5 процентов будет выглядеть не такой привлекательной. Допустим, её цена снизится до ₹95.
Теперь те же ₹5 процентов выплачиваются при цене ₹95 — эффективная доходность для покупателя возрастает.
Поэтому цена снизилась, а доходность выросла.
Верно и обратное: высокий спрос на облигации повышает их цену и снижает доходность.
Коротко о главном
Сильный рост + устойчивая/высокая инфляция → опасения по поводу повышения ключевых ставок → давление в сторону роста доходности.
Сильный рост + низкая инфляция → меньше опасений по поводу ужесточения политики → изменение доходности будет умеренным или неоднозначным.
Слабый рост + низкая инфляция → ожидания снижения ставок/спроса на защитные активы → возможно давление в сторону снижения доходности.
Это не универсальное правило, поскольку на доходность одновременно влияют и государственные заимствования, ликвидность RBI, цены на нефть, доходность казначейских облигаций США и потоки иностранных инвестиций.