Почему уход генерального директора Nvidia только что привёл к ликвидации длинных позиций на сотни миллионов в криптовалютах, а ставка финансирования $PEPE стала отрицательной?
Причина была очевидна: Дженсен Хуанг немедленно покинул пост генерального директора Nvidia (временно его обязанности исполняет финансовый директор Колетт Кресс), акции NVDA и бессрочные фьючерсы обвалились на 8–14%, аппетит к риску в сфере ИИ рухнул, а BTC последовал за ними, опустившись примерно до $71,5 тыс. (снижение примерно на 3,5%). Это запустило классическую цепную реакцию ликвидаций длинных позиций: за 24 часа на разных площадках было ликвидировано в общей сложности более $150–300 млн, причём на длинные позиции пришлось 85–90% потерь (лидировали BTC и ETH, но высокобета-альткоины, такие как $PEPE , пострадали сильнее — упали на 9–14%).
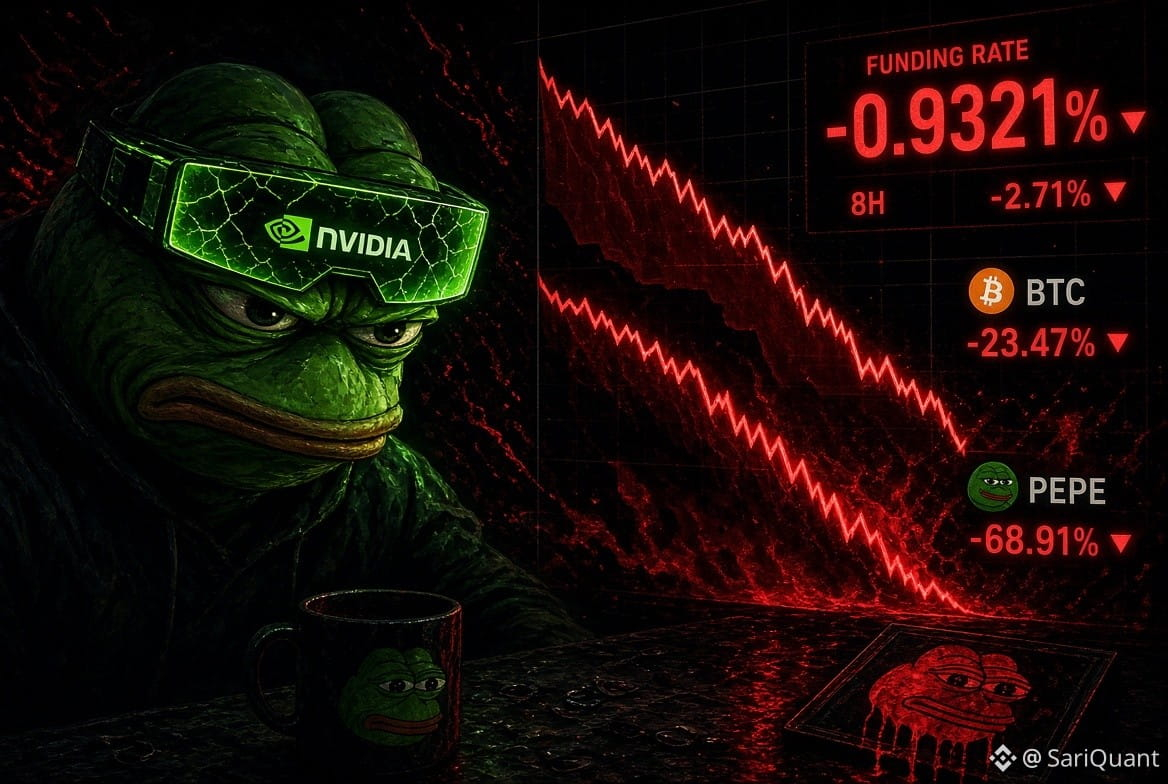
Если говорить конкретно о $PEPE , открытый интерес снизился примерно на 10%, около 94% ликвидаций пришлось на длинные позиции, а ставки финансирования на крупных площадках стали отрицательными (на Binance — примерно от -0,004% до -0,01% за 8 часов). Отрицательная ставка финансирования означает, что шортисты платят лонгистам за удержание позиций: после произошедшего рынок оказался переполнен медвежьими ставками.
💡 Главный вывод: когда макроэкономический шок вымывает позиции с кредитным плечом и ставки финансирования становятся отрицательными у сильно просевших альткоинов, лёгкий источник топлива для роста иссякает. Теперь стоит следить за риском шорт-сквиза, если спотовый рынок стабилизируется: то, что шортисты платят за удержание коротких позиций, — сигнал, но не гарантия.
Если ставка финансирования отрицательная, а открытый интерес снижается, спросите себя: что произойдёт с ценой, если шортисты, платящие за свои позиции, начнут их закрывать?
Причина была очевидна: Дженсен Хуанг немедленно покинул пост генерального директора Nvidia (временно его обязанности исполняет финансовый директор Колетт Кресс), акции NVDA и бессрочные фьючерсы обвалились на 8–14%, аппетит к риску в сфере ИИ рухнул, а BTC последовал за ними, опустившись примерно до $71,5 тыс. (снижение примерно на 3,5%). Это запустило классическую цепную реакцию ликвидаций длинных позиций: за 24 часа на разных площадках было ликвидировано в общей сложности более $150–300 млн, причём на длинные позиции пришлось 85–90% потерь (лидировали BTC и ETH, но высокобета-альткоины, такие как $PEPE , пострадали сильнее — упали на 9–14%).
Если говорить конкретно о $PEPE , открытый интерес снизился примерно на 10%, около 94% ликвидаций пришлось на длинные позиции, а ставки финансирования на крупных площадках стали отрицательными (на Binance — примерно от -0,004% до -0,01% за 8 часов). Отрицательная ставка финансирования означает, что шортисты платят лонгистам за удержание позиций: после произошедшего рынок оказался переполнен медвежьими ставками.
💡 Главный вывод: когда макроэкономический шок вымывает позиции с кредитным плечом и ставки финансирования становятся отрицательными у сильно просевших альткоинов, лёгкий источник топлива для роста иссякает. Теперь стоит следить за риском шорт-сквиза, если спотовый рынок стабилизируется: то, что шортисты платят за удержание коротких позиций, — сигнал, но не гарантия.
Если ставка финансирования отрицательная, а открытый интерес снижается, спросите себя: что произойдёт с ценой, если шортисты, платящие за свои позиции, начнут их закрывать?