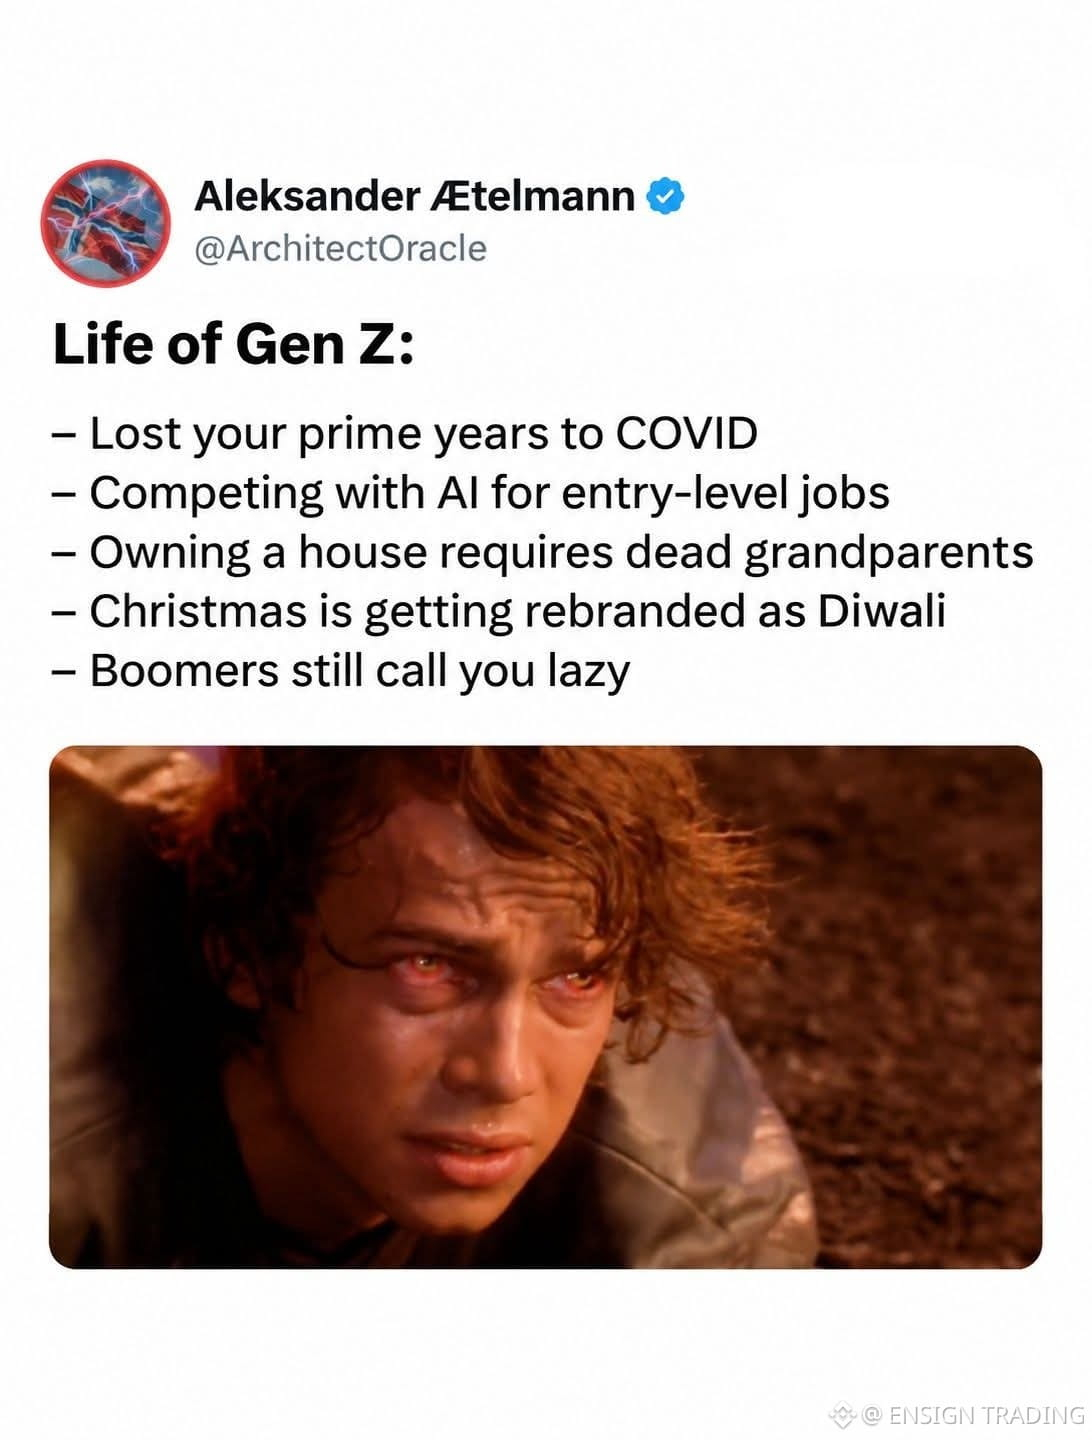
Поколение Z не боится усердно работать.
Оно задаётся вопросом, ведёт ли усердный труд
по-прежнему к финансовой стабильности.
Представьте, что вы делаете всё, к чему вас призывало общество.
Получаете образование. Получаете диплом. Находите стабильную работу. Копите деньги. Покупаете жильё. Строите комфортную жизнь.
А теперь взгляните на реальность, с которой сталкиваются многие молодые люди.
Высшее образование может обернуться многолетними выплатами по студенческим кредитам, но работодатели всё равно требуют опыт даже от кандидатов на начальные позиции.
ИИ меняет набор навыков, необходимых компаниям, а молодые специалисты пытаются понять, в каких профессиях возможности сохранятся и через пять лет.
А покупка жилья? Для многих тех, кто покупает жильё впервые, сочетание высоких цен, ипотечных платежей, страховки, налога на недвижимость и требований к первоначальному взносу делает собственное жильё всё более недостижимым.
Вот что тревожит меня больше всего:
Если ваша финансовая жизнь начинается поздно, последствия могут преследовать вас десятилетиями.
Возможно, вы начнёте откладывать на пенсию позже. Отложите инвестиции. Будете снимать жильё дольше, чем рассчитывали. Отложите рождение детей, открытие собственного дела или другие важные жизненные решения.
И помните: цена ожидания не сводится только к деньгам. Оно может повлиять на уверенность в себе, независимость и свободу выбирать, как вы хотите жить.
Я не считаю, что всем представителям поколения Z приходится нелегко или что предыдущим поколениям всё давалось просто.
Но, на мой взгляд, нам стоит спросить себя: работает ли традиционная формула финансового успеха в нынешних экономических условиях?
Диплом должен открывать возможности. Работа на полную ставку должна давать реальный шанс обрести независимость. А усердный труд должен позволять людям с разумной вероятностью создать что-то своё.
И вот мой вопрос:
Если человек образован, готов работать и умеет копить, но всё равно не может позволить себе жильё или накопить существенную сумму, в чём проблема — в его финансовых привычках или в том, что стартовая черта в экономике отодвинулась слишком далеко?
Оно задаётся вопросом, ведёт ли усердный труд
по-прежнему к финансовой стабильности.
Представьте, что вы делаете всё, к чему вас призывало общество.
Получаете образование. Получаете диплом. Находите стабильную работу. Копите деньги. Покупаете жильё. Строите комфортную жизнь.
А теперь взгляните на реальность, с которой сталкиваются многие молодые люди.
Высшее образование может обернуться многолетними выплатами по студенческим кредитам, но работодатели всё равно требуют опыт даже от кандидатов на начальные позиции.
ИИ меняет набор навыков, необходимых компаниям, а молодые специалисты пытаются понять, в каких профессиях возможности сохранятся и через пять лет.
А покупка жилья? Для многих тех, кто покупает жильё впервые, сочетание высоких цен, ипотечных платежей, страховки, налога на недвижимость и требований к первоначальному взносу делает собственное жильё всё более недостижимым.
Вот что тревожит меня больше всего:
Если ваша финансовая жизнь начинается поздно, последствия могут преследовать вас десятилетиями.
Возможно, вы начнёте откладывать на пенсию позже. Отложите инвестиции. Будете снимать жильё дольше, чем рассчитывали. Отложите рождение детей, открытие собственного дела или другие важные жизненные решения.
И помните: цена ожидания не сводится только к деньгам. Оно может повлиять на уверенность в себе, независимость и свободу выбирать, как вы хотите жить.
Я не считаю, что всем представителям поколения Z приходится нелегко или что предыдущим поколениям всё давалось просто.
Но, на мой взгляд, нам стоит спросить себя: работает ли традиционная формула финансового успеха в нынешних экономических условиях?
Диплом должен открывать возможности. Работа на полную ставку должна давать реальный шанс обрести независимость. А усердный труд должен позволять людям с разумной вероятностью создать что-то своё.
И вот мой вопрос:
Если человек образован, готов работать и умеет копить, но всё равно не может позволить себе жильё или накопить существенную сумму, в чём проблема — в его финансовых привычках или в том, что стартовая черта в экономике отодвинулась слишком далеко?