
Основной вывод
1. Прямое давление продаж из-за исключения из индекса #MSCI ограничено: около 13 млн акций, 3,1% акций в свободном обращении, на сумму 1,5 млрд долларов — меньше дневного объёма торгов.
2. Во втором квартале 2026 года компания перешла от чистых покупок к чистым продажам; решение индекса не стало причиной этого перехода, а лишь повысило его заметность.
3. Основные ограничения — денежные обязательства (годовые дивиденды около 1,68 млрд долларов) и эффективность привлечения капитала через выпуск акций (доходность BTC — -3,7%); цена $BTC в текущий период не является ограничением.
4. В базовом сценарии в первой половине 2027 года компания сохранит статус чистого продавца (300–500 млн долларов за квартал), а биткоин будет торговаться в диапазоне 68 000–78 000 долларов.
Этот материал подготовлен на основе общедоступной информации и расчетов и не является инвестиционной рекомендацией.
I. Событие и влияние на индексы
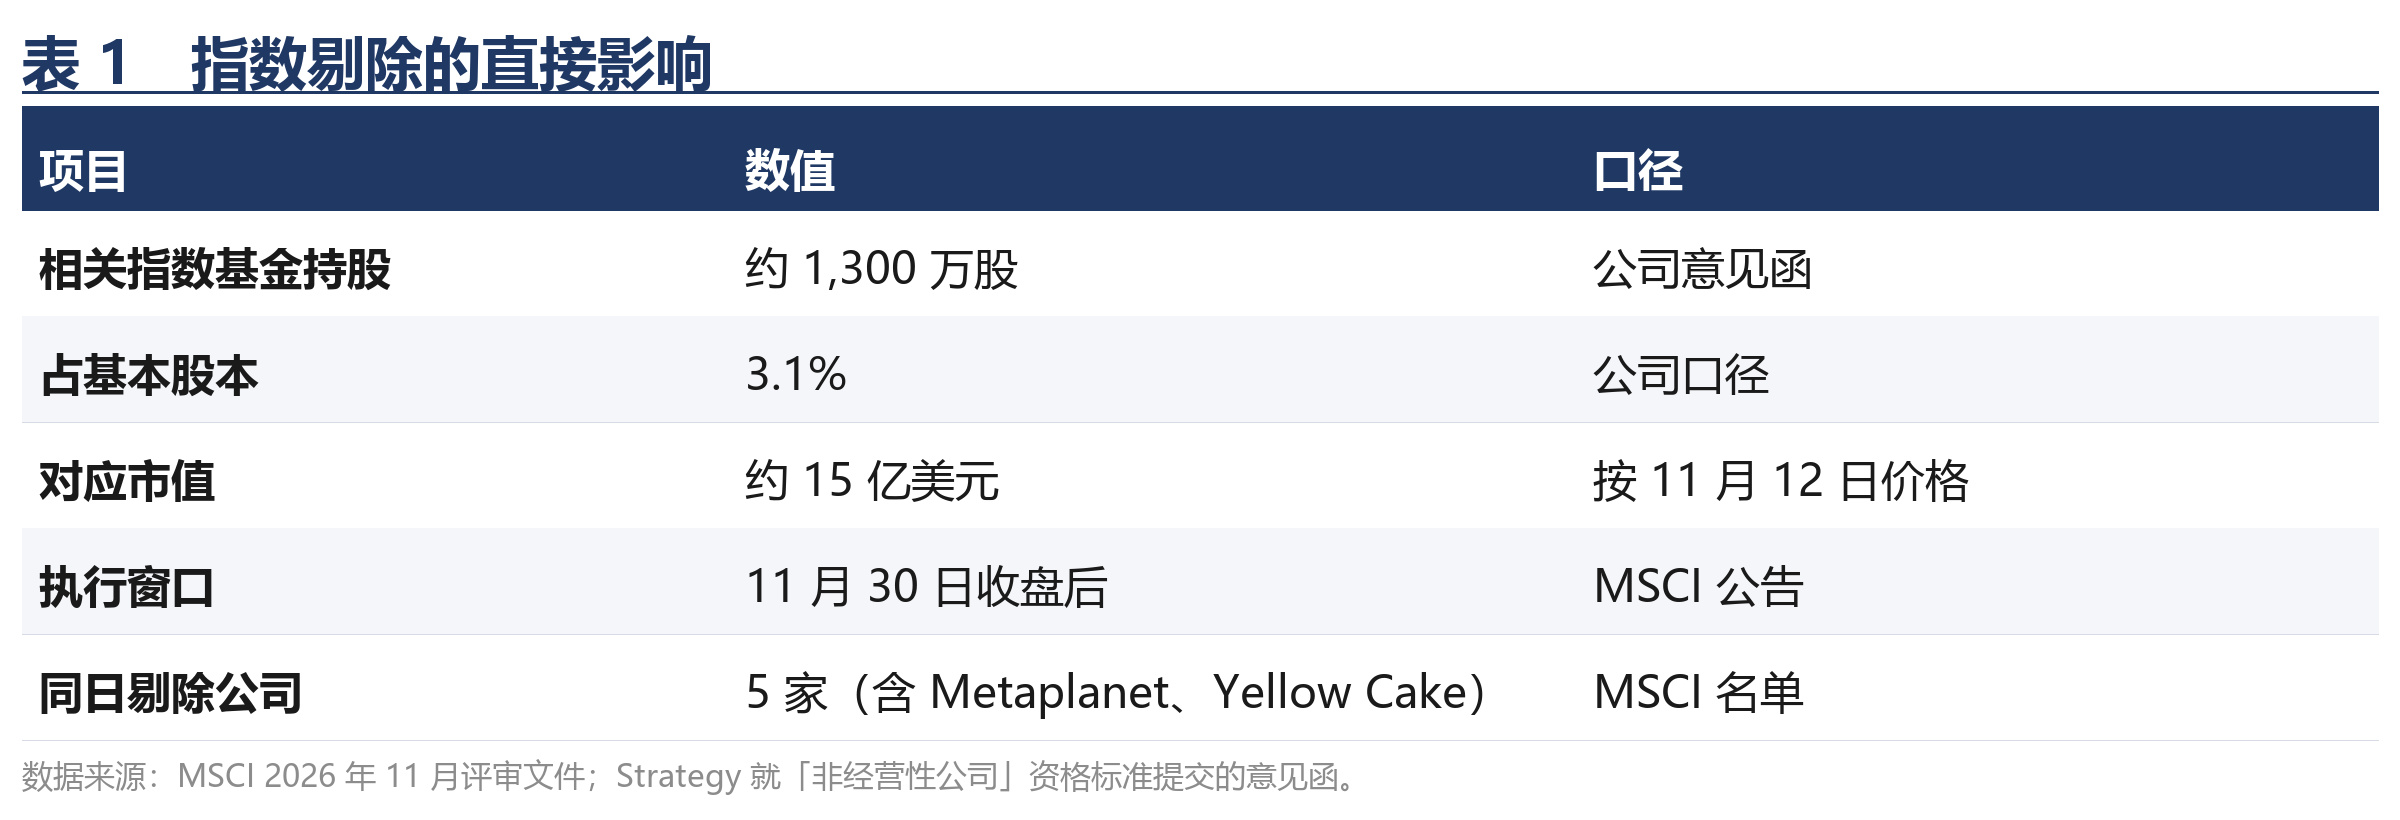
11 ноября MSCI объявила результаты пересмотра индексов за ноябрь 2026 года, подтвердив исключение Strategy из MSCI USA и глобальных индексов инвестиционного рынка. Изменения вступят в силу после закрытия торгов 30 ноября; с 1 декабря индексы будут рассчитываться на основе нового состава. В том же списке указаны еще 5 потенциальных кандидатов на исключение, в том числе японская Metaplanet (MSCI Japan Small Cap) и британская Yellow Cake.
Основанием для правил стал принятый 15 октября критерий соответствия категории «неоперационных компаний»: сначала проверяется наличие существенных операционных активов. Компании, не прошедшие эту проверку, оцениваются по пяти критериям: структура активов, расходы, операционный денежный поток, подверженность изменению справедливой стоимости и зависимость от внешнего финансирования. Компания не соответствует требованиям, если не проходит по четырем или более критериям; условия должны выполняться в течение двух последовательных годовых отчетных периодов. Правила не упоминают цифровые активы и касаются финансовых характеристик, а не категорий активов в портфеле.
Объем пассивных средств рассчитан на основе раскрытых компанией данных: фонды, отслеживающие соответствующие индексы, владеют примерно 13 млн акций, или 3,1% базового количества акций. По текущей цене это около 1,5 млрд долларов — меньше объема торгов за один день. Поэтому ценовое воздействие в период исполнения, по всей вероятности, будет сосредоточено около закрытия торгов 30 ноября и останется в пределах поглощаемого рынком.
II. Финансовая структура: денежные обязательства и коэффициент покрытия
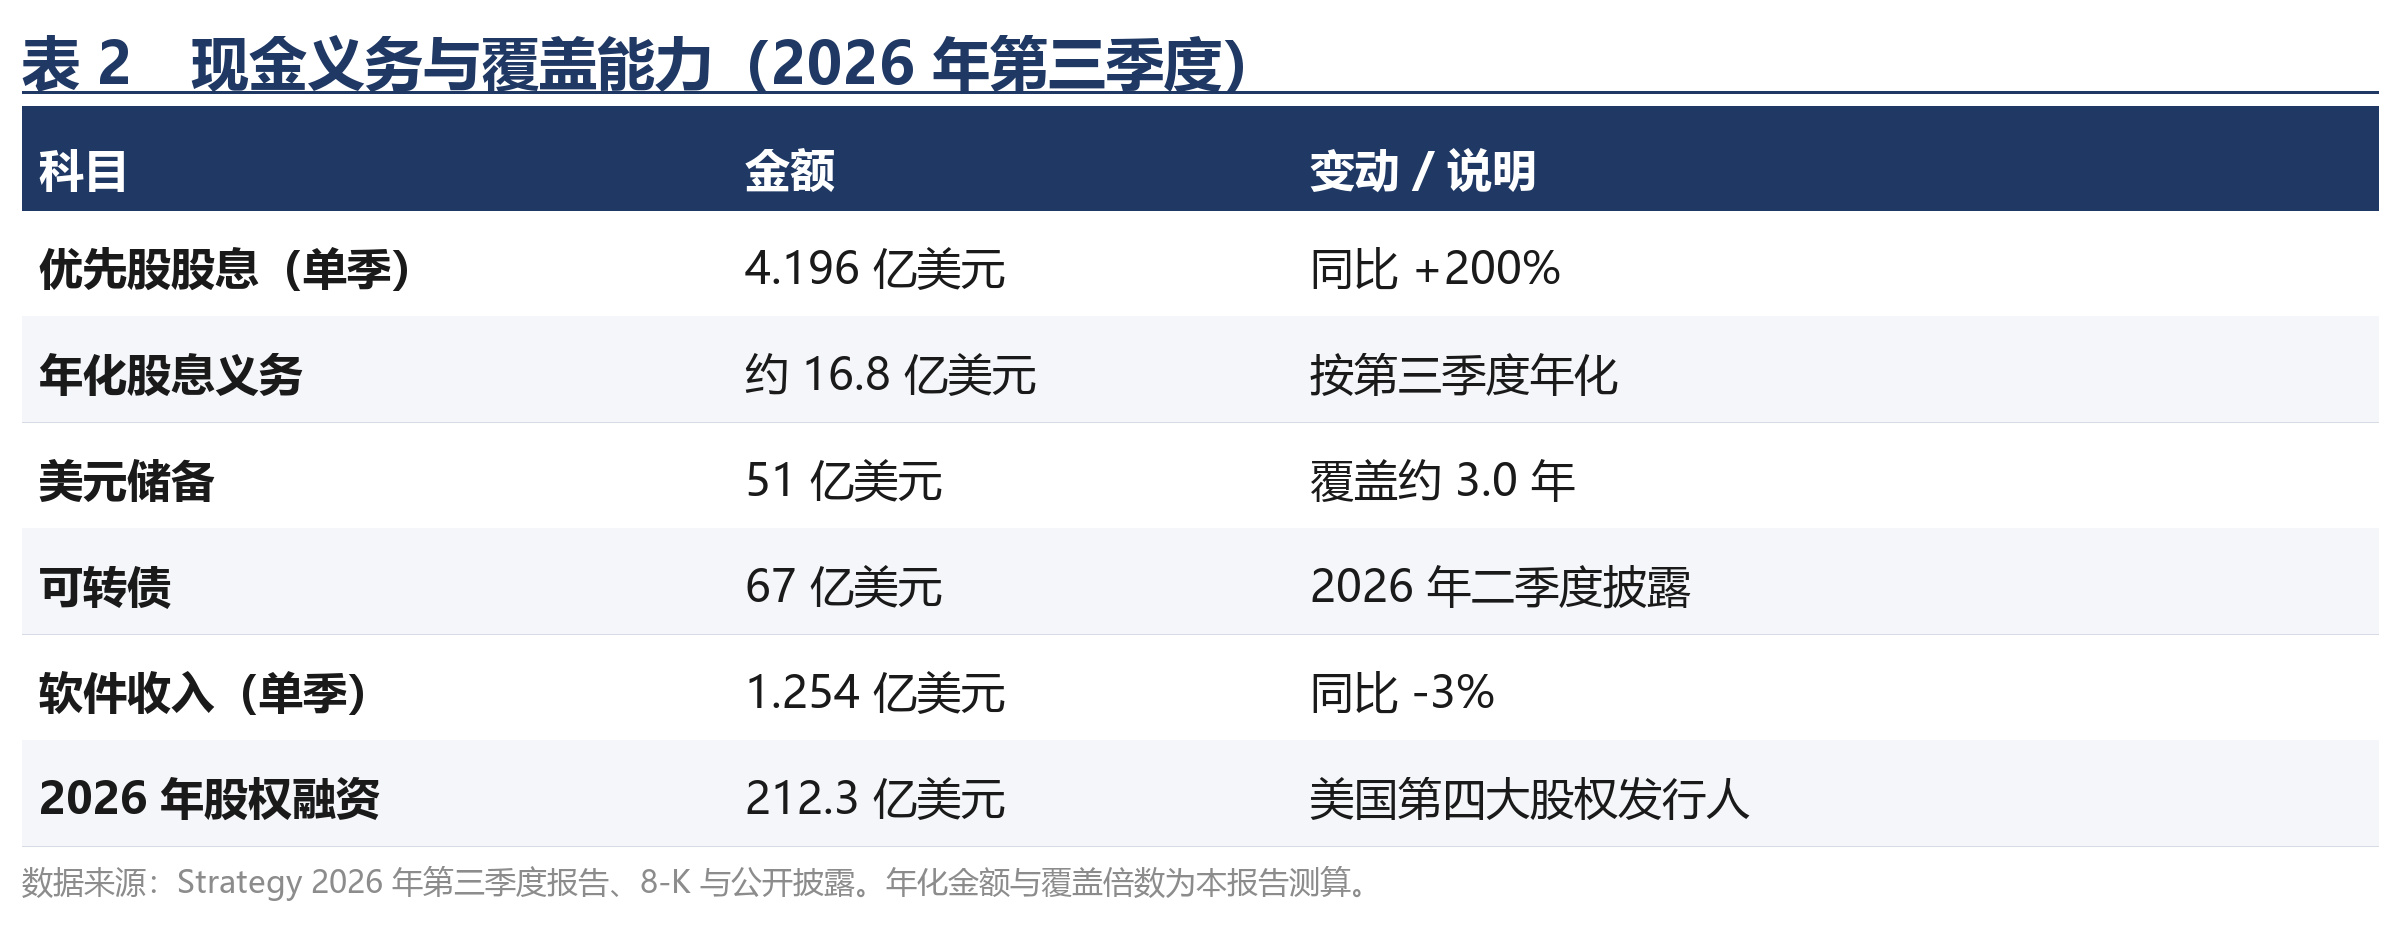
Решение по индексу не накладывает ограничений на операционную деятельность компании. Реальное ограничение связано с обязательствами по дивидендам на привилегированные акции, которые непрерывно росли в 2026 году. По четырем бессрочным привилегированным акциям (STRC, STRF, STRK, STRD) выплачиваются денежные дивиденды: расходы на дивиденды в третьем квартале составили 419,6 млн долларов, увеличившись на 200% по сравнению с 139,9 млн долларов за аналогичный период прошлого года. В годовом выражении это около 1,68 млрд долларов. 28 октября собрание акционеров 99,3% голосов одобрило начисление процентов ежедневно; с 1 ноября по STRC начисления рассчитываются ежедневно. Это изменение сокращает задержку реинвестирования, но не меняет ставку купона.
Денежные средства: по данным компании, на 25 октября долларовый резерв составлял 5,1 млрд долларов; по ее оценке, этого достаточно для покрытия дивидендов и процентов в течение 3,4 года. Расчет на основе годовых расходов на дивиденды за третий квартал дает коэффициент покрытия около 3,0 года. Выручка программного бизнеса в третьем квартале составила 125,4 млн долларов, снизившись на 3% год к году; его вклад в покрытие дефицита средств на выплату дивидендов можно считать незначительным. Долговые обязательства также включают конвертируемые облигации на 6,7 млрд долларов с длительным сроком погашения, поэтому в краткосрочной перспективе концентрации погашений не ожидается.
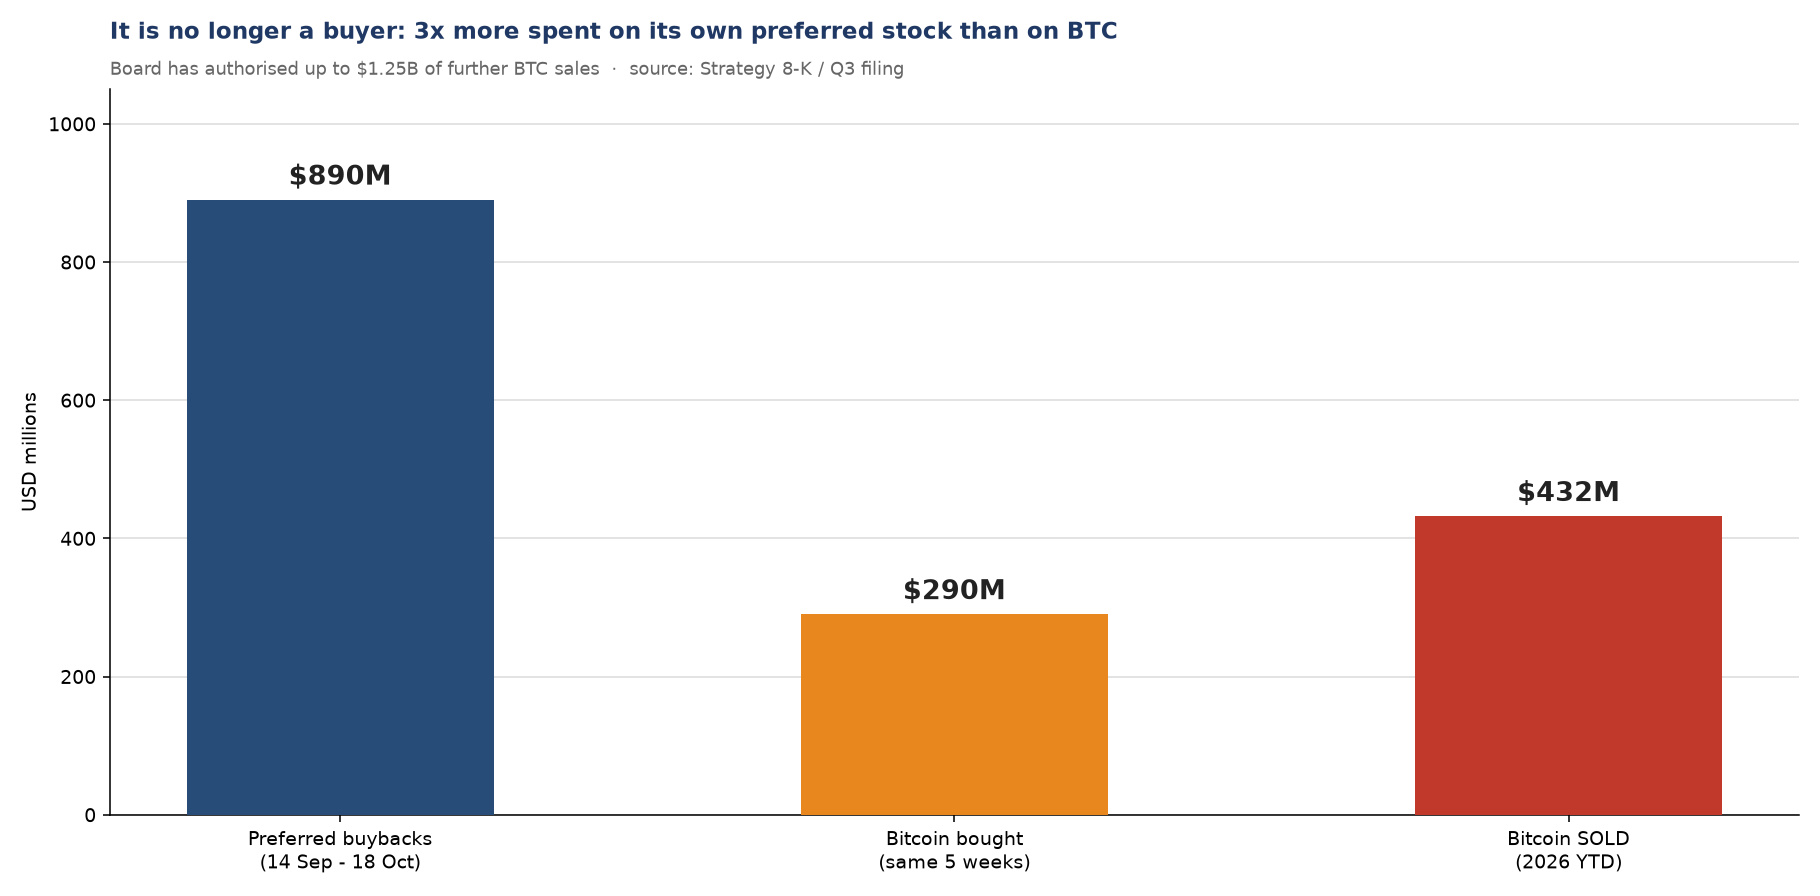
В распределении капитала руководство отдает приоритет привилегированным акциям, а не биткоину. Причины поддаются количественной оценке: номинал STRC составляет 100 долларов, ставка купона — 12%, текущая цена — около 99 долларов. Компания выкупает акции со средним дисконтом 13,5%, то есть погашает 1 доллар основного долга за 86,5 цента и навсегда устраняет обязательство по выплате 12% дивидендов. Внутренняя доходность этой операции значительно выше ожидаемой доходности от дальнейшего приобретения биткоина при mNAV около 1,08. С 14 сентября по 18 октября компания выкупила привилегированные акции на 890 млн долларов, а за тот же период купила биткоин на 290 млн долларов. Лимит программы выкупа повышен до 3 млрд долларов.
III. Состояние казначейских резервов и эффективность выпуска акций
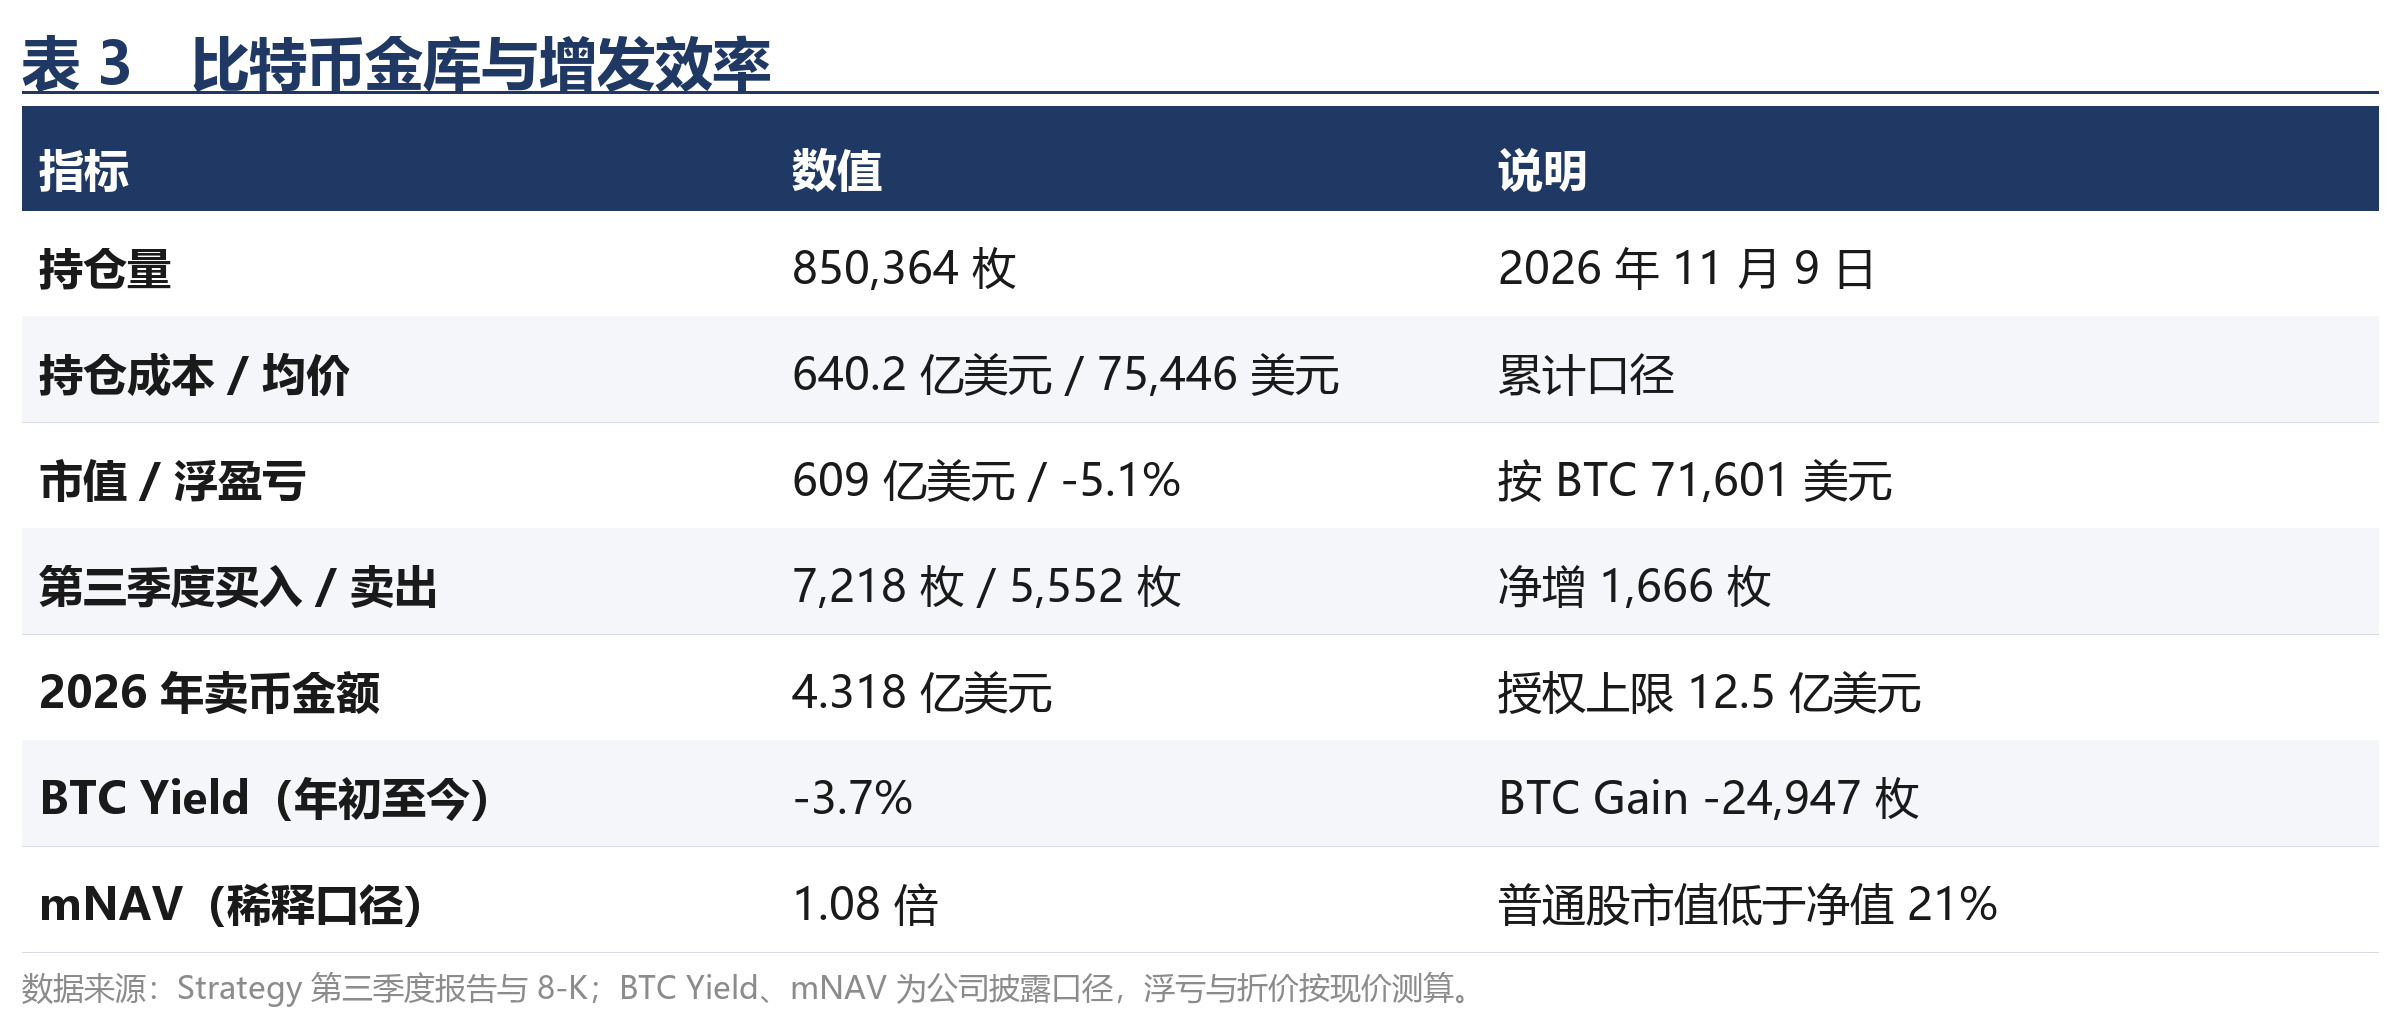
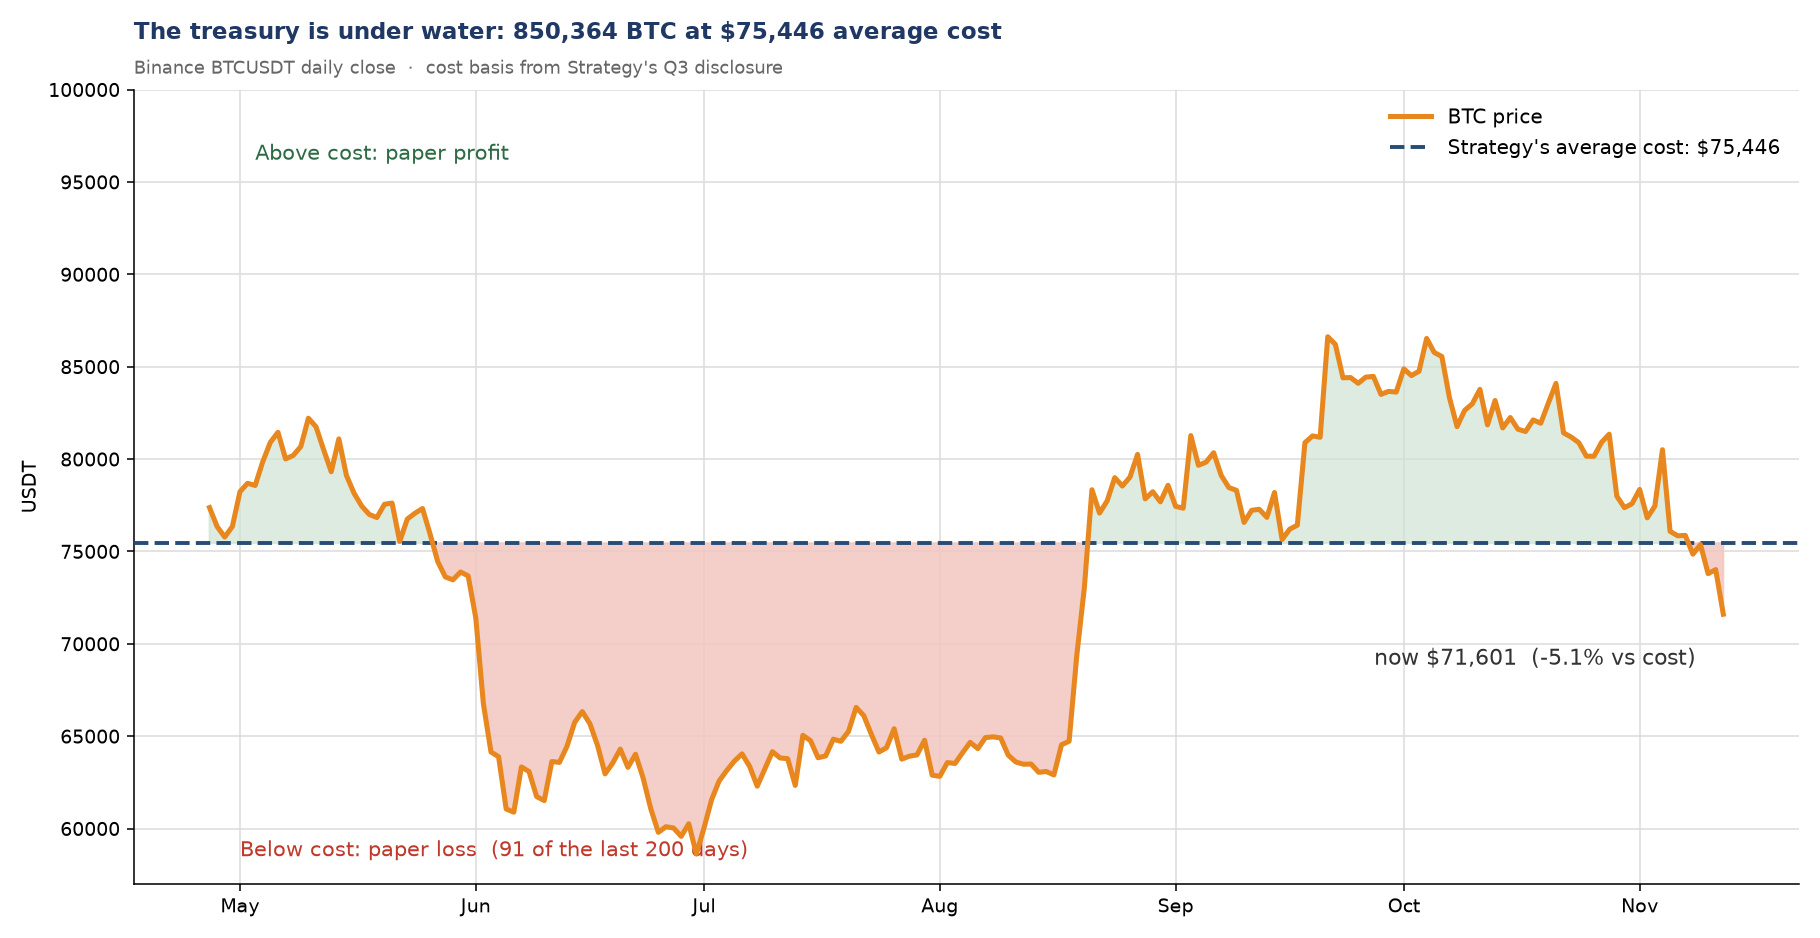
На 9 ноября объем биткоин-резервов составлял 850 364 BTC; совокупная стоимость приобретения — 64,02 млрд долларов, средняя цена — 75 446 долларов. Это около 4,3% находящихся в обращении биткоинов. При цене 71 601 доллар рыночная стоимость составляет 60,9 млрд долларов, а нереализованный убыток — 5,1%. В третьем квартале была признана прибыль от переоценки по справедливой стоимости в размере 20,91 млрд долларов. Это неденежная бухгалтерская корректировка, а не доступный для распределения денежный поток.
В третьем квартале приобретено 7 218 BTC и продано 5 552 BTC; чистый прирост составил 1 666 BTC. С начала 2026 года в рамках программы монетизации продано биткоина на 431,8 млн долларов при утвержденном советом директоров лимите в 1,25 млрд долларов. В октябре две недели подряд покупок не было; за одну из этих недель было приобретено всего 250 BTC.
Эффективность выпуска акций — еще одно ограничение. В 2026 году акционерное финансирование составило 21,23 млрд долларов, однако, согласно раскрытым самой компанией данным, BTC Yield равнялся -3,7%, а BTC Gain — -24 947 BTC, или около -2,03 млрд долларов: объем финансирования достиг рекорда, но количество биткоинов на одну акцию сократилось. За последние 12 месяцев акции MSTR упали на 51,7%, поэтому для привлечения той же суммы требуется выпустить больше акций. mNAV снизился до 1,08; при рыночной капитализации обыкновенных акций в 48 млрд долларов она уже на 21% ниже стоимости биткоин-резервов. В этих условиях выпуск акций больше не дает прироста стоимости на акцию, что напрямую побуждает компанию замедлить темпы покупок.
IV. Механизм передачи влияния: три вида спроса и чистое предложение
Предельный спрос на MSTR можно разделить на три категории: средства индексных фондов (не зависят от оценки стоимости), пассивные продукты, ориентирующиеся на цену акций, и активные инвесторы. Исключение из индексов устраняет спрос первой категории, составляющий 3,1%; его влияние будет разовым. Вторая категория механически сокращает позиции при падении цены и выступает проциклическим фактором. Активные инвесторы наиболее чувствительны к дисконту при размещении акций. Структурные изменения в спросе со стороны этих трех категорий означают, что в будущем компании придется предлагать более глубокий дисконт при выпуске акций, что еще сильнее снизит эффективность финансирования и усилит склонность погашать привилегированные акции денежными средствами и биткоином.
Оценка предложения: исходя из продажи 5 552 BTC на сумму 348,6 млн долларов в третьем квартале, годовой объем чистых продаж составит около 14–22 тыс. BTC, что эквивалентно 1–1,6 млрд долларов. Это около 9–13% от примерно 164 тыс. BTC, которые, как ожидается, будут добыты в 2026 году. По сравнению с прежним темпом чистых покупок самой компанией — 1 000–2 000 BTC в неделю — направление потока сменилось с положительного на отрицательное. Этот объем не создает системного шока, однако в периоды чистого оттока средств из ETF важнее становится направление предельных потоков, а не их абсолютный объем.
Сравнение за тот же период: с 19 сентября по 19 октября крупные держатели с балансом менее 10 тыс. BTC в совокупности увеличили позиции на 88 987 BTC; за тот же период компания купила 2 516 BTC, то есть менее 3% от этого объема. За девять торговых дней из биткоин-ETF BlackRock чистыми вышло 2 млрд долларов. Одновременный разворот двух категорий покупателей, нечувствительных к цене, передает определение цены инвесторам с более коротким инвестиционным горизонтом.
V. Сценарный анализ
На основе коэффициента покрытия денежными средствами, объема продаж биткоина за квартал и mNAV представлены три сценария и субъективные вероятности. Вероятности отражают относительную правдоподобность сценариев с учетом имеющейся информации и не являются прогнозом конкретного уровня цены.
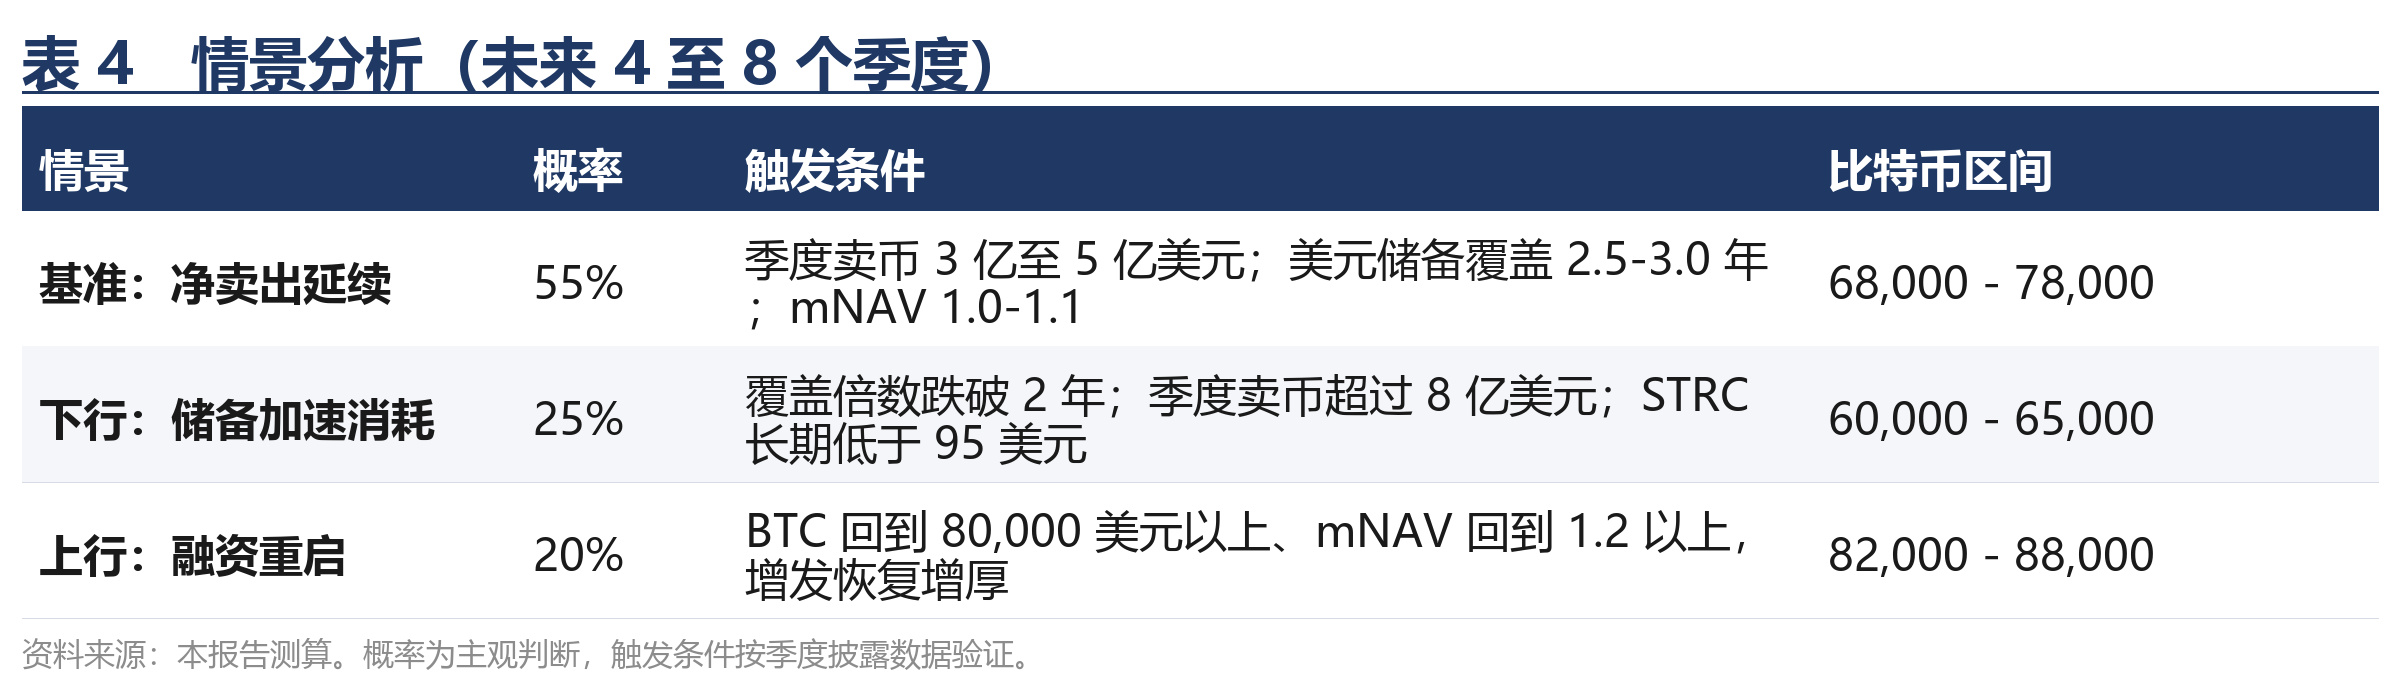
Симметрия заключается в следующем: исключение из индексов само по себе не обязывает компанию продавать активы, и 850 364 BTC не поступят на рынок из-за объявления. И наоборот, если восстановление цены биткоина поднимет mNAV выше 1,2, выпуск акций вновь станет увеличивать стоимость на акцию, а компания сможет возобновить чистые покупки в течение одного квартала. Этот сценарий также не зависит от решения по индексам.
VI. Риски и показатели для мониторинга
Риски роста: быстрое восстановление цены биткоина улучшит mNAV и цену привилегированных акций, вновь открыв окно финансирования; если другие индексные компании не последуют примеру и не введут аналогичные правила, эффект исключения для компаний за пределами рассматриваемой выборки будет ограниченным.
Риски снижения: длительное дисконтирование STRC повышает стоимость финансирования через привилегированные акции; сужается окно рефинансирования конвертируемых облигаций; распространение правил на другие компании с казначейскими резервами в цифровых активах одновременно сокращает каналы финансирования отрасли в целом; отток средств из ETF продолжается.
Показатели для мониторинга: объем продажи монет за квартал и коэффициент покрытия долларовым резервом (раскрываются ежеквартально); отклонение цены STRC от номинала 100 долларов; mNAV и BTC Yield; недельный чистый приток/отток средств из спотовых биткоин-ETF; принятие аналогичных правил другими индексными компаниями.