

Ястребиный пересмотр прогнозов Уолл-стрит по ставке федеральных фондов напрямую влияет на базовые затраты по займам. Поскольку долгосрочная доходность и ставки по ипотеке с фиксированной ставкой на 30 лет зависят от долгосрочных инфляционных ожиданий, срочных премий и объёмов государственных заимствований, а не только от целевых ставок ФРС, ястребиные сигналы политики удерживают структурную доходность на более высоком уровне в течение более длительного времени.
1. Механизм передачи: как ожидания относительно политики ФРС влияют на долгосрочные ставки
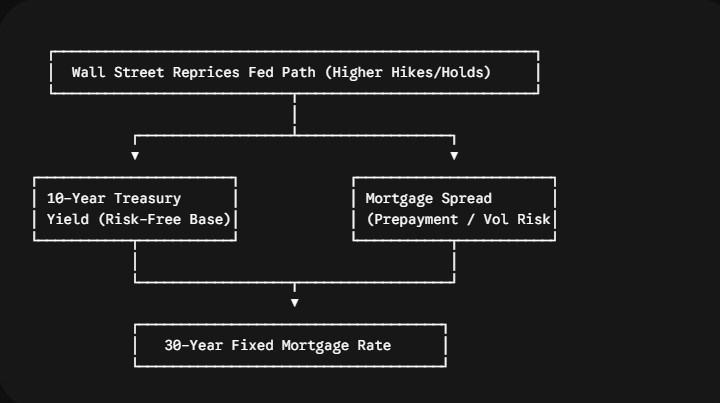
Ставка по федеральным фондам $\neq$ ипотечные ставки напрямую: Федеральная резервная система устанавливает краткосрочные ставки по однодневным межбанковским кредитам. Ипотечные ставки ориентируются на доходность 10-летних казначейских облигаций США, которая отражает ожидания инвесторов относительно средней инфляции и экономического роста на десятилетнем горизонте.
Ипотечный спред: ставка по ипотеке с фиксированной ставкой на 30 лет равна доходности 10-летних казначейских облигаций США + ипотечный спред (исторически 1,50%–2,00%, но в периоды высокой волатильности ставок он расширяется примерно до 2,00%–2,50%).
2. Прогнозируемая динамика: доходность 10-летних казначейских облигаций США и ипотечные ставки
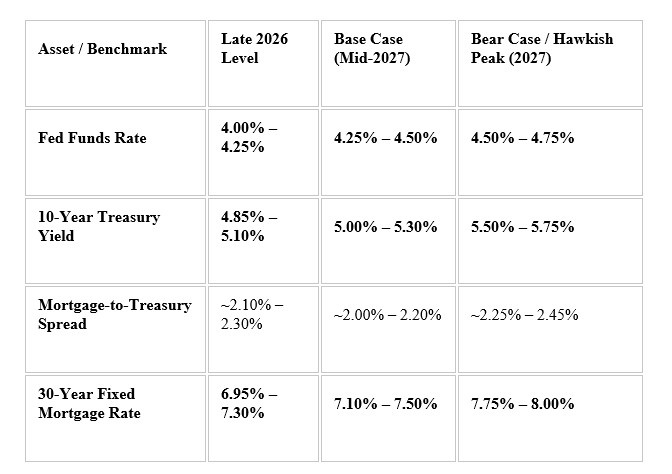
Уолл-стрит прогнозирует ещё два-три повышения ставки ФРС на 25 базисных пунктов, что подтолкнёт ставки к уровню 4,25%–4,75% к началу 2027 года. Доходность долгосрочных облигаций возвращается к многолетним максимумам.
3. Ключевые факторы роста доходности до 2027 года
Премия за устойчивую инфляцию: поскольку общий индекс потребительских цен держится выше 3,5%, инвесторы в облигации требуют более высокой номинальной доходности, чтобы защитить реальную покупательную способность в течение 10-летнего периода владения.
Масштабный выпуск казначейских облигаций: поскольку дефицит федерального бюджета остаётся структурно высоким, Министерство финансов США продолжает размещать большие объёмы долгосрочных облигаций. Чтобы привлечь достаточный спрос со стороны институциональных инвесторов, необходимо повышать доходность.
Устойчиво высокие спреды: высокая волатильность ставок не позволяет ипотечному спреду вернуться к историческому среднему уровню в 1,50%, добавляя потенциальным покупателям жилья ещё 50–80 базисных пунктов к стоимости заимствований.
#cpi #USJoblessClaimsRise #BinanceSquareTalks #SupportCreators