SNDK по 927 долларов — ты ещё рискнёшь купить?
С 2350 упала до 800 — минус 60%. Розничные инвесторы режут убытки и уходят, а аналитики называют целевую цену выше 2000. И вот только что: отчёт CoreWeave произвёл фурор, SNDK взлетела за день на 13,69%, а объём торгов бессрочными контрактами на Binance превысил несколько миллиардов долларов. Так что это — золотая возможность купить акции компании, производящей AI-накопители, или последний сбор урожая перед сплитом?
Для начала — что видно на поверхности: падение было таким, что от прежних высот не осталось и следа.
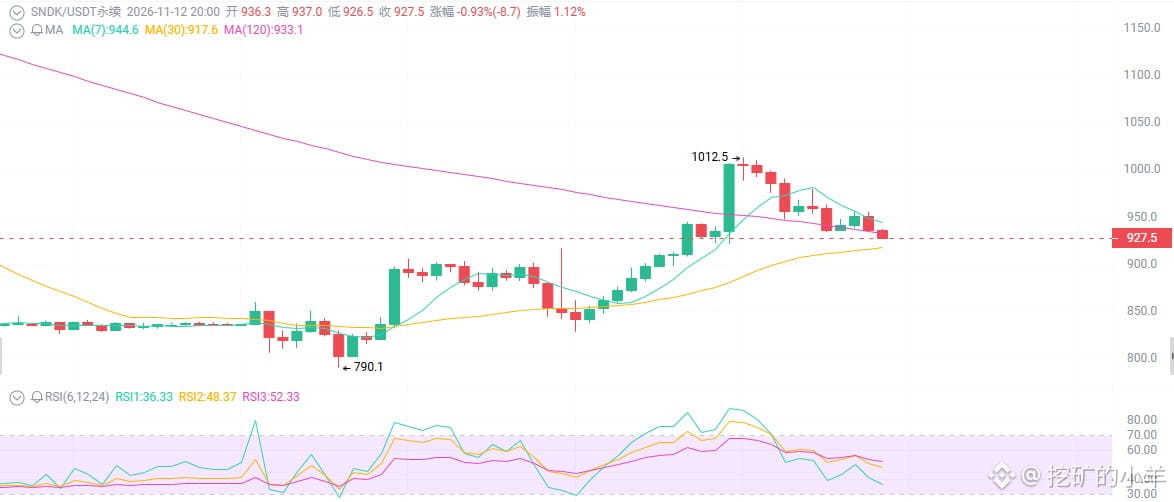
С июньского ATH в 2350 долларов акции опустились примерно до 800, максимальная просадка превысила 60%. 11 ноября SNDK закрылась на американском рынке по 977,69 доллара, прибавив 13,69%. Бессрочный контракт сейчас торгуется по 927, на премаркете цена откатилась до 930–940. График показывает: 800 — локальное дно, 927 — промежуточный уровень отскока, 900–920 — поддержка в районе недавних минимумов.
Первое: отчёт CoreWeave вытащил SNDK из реанимации
11 ноября акции взлетели на 13,69%, и причина была одна: отчёт CoreWeave превзошёл ожидания — компания повысила прогноз по выручке и другим показателям, а капитальные расходы на AI-дата-центры остаются высокими.
Поставщики AI-облачных услуг скупают накопители, а SanDisk — это чистая ставка на NAND-флеш-память.
Кроме того, SanDisk представила новый продукт — встраиваемую флеш-память iNAND CL EM181, ориентированную на устройства IoT, AI и периферийных вычислений. История про AI переходит от дата-центров к периферийным устройствам, и SNDK выигрывает на обоих направлениях.
Пока ты сомневаешься, не достиг ли цикл памяти пика, CoreWeave уже отвечает реальными деньгами: для обучения AI нужны накопители, для инференса нужны накопители, для KV-кэша они тоже нужны. Это не циклический подъём, а структурный дефицит.
Второе: отчёт настолько сильный, что кажется нереальным
FY2027 Q1 (квартал, завершившийся 2 октября 2026 года):
Выручка — 11,03 млрд долларов, +23% к предыдущему кварталу и +378% год к году
Валовая маржа по non-GAAP — 85,1%
EPS по non-GAAP — 49,51 доллара, значительно выше прогноза
Выручка от дата-центров — 4,8 млрд долларов, +61% к предыдущему кварталу
Прогноз ещё агрессивнее: выручка за Q2 — 12,2–12,6 млрд, валовая маржа — 84,5–85,5%, EPS — 55–57 долларов. Большинство аналитиков рекомендуют Strong Buy, средняя целевая цена — выше 2000 долларов. Прогнозный P/E уже опустился до однозначного числа. На фоне суперцикла AI-накопителей такая оценка выглядит абсурдно низкой.
Третье: грядёт сплит, ликвидность взлетит
Сплит акций в пропорции 8 к 1: дата фиксации уже прошла, с 20 ноября акции начнут торговаться по цене после сплита.
Сплит не меняет стоимость компании, но меняет две вещи:
Номинальная цена снижается, психологический барьер становится ниже — розничным инвесторам проще войти
Ликвидность растёт, краткосрочная торговая активность резко усиливается
Опыт прошлых лет показывает: до и после сплита объём торгов часто увеличивается, а волатильность усиливается. Для краткосрочной торговли это возможность, а для торговли с плечом — мясорубка.
С 2350 упала до 800 — минус 60%. Розничные инвесторы режут убытки и уходят, а аналитики называют целевую цену выше 2000. И вот только что: отчёт CoreWeave произвёл фурор, SNDK взлетела за день на 13,69%, а объём торгов бессрочными контрактами на Binance превысил несколько миллиардов долларов. Так что это — золотая возможность купить акции компании, производящей AI-накопители, или последний сбор урожая перед сплитом?
Для начала — что видно на поверхности: падение было таким, что от прежних высот не осталось и следа.
С июньского ATH в 2350 долларов акции опустились примерно до 800, максимальная просадка превысила 60%. 11 ноября SNDK закрылась на американском рынке по 977,69 доллара, прибавив 13,69%. Бессрочный контракт сейчас торгуется по 927, на премаркете цена откатилась до 930–940. График показывает: 800 — локальное дно, 927 — промежуточный уровень отскока, 900–920 — поддержка в районе недавних минимумов.
Первое: отчёт CoreWeave вытащил SNDK из реанимации
11 ноября акции взлетели на 13,69%, и причина была одна: отчёт CoreWeave превзошёл ожидания — компания повысила прогноз по выручке и другим показателям, а капитальные расходы на AI-дата-центры остаются высокими.
Поставщики AI-облачных услуг скупают накопители, а SanDisk — это чистая ставка на NAND-флеш-память.
Кроме того, SanDisk представила новый продукт — встраиваемую флеш-память iNAND CL EM181, ориентированную на устройства IoT, AI и периферийных вычислений. История про AI переходит от дата-центров к периферийным устройствам, и SNDK выигрывает на обоих направлениях.
Пока ты сомневаешься, не достиг ли цикл памяти пика, CoreWeave уже отвечает реальными деньгами: для обучения AI нужны накопители, для инференса нужны накопители, для KV-кэша они тоже нужны. Это не циклический подъём, а структурный дефицит.
Второе: отчёт настолько сильный, что кажется нереальным
FY2027 Q1 (квартал, завершившийся 2 октября 2026 года):
Выручка — 11,03 млрд долларов, +23% к предыдущему кварталу и +378% год к году
Валовая маржа по non-GAAP — 85,1%
EPS по non-GAAP — 49,51 доллара, значительно выше прогноза
Выручка от дата-центров — 4,8 млрд долларов, +61% к предыдущему кварталу
Прогноз ещё агрессивнее: выручка за Q2 — 12,2–12,6 млрд, валовая маржа — 84,5–85,5%, EPS — 55–57 долларов. Большинство аналитиков рекомендуют Strong Buy, средняя целевая цена — выше 2000 долларов. Прогнозный P/E уже опустился до однозначного числа. На фоне суперцикла AI-накопителей такая оценка выглядит абсурдно низкой.
Третье: грядёт сплит, ликвидность взлетит
Сплит акций в пропорции 8 к 1: дата фиксации уже прошла, с 20 ноября акции начнут торговаться по цене после сплита.
Сплит не меняет стоимость компании, но меняет две вещи:
Номинальная цена снижается, психологический барьер становится ниже — розничным инвесторам проще войти
Ликвидность растёт, краткосрочная торговая активность резко усиливается
Опыт прошлых лет показывает: до и после сплита объём торгов часто увеличивается, а волатильность усиливается. Для краткосрочной торговли это возможность, а для торговли с плечом — мясорубка.