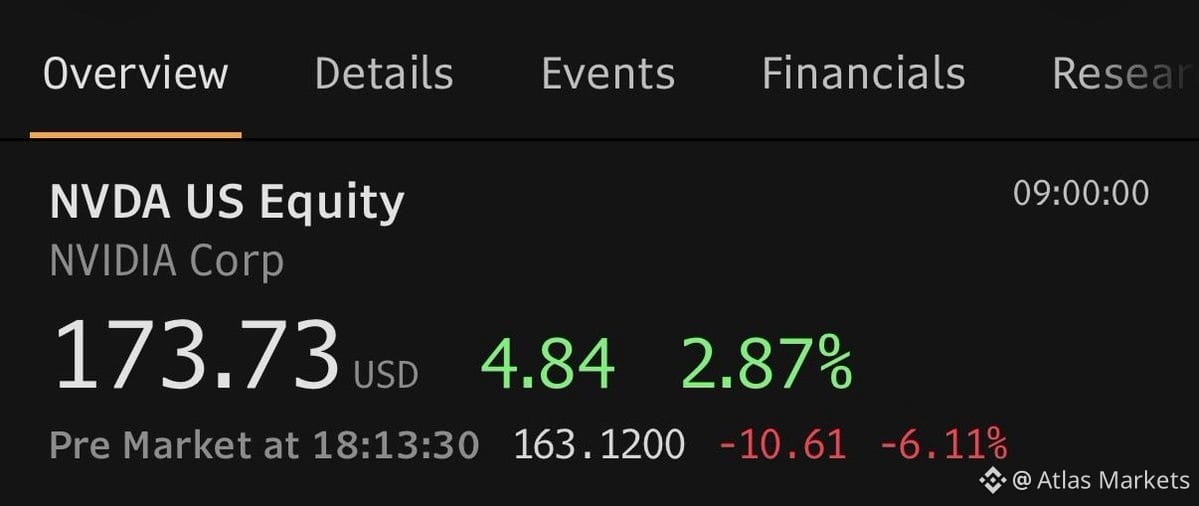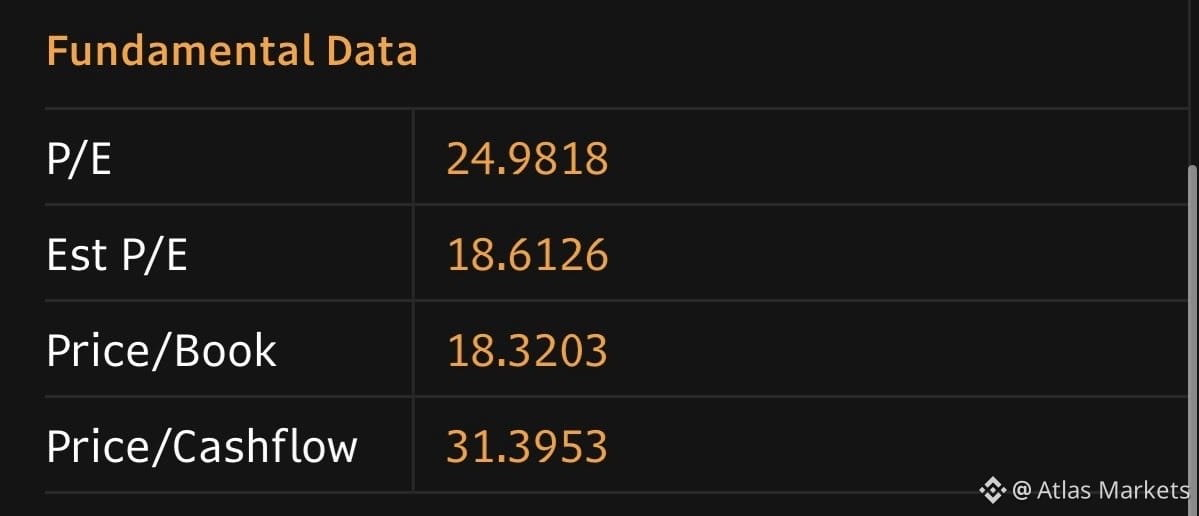
При цене $160 акции $NVDA торгуются с форвардным P/E около 18x, если рост прибыли в этом финансовом году достигнет ожидаемых ~90%.
Если рост в следующем году полностью сойдет на нет — то есть прибыль вовсе не вырастет, — форвардный мультипликатор вернется к ~17x. Это все еще ниже исторического среднего значения для акций.
Если же оправдаются прогнозы, существовавшие до кризиса (рост на +60–70%), форвардный P/E составит около 10x.
Итак, расклад такой: даже в плохом сценарии, когда рост остановится, вы платите 17x за компанию, акции которой исторически оценивались дороже. Вопрос в том, достаточно ли низок P/E 17x с учетом риска исполнения планов, макроэкономической неопределенности и возможного замедления цикла инвестиций в инфраструктуру ИИ.
Это аргумент в пользу того, что оценка акций вряд ли опустится ниже определенного уровня. Если вы считаете, что рост не обнулится и строительство инфраструктуры ИИ продолжится — пусть и более медленными темпами, — акции $NVDA на этих уровнях выглядят привлекательными с точки зрения соотношения риска и доходности. Если же спрос рухнет или конкуренция усилится быстрее ожидаемого, P/E 17x не станет защитой от падения.
Следите за динамикой выручки от центров обработки данных и прогнозами клиентов по капитальным затратам. Именно там кроется настоящий сигнал.
Если рост в следующем году полностью сойдет на нет — то есть прибыль вовсе не вырастет, — форвардный мультипликатор вернется к ~17x. Это все еще ниже исторического среднего значения для акций.
Если же оправдаются прогнозы, существовавшие до кризиса (рост на +60–70%), форвардный P/E составит около 10x.
Итак, расклад такой: даже в плохом сценарии, когда рост остановится, вы платите 17x за компанию, акции которой исторически оценивались дороже. Вопрос в том, достаточно ли низок P/E 17x с учетом риска исполнения планов, макроэкономической неопределенности и возможного замедления цикла инвестиций в инфраструктуру ИИ.
Это аргумент в пользу того, что оценка акций вряд ли опустится ниже определенного уровня. Если вы считаете, что рост не обнулится и строительство инфраструктуры ИИ продолжится — пусть и более медленными темпами, — акции $NVDA на этих уровнях выглядят привлекательными с точки зрения соотношения риска и доходности. Если же спрос рухнет или конкуренция усилится быстрее ожидаемого, P/E 17x не станет защитой от падения.
Следите за динамикой выручки от центров обработки данных и прогнозами клиентов по капитальным затратам. Именно там кроется настоящий сигнал.