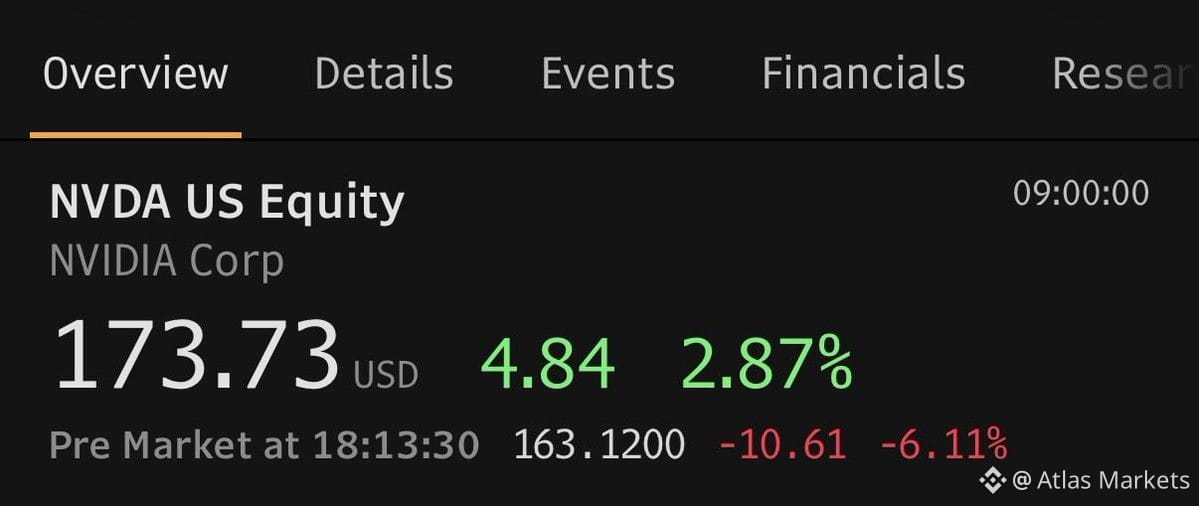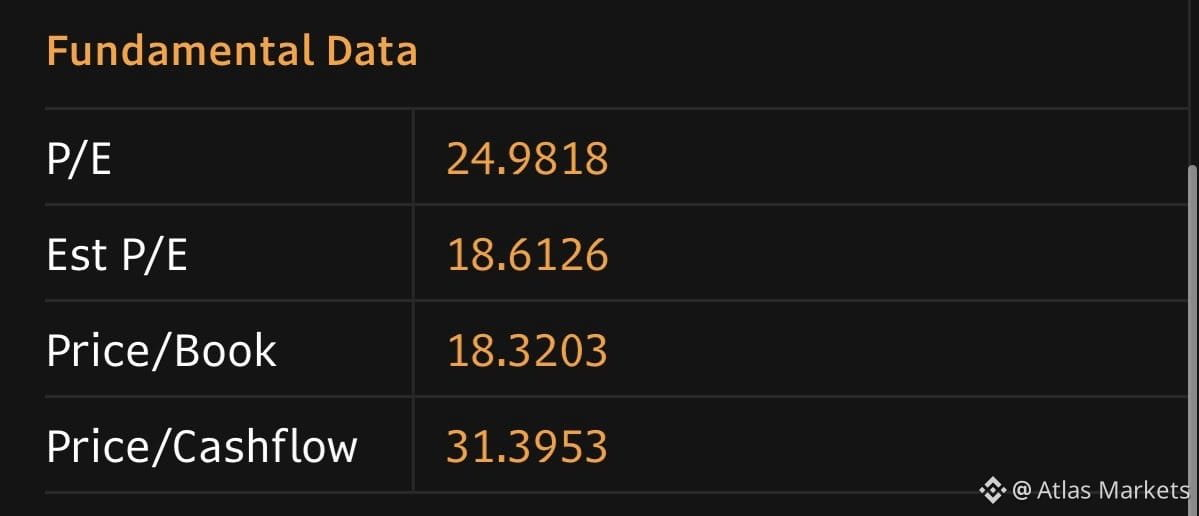
При цене $160 акции $NVDA торгуются с форвардным коэффициентом P/E 18x, если компания обеспечит ожидаемый рост прибыли примерно на 90% в этом финансовом году.
Если в следующем году рост полностью сойдет на нет — то есть прибыль не вырастет вовсе, — форвардный P/E снизится лишь примерно до 17–18x. Это все еще ниже исторического среднего.
Для сравнения: если бы сохранился консенсус до кризиса (рост на 60–70%), форвардный мультипликатор составил бы 10x. Но если рост сойдет на нет, показатель вернется примерно к 17x.
Главный вопрос: достаточно ли низок P/E на уровне 17x с учетом всей неопределенности вокруг макроэкономики и инфраструктуры ИИ? Исторически такой уровень выглядит разумным, но все зависит от того, считаете ли вы, что история роста стабилизируется или ситуация продолжит ухудшаться.
Приблизительные расчеты, но они помогают понять, где может находиться нижняя граница оценки в неблагоприятном сценарии.
Если в следующем году рост полностью сойдет на нет — то есть прибыль не вырастет вовсе, — форвардный P/E снизится лишь примерно до 17–18x. Это все еще ниже исторического среднего.
Для сравнения: если бы сохранился консенсус до кризиса (рост на 60–70%), форвардный мультипликатор составил бы 10x. Но если рост сойдет на нет, показатель вернется примерно к 17x.
Главный вопрос: достаточно ли низок P/E на уровне 17x с учетом всей неопределенности вокруг макроэкономики и инфраструктуры ИИ? Исторически такой уровень выглядит разумным, но все зависит от того, считаете ли вы, что история роста стабилизируется или ситуация продолжит ухудшаться.
Приблизительные расчеты, но они помогают понять, где может находиться нижняя граница оценки в неблагоприятном сценарии.