В традиционных финансах временной горизонт — один из самых мощных инструментов при формировании портфеля. Он напрямую определяет, насколько агрессивно вы можете инвестировать, какой уровень волатильности способны выдержать и насколько сложный процент может работать в вашу пользу по экспоненте.
1. Механика сложного процента с течением времени
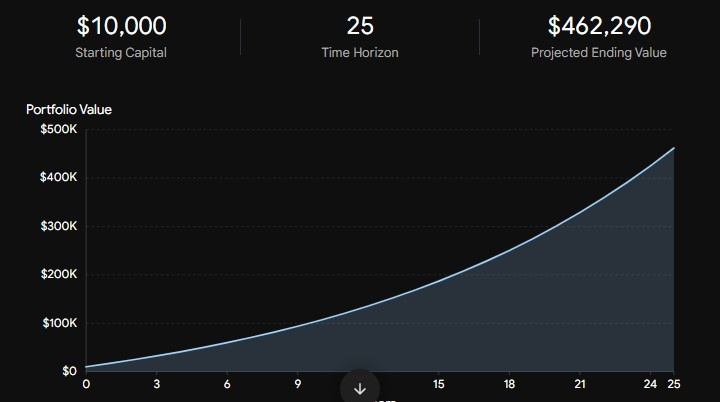
Сложный процент возникает, когда доход от ваших инвестиций приносит последующий доход. Хотя в первые годы эффект сложного процента может казаться незначительным, со временем кривая роста становится экспоненциальной.
Экспоненциальная кривая: математически сложный рост выражается формулой $A = P(1 + r)^t$, где время ($t$) является показателем степени, а не линейным множителем. Каждый дополнительный год на рынке не просто приносит доход — он увеличивает за счёт сложного процента прибыль за все предыдущие годы.
Ранние взносы важнее всего: доллар, вложенный в 25 лет, к выходу на пенсию будет стоить значительно больше, чем доллар, вложенный в 45 лет, исключительно благодаря дополнительным десятилетиям сложного процента.
2. Временной горизонт и толерантность к риску
Толерантность к риску часто считают эмоциональной особенностью (насколько спокойно вы спите, когда рынок падает), но в профессиональном управлении капиталом именно временной горизонт определяет вашу объективную способность принимать риск.
Долгосрочный горизонт (10 лет и более):
Способность принимать риск: высокая. Если ваш горизонт составляет несколько десятилетий (например, до выхода на пенсию или для долгосрочного накопления капитала), краткосрочные обвалы рынка, рецессии и волатильность становятся едва заметными колебаниями на графике долгосрочного роста.
Распределение активов: значительная доля активов роста, например акций и альтернативных инвестиций, которые исторически превосходят по доходности денежные средства и облигации на длительных промежутках времени.
Краткосрочный горизонт (менее 3–5 лет):
Способность принимать риск: низкая. Если капитал понадобится вам в ближайшее время (например, для покупки дома в следующем году или оплаты обучения), вы не можете позволить себе внезапную коррекцию рынка на 20% прямо перед тем, как снимать средства.
Распределение активов: преимущественно активы, предназначенные для сохранения капитала, например денежные эквиваленты, краткосрочные облигации и высокодоходные сберегательные счета, где в приоритете защита основной суммы.
3. Наглядный пример долгосрочного роста за счёт сложного процента
Приведённая ниже модель показывает, как разные временные горизонты и ставки сложного процента превращают регулярные взносы в долгосрочный капитал.