
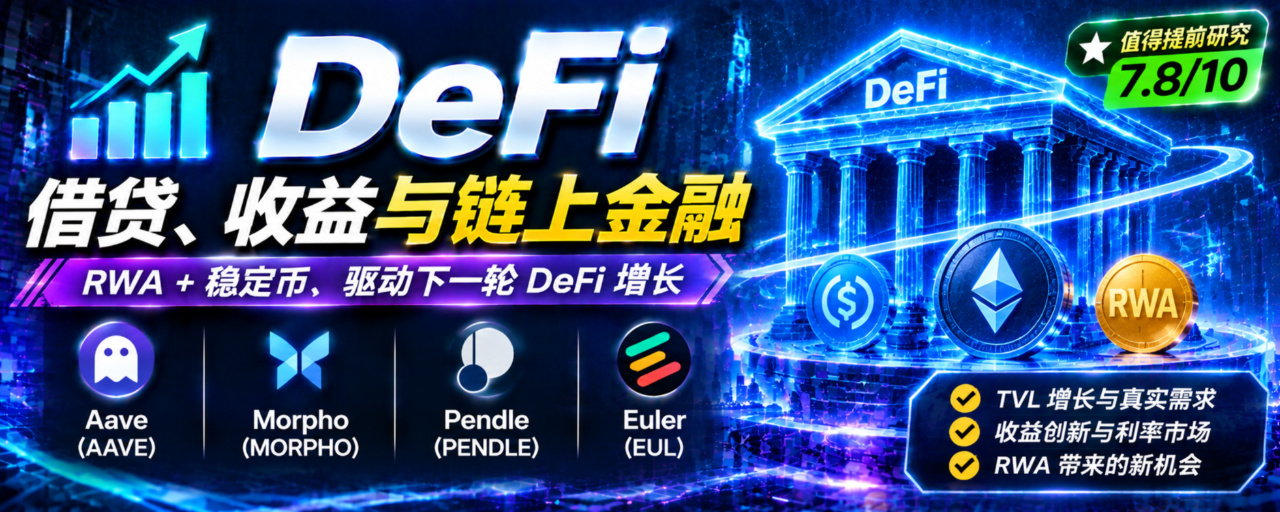
Друзья, когда речь заходит о DeFi, многие первым делом вспоминают APY, фарминг ликвидности и гонку за TVL. В первые годы DeFi Summer всё было просто и прямолинейно: протоколы раздавали токены в качестве субсидий, все заводили свои монеты в пулы и фармили, TVL стремительно рос — казалось, жизнь кипит. Но за этим скрывался огромный пузырь: деньги просто лежали в пулах без дела, и никто их не занимал. Стоило сократить награды — и в тот же день все разом выводили средства. Видимость бурной активности была, а реального спроса не было.
А сегодня DeFi незаметно сменил курс. Теперь он уже не держится на субсидиях в токенах, а ждёт, когда придут стейблкоины, RWA и другие активы с реальным денежным потоком, чтобы построить самоподдерживающуюся финансовую систему в блокчейне: одни размещают средства и получают проценты, другие занимают и используют кредитное плечо, третьи закладывают активы, чтобы получить ликвидность, а кто-то торгует процентными ставками и будущей доходностью. Одним словом, DeFi превращается из «игры в фарминг» в полноценную инфраструктуру кредитования и получения дохода.
Сегодня не будем заваливать вас скучными формулами. Вместо этого разберём четырёх ярких игроков — Aave, Morpho, Pendle и Euler: выясним, чем они отличаются, в чём их сильные стороны и какие крупные подводные камни скрываются за впечатляющими цифрами.
Сначала разберёмся в базовой логике: почему сейчас стоит снова внимательно изучить DeFi? Первый фундамент — стейблкоины. Стейблкоины — это «базовая валюта» всей ончейн-финансовой системы. Объёмы USDC и USDT растут, а у людей, которые держат стейблкоины, естественным образом появляются финансовые потребности: не хочется оставлять деньги без дела — хочется положить их на депозит и получать проценты; при торговле хочется заложить стейблкоины и занять средства для торговли с плечом; институциональным игрокам, получившим стейблкоины, нужны инструменты для управления капиталом и краткосрочного кредитования в блокчейне. Стейблкоины — не просто промежуточное средство для покупки и продажи криптовалют, а неиссякаемый источник капитала для рынка DeFi-кредитования.
Второе направление роста — RWA, о которых сейчас говорят все. В традиционных финансах казначейские облигации, фонды денежного рынка и корпоративные облигации — это активы со стабильным денежным потоком, а их объём во много раз превышает объём криптоактивов. Токенизация этих активов и перевод их в блокчейн имеют для DeFi огромное значение: пул залогов расширяется, и в нём появляются не только крайне волатильные криптоактивы вроде ETH и BTC. Токенизированные казначейские облигации имеют низкий риск и стабильную доходность, поэтому отлично подходят на роль базового залога и могут привлечь институциональный капитал. Но здесь нужно помнить о важном нюансе: токенизация ≠ прямое владение базовым активом. Кто его хранит, как составлены юридические соглашения, можно ли его погасить, могут ли его заморозить, как обеспечивается защита от банкротства — всё это нужно проверять отдельно. Многие видят три буквы RWA и сразу бросаются покупать, игнорируя юридические риски и риски хранения, а потом попадают в серьёзную передрягу.
Третье ключевое изменение: вместо TVL главным критерием становится коэффициент использования капитала. Раньше, оценивая DeFi, все открывали DeFiLlama и сравнивали TVL: у кого цифра больше, тот и лидер. Но этот подход давно устарел. TVL — это лишь «деньги, внесённые в протокол», а Active Loans показывает, сколько средств действительно выдали в займы и вовлекли в финансовую деятельность. Если в пуле лежат миллиарды, которые никто не занимает, а коэффициент использования очень низок, доходность депозитов полностью зависит от субсидий протокола — такое процветание мнимое. Для здорового цикла DeFi необходимы три составляющие: вкладчики, готовые предоставить средства; реальный спрос на займы; надёжные механизмы управления рисками и ликвидации. В результате у протокола должен оставаться устойчивый доход.
I. Эти четыре проекта — вовсе не конкуренты из одной категории
Многие сравнивают эти четыре проекта, считая их просто кредитными платформами, но у них совершенно разные роли. Вместе они образуют полноценный ончейн-финансовый цикл: источники капитала (стейблкоины, RWA, криптоактивы) → кредитная инфраструктура (Aave, Morpho, Euler) → разделение и оценка доходности (Pendle) → управление рисками, ликвидации, оракулы → проценты, комиссии и доход протоколов.
Aave: универсальный крупный банк, управляющий большими пулами ликвидности и ориентированный на масштаб;
Morpho: базовая кредитная инфраструктура для внешних платформ, модульные рынки с индивидуальными настройками;
Pendle: биржа для торговли «будущей доходностью» и ставками на процентные ожидания;
Euler: специализированная фабрика кредитных рынков с гибкими настройками и строгой изоляцией рисков.
Давайте разберём их по очереди.
Aave (AAVE): ветеран DeFi-кредитования; V4 — её ключевое испытание
Для большинства Aave стала первой точкой входа в DeFi-кредитование. Её главное преимущество — не изощрённый код, а многолетний опыт, накопленная ликвидность, узнаваемый бренд и экспертиза в управлении рисками. После выхода на несколько блокчейнов её трудно превзойти по доверию пользователей и капитала.
Главное нововведение — Aave V4 с архитектурой Hub & Spoke. Такая конструкция отлично подходит для развития RWA. Проще говоря, Hub — это общий пул ликвидности, а Spoke — отдельные небольшие рынки. Для каждого Spoke можно отдельно задать коэффициент залога, правила ликвидации и оракул. Риски изолированы, но рынки могут пользоваться общими средствами Hub. Раньше было немыслимо помещать казначейские облигации и высоковолатильные альткоины в один пул: один актив обрушится — пострадает весь пул. После выхода V4 токенизированные казначейские облигации можно разместить в отдельном Spoke, акции — в другом, а криптоактивы — в третьем. Риски разделены, ликвидность общая — идеальная модель для институционального капитала, приходящего в RWA. Сейчас Aave уже развернула V4 в сетях Avalanche, Base и Circle Arc и даже запустила рынки токенизированных акций. Её амбиции очевидны: не ограничиваться кредитованием внутри криптоиндустрии, а выходить на рынок традиционных токенизированных активов.
Цифры выглядят убедительно: объём депозитов приближается к 30 млрд, непогашенные займы составляют 12 млрд, а совокупный доход протокола за этот год превысил 80 млн. Самая интересная особенность токена AAVE — механизм выкупа, одобренный DAO: ежегодно на выкуп из доходов протокола выделяют 50 млн долларов. Но и здесь важно сохранять трезвый взгляд: бюджет на выкуп ≠ фактически проведённый выкуп. Нужно смотреть, сможет ли доход протокола оставаться стабильным и действительно направляться на выкуп. Риски тоже вполне реальны: Aave — крупнейший кредитный протокол, поэтому в случае неожиданного события, цепочки ликвидаций или сбоя оракула удар по ней будет особенно сильным.
Если коротко: Aave — это крупная голубая фишка ончейн-кредитования. За ней стоит следить, как за компанией из традиционного финансового сектора: анализировать объём займов, доход и долю безнадёжных долгов, а не просто спекулировать на громком сюжете.
Morpho (MORPHO): незаметно растущая базовая кредитная сеть с необычной стратегией
Подход Morpho прямо противоположен подходу Aave. Aave сама развивает интерфейс и бренд, привлекает пользователей; Morpho же сосредоточена на базовой инфраструктуре. Она предлагает Morpho Blue — открытую платформу для создания настраиваемых кредитных рынков, а также Vault и Curator (управляющего стратегиями). Платформы, институциональные игроки и команды, управляющие стратегиями, могут создавать в Morpho собственные кредитные рынки и самостоятельно задавать залог, ставки и параметры ликвидации. Обычным пользователям не нужно самостоятельно изучать риски: они размещают средства в Vault, а профессиональный управляющий распределяет их по заданным правилам.
Самая перспективная история — стать базовой кредитной инфраструктурой для финтех-платформ вроде Coinbase и Charles Schwab. Пользователь нажимает «Earn» в интерфейсе CEX или инвестиционного приложения и даже не знает о существовании Morpho, хотя кредитный рынок под капотом работает на Morpho. Если эта модель заработает, Morpho станет не просто DeFi-протоколом, а базовой кредитной инфраструктурой для всего мира Web3 и традиционных финансов.
Здесь легко попасть в ловушку восприятия: увидев, что комиссии Morpho за последние 30 дней приблизились к 28 млн, многие решают, что протокол зарабатывает огромные деньги. Но показатель Fees на DeFiLlama — это проценты, которые заёмщики платят вкладчикам, а не доход самого протокола. По методологии агрегатора сейчас протокол не удерживает никакого дохода. По сути, MORPHO пока является токеном управления: пользователям не нужно владеть MORPHO, чтобы пользоваться кредитными сервисами. Это главный вопрос, на который ещё предстоит ответить: экосистема подключает всё больше участников, объём займов стремительно растёт — но сможет ли этот рост отразиться на токене? Если бизнес развивается, а у токена нет стабильного механизма захвата ценности, то даже самая сильная инфраструктура не даёт токену чёткого инвестиционного обоснования.
Pendle (PENDLE): уникальный игрок в своём сегменте, биржа процентных ставок в DeFi
Pendle — не кредитный протокол, а инструмент для токенизации доходности. Именно это мне в нём больше всего нравится: у проекта ярко выраженная специализация. В основе лежит механизм PT + YT. Если вы впервые с ним сталкиваетесь, это может показаться сложным, поэтому объясню простыми словами. Доходный актив — например, токенизированная казначейская облигация, stETH или депозитная расписка на стейблкоины — делится на две части: PT = сертификат на основной капитал, который можно получить обратно по истечении срока; YT = право на доход за определённый период в будущем.
После разделения основную сумму и доход можно торговать отдельно. Покупая PT, вы фактически фиксируете определённую доходность со скидкой и получаете гарантированный процент. Покупая YT, вы делаете ставку на то, что доходность базового актива в ближайшее время вырастет: чем сильнее рост, тем дороже YT. И наоборот: если ФРС снизит ставки и доходность казначейских облигаций упадёт, YT может резко обесцениться.
В традиционных финансах рынок кривых процентных ставок и срочных сделок на ставки очень велик. Pendle создаёт такой рынок в блокчейне. Когда в будущем токенизированные казначейские облигации RWA массово перейдут в блокчейн, участникам понадобится торговать доходностью облигаций с разными сроками и хеджировать колебания ставок. Это откроет для Pendle новые возможности. Протокол получает доход от распределения доходности YT и торговых комиссий PT — бизнес-модель понятна.
Но и риски здесь особенные: доход Pendle зависит от колебаний доходности. Если APY базовых активов резко снижается, активность рынка и объём торгов сразу падают. Высокий TVL не спасёт — нет торгов, нет и комиссий. Кроме того, у PT и YT есть срок погашения, поэтому ликвидность может быстро иссякнуть. Это высокоэластичный и волатильный инструмент.
Euler (EUL): экспериментальный проект с модульным кредитованием — гибкий, но пока на ранней стадии
Euler в чём-то похожа на Morpho: проект предлагает модульные настраиваемые кредитные хранилища EVK. Любой желающий может создать отдельный кредитный рынок, гибко настроить параметры и изолировать риски. Кроме того, есть EulerEarn — хранилища доходности для одного актива, где для пользователей распределяются стратегии управления капиталом. Главное преимущество — высокая гибкость: это подходит для создания кредитных рынков на базе нишевых активов и новых экосистем. Например, сейчас значительная часть TVL проекта сосредоточена в Monad.
Но его слабые стороны пока очевидны: небольшой масштаб, ничтожный доход протокола, а Fee Flow Auctions по-прежнему отключены и ставка комиссии протокола установлена на нуле. Иными словами, сейчас протокол ведёт деятельность, но не получает удерживаемого дохода, а токен EUL нужен в основном для управления и вознаграждений. Это актив на стадии роста: архитектура выглядит многообещающе, но коммерческую модель, захват ценности и расширение на другие экосистемы ещё предстоит проверить временем. Запас прочности здесь меньше, а риски заметно выше, чем у трёх предыдущих проектов.
II. Пять главных катализаторов следующего витка DeFi — за ними мы будем следить в первую очередь
Запуск кредитования под залог RWA. Это самая масштабная долгосрочная история. Сейчас общий объём RWA выглядит внушительно, но доля активов, которые действительно используют в качестве залога для получения займов, очень мала. Когда токенизированные казначейские облигации и другие облигации массово подключат к кредитным пулам и появится реальный спрос на займы под залог, DeFi получит настоящий приток институционального капитала. Главные бенефициары — Aave, Morpho и Euler.
Продолжающийся рост стейблкоинов. Чем больше рынок стейблкоинов, тем больше свободных средств и тем выше спрос на займы и инвестиционные продукты. Важно следить за ставками по займам в стейблкоинах и коэффициентом использования капитала. Слишком низкий коэффициент означает избыток средств, из-за которого доходность депозитов становится непривлекательной. А если он долго остаётся слишком высоким, возникает риск массового оттока средств.
Зрелость ончейн-рынка инструментов с фиксированной доходностью. Это как раз основное направление Pendle. По мере того как всё больше институциональных игроков будут хеджировать процентные риски и выбирать доходность с разными сроками, а ончейн-кривая процентных ставок будет формироваться, ценность Pendle переоценят.
Встраивание DeFi-инфраструктуры в финтех-платформы. Речь не о том, чтобы пользователи сами подключались к dApp через кошелёк, а о том, чтобы CEX и инвестиционные приложения напрямую передавали кредитные функции базовым протоколам вроде Morpho. Это возможность привлечь новых пользователей и значительно снизить порог входа в DeFi.
Запуск замкнутой модели токеномики. Это главное испытание для любого DeFi-токена. Многие протоколы ведут крупный бизнес, но их токены дают только право голоса и не предусматривают распределения комиссий, выкупа или сжигания. Рост бизнеса никак не связан с ценой токена. Aave уже запустила выкуп токенов, а за тем, как Morpho, Euler и Pendle будут внедрять свои механизмы, ещё предстоит наблюдать.
III. Список метрик для самостоятельного анализа DeFi — чтобы не попасться на уловки цифр
Хватит смотреть только на TVL. Оценивая протокол, проверяйте показатели в таком порядке: ✅ Active Loans (фактически выданные займы): отражают реальный спрос на заёмные средства; приоритетный показатель ✅ Коэффициент использования капитала = выданные займы / общий объём депозитов: показывает эффективность использования средств ✅ Fees (проценты и комиссии, уплаченные пользователями): показатель активности рынка ✅ Revenue (чистый доход, остающийся у протокола): зарабатывает ли протокол — ключевой вопрос ✅ Чистая эмиссия и разблокировка токенов, выкупы / распределение комиссий: показывают соотношение спроса и предложения токена
Здесь важно различать Fees и Revenue — на этой путанице ошибается 90% людей. Большая часть процентов, которые платят заёмщики, достаётся вкладчикам — это Fees. А Revenue — это то, что действительно остаётся у протокола после выплат LP и управляющим стратегиями. У Morpho огромные комиссии, но протокол ничего не удерживает; у Euler есть комиссии, но протокол не взимает сборов. Активность протокола ≠ его прибыльность, а прибыльность протокола ≠ доход для держателей токена.
IV. Риски, которых в DeFi не избежать: всегда держите их в уме
Риск уязвимости смарт-контрактов: кредитные протоколы управляют огромными средствами, и даже многочисленные аудиты не исключают внезапного появления уязвимостей;
Риск ликвидаций и безнадёжных долгов: при экстремальном падении рынка стоимость залога обваливается, проскальзывание при ликвидации становится огромным и возникают безнадёжные долги;
Риск оракула: ошибка в источнике цен может вызвать ошибочную ликвидацию и напрямую привести к потере активов;
Риски хранения RWA и юридические риски: права на базовые токенизированные активы не защищены ончейн-контрактами, поэтому риски возникают в реальном мире;
Процентный риск: особенно важен для Pendle — в цикле снижения ставок рынок торговли доходностью испытывает прямое давление;
Риск массового оттока ликвидности: даже при высоком TVL одновременное снятие средств может привести к исчерпанию ликвидности.
В заключение
Общая оценка сектора DeFi — 7,8 балла. Главная причина: бизнес-модели уже работают, но большинство проектов всё ещё слабы в том, как ценность бизнеса отражается в токенах. Это не сюжет для разовой спекуляции на бычьем рынке, а базовая инфраструктура криптофинансов. Aave — крупная и надёжная опора рынка: следите за V4 и запуском RWA. Morpho — тёмная лошадка среди базовых кредитных сетей: следите за подключением внешних платформ и механизмами токена. Pendle — уникальный инструмент для ставок на процентные доходы; ставка на ончейн-рынок инструментов с фиксированной доходностью. Euler — экспериментальный игрок с модульной архитектурой, за которым стоит следить небольшой позицией.
В следующем цикле роста DeFi главным будет уже не то, у кого выше награды за фарминг и привлекательнее цифры TVL. Главное — реальный спрос на кредиты: стейблкоины и RWA постоянно поступают в блокчейн, кто-то берёт займы, кто-то платит проценты, протоколы получают стабильный доход, а держатели токенов — свою долю в этом росте. Это и будет главным критерием, по которому мы продолжим следить за этими проектами.
Важное замечание: это лишь личная интерпретация происходящего в отрасли и не является инвестиционной рекомендацией.
Если вас тоже интересует трейдинг, оставляйте комментарии или присоединяйтесь к чату — будем общаться, учиться и расти вместе.
