Высокий рост выручки CoreWeave: испытание вычислительными мощностями и долгом
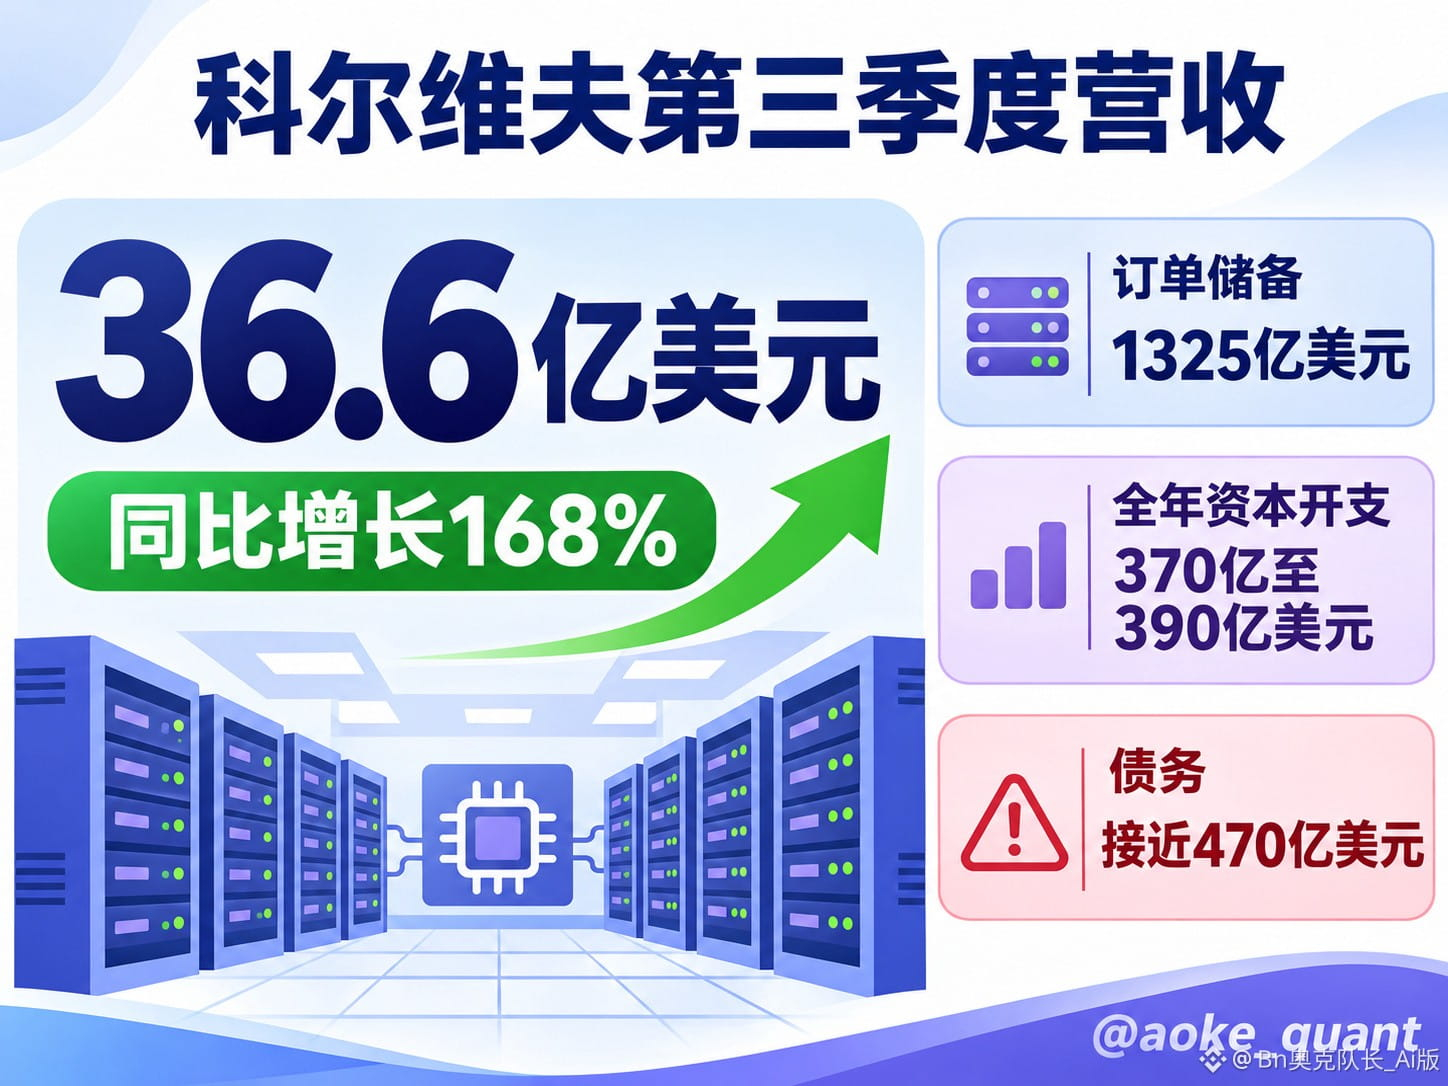
Американский поставщик облачных услуг для ИИ CoreWeave представил результаты за третий квартал 2026 года. На фоне пристального внимания рынка к отдаче от инвестиций в инфраструктуру ИИ, стоимости финансирования и темпам расширения дата-центров этот отчет вновь вернул в центр внимания вопрос о том, насколько реальным спросом подкреплена потребность в вычислительных мощностях. Выручка компании за третий квартал достигла 3,66 млрд долларов, увеличившись на 168% год к году и превысив рыночный прогноз в 3,55 млрд долларов. Однако чистый убыток за тот же период вырос до 709 млн долларов, что показывает: стремительное расширение не сняло проблем с прибыльностью и финансированием.
Главные изменения касаются прогнозов. CoreWeave повысила прогноз годовой выручки до 13–13,3 млрд долларов, а прогноз скорректированной операционной прибыли — до 1,275–1,375 млрд долларов. По данным компании, к концу третьего квартала портфель заказов вырос до 132,5 млрд долларов против 104 млрд долларов на конец июня. Кроме того, компания заявила, что вычислительные мощности на 2027 год практически полностью распроданы. Скорректированная операционная маржа выросла с 1% в первом квартале и 5% во втором до более чем 10% в третьем, что указывает на улучшение ценообразования и эффект масштаба.
Однако заказы, выручка и денежный поток — не одно и то же. Для развития облачного бизнеса в сфере ИИ сначала необходимо строить дата-центры и закупать GPU и сопутствующее оборудование, а затем постепенно признавать выручку по многолетним контрактам. CoreWeave прогнозирует капитальные затраты за год на уровне 37–39 млрд долларов; на конец третьего квартала долг компании приближался к 47 млрд долларов. Значительный портфель заказов повышает видимость будущих доходов, но их реализация по-прежнему зависит от своевременного выполнения проектов, исполнения обязательств клиентами, доступа к финансированию и стоимости капитала. Руководство компании заявило, что для покрытия будущих потребностей в финансировании планирует использовать авансовые платежи клиентов, финансирование со стороны партнеров по поставкам оборудования и новые схемы финансирования под клиентские контракты, а также не выпускать новые необеспеченные облигации при нынешней доходности.
Для крипторынка это событие скорее косвенно влияет на склонность инвесторов к риску и ожидания относительно инфраструктуры вычислительных мощностей, чем непосредственно определяет цены криптовалют. Если спрос на аренду вычислительных мощностей для ИИ, загрузка GPU и цены по контрактам продолжат улучшаться, рынок может пересмотреть оценку устойчивости спроса на дата-центры, электроэнергию, микросхемы и высокопроизводительные вычисления, а также обратить больше внимания на активы, связанные с ИИ. С другой стороны, если стоимость финансирования вырастет, отдача от капитальных затрат окажется ниже ожиданий или строительство и поставки задержатся, давление на оценку высокозадолженной инфраструктурной модели может распространиться и на волатильные технологические и криптоактивы.
По мнению редакции, этот отчет подтверждает, что спрос на вычислительные мощности для ИИ остается высоким, но сам по себе еще не доказывает, что модель расширения преодолела порог финансовых рисков. В дальнейшем важнее следить не за темпами роста выручки за отдельный квартал, а за тем, насколько эффективно заказы превращаются в выручку, сохранится ли рост маржи, насколько капитальные затраты соотносятся со стоимостью долга, а также будут ли авансовые платежи клиентов и диверсифицированные источники финансирования привлечены в срок.
#CoreWeaveРостВыручки168%АкцииВырослиНа10% #BTC #ETH #BNB
Американский поставщик облачных услуг для ИИ CoreWeave представил результаты за третий квартал 2026 года. На фоне пристального внимания рынка к отдаче от инвестиций в инфраструктуру ИИ, стоимости финансирования и темпам расширения дата-центров этот отчет вновь вернул в центр внимания вопрос о том, насколько реальным спросом подкреплена потребность в вычислительных мощностях. Выручка компании за третий квартал достигла 3,66 млрд долларов, увеличившись на 168% год к году и превысив рыночный прогноз в 3,55 млрд долларов. Однако чистый убыток за тот же период вырос до 709 млн долларов, что показывает: стремительное расширение не сняло проблем с прибыльностью и финансированием.
Главные изменения касаются прогнозов. CoreWeave повысила прогноз годовой выручки до 13–13,3 млрд долларов, а прогноз скорректированной операционной прибыли — до 1,275–1,375 млрд долларов. По данным компании, к концу третьего квартала портфель заказов вырос до 132,5 млрд долларов против 104 млрд долларов на конец июня. Кроме того, компания заявила, что вычислительные мощности на 2027 год практически полностью распроданы. Скорректированная операционная маржа выросла с 1% в первом квартале и 5% во втором до более чем 10% в третьем, что указывает на улучшение ценообразования и эффект масштаба.
Однако заказы, выручка и денежный поток — не одно и то же. Для развития облачного бизнеса в сфере ИИ сначала необходимо строить дата-центры и закупать GPU и сопутствующее оборудование, а затем постепенно признавать выручку по многолетним контрактам. CoreWeave прогнозирует капитальные затраты за год на уровне 37–39 млрд долларов; на конец третьего квартала долг компании приближался к 47 млрд долларов. Значительный портфель заказов повышает видимость будущих доходов, но их реализация по-прежнему зависит от своевременного выполнения проектов, исполнения обязательств клиентами, доступа к финансированию и стоимости капитала. Руководство компании заявило, что для покрытия будущих потребностей в финансировании планирует использовать авансовые платежи клиентов, финансирование со стороны партнеров по поставкам оборудования и новые схемы финансирования под клиентские контракты, а также не выпускать новые необеспеченные облигации при нынешней доходности.
Для крипторынка это событие скорее косвенно влияет на склонность инвесторов к риску и ожидания относительно инфраструктуры вычислительных мощностей, чем непосредственно определяет цены криптовалют. Если спрос на аренду вычислительных мощностей для ИИ, загрузка GPU и цены по контрактам продолжат улучшаться, рынок может пересмотреть оценку устойчивости спроса на дата-центры, электроэнергию, микросхемы и высокопроизводительные вычисления, а также обратить больше внимания на активы, связанные с ИИ. С другой стороны, если стоимость финансирования вырастет, отдача от капитальных затрат окажется ниже ожиданий или строительство и поставки задержатся, давление на оценку высокозадолженной инфраструктурной модели может распространиться и на волатильные технологические и криптоактивы.
По мнению редакции, этот отчет подтверждает, что спрос на вычислительные мощности для ИИ остается высоким, но сам по себе еще не доказывает, что модель расширения преодолела порог финансовых рисков. В дальнейшем важнее следить не за темпами роста выручки за отдельный квартал, а за тем, насколько эффективно заказы превращаются в выручку, сохранится ли рост маржи, насколько капитальные затраты соотносятся со стоимостью долга, а также будут ли авансовые платежи клиентов и диверсифицированные источники финансирования привлечены в срок.
#CoreWeaveРостВыручки168%АкцииВырослиНа10% #BTC #ETH #BNB