
📉 S&P 500 стал дешевле, хотя и не падал. Вот что происходит на самом деле
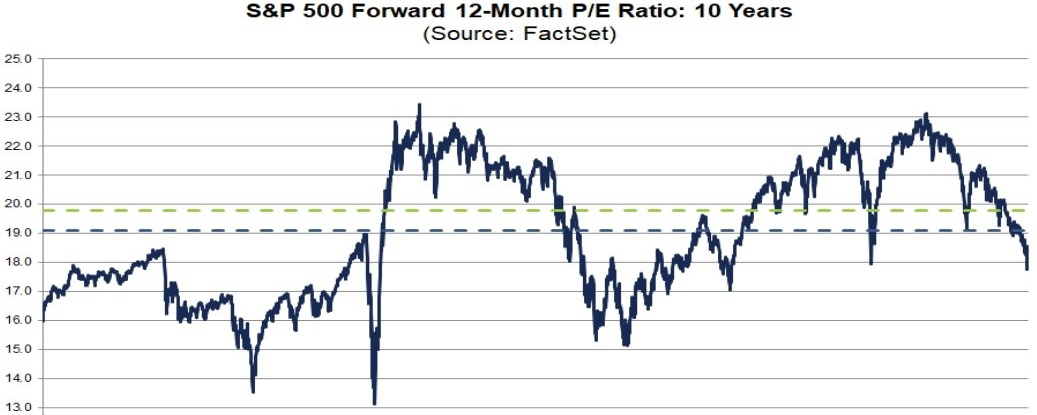
Прогнозный коэффициент P/E индекса S&P 500 на ближайшие 12 месяцев снизился до 17,7 — это минимальный показатель с ноября 2023 года. На первый взгляд может показаться, что рынок пережил обвал. Но это не так: в этом году индекс даже вырос. Происходит нечто куда более интересное и, честно говоря, гораздо более здоровое, чем типичная история о «дешёвом рынке».

Давайте рассмотрим эти цифры в контексте. Среднее за пять лет составляет 19,8, за десять лет — 19,1, а за пятнадцать — 17,6. Так что да, показатели ниже недавних норм, но это не какая-то историческая распродажа. Минимум за 25 лет — 8,6 — был зафиксирован ещё в 2008 году. Здесь важно смотреть на ситуацию в перспективе.
Так что же на самом деле снижает мультипликатор? Оценки прибыли стремительно растут. В начале 2026 года форвардный P/E составлял 22,0. С тех пор индекс S&P 500 прибавил около 7,4%, тогда как прогнозы EPS на следующие 12 месяцев подскочили примерно на 33,6%. В этом соотношении всю работу делает «E». Цены выросли, но прогнозы прибыли росли почти в пять раз быстрее 😅.

Этот разрыв говорит о важном: рынок растёт не за счёт расширения мультипликаторов или спекулятивной эйфории. Аналитики снова и снова удивляются тому, насколько высокими оказываются корпоративные прибыли, и спешат пересмотреть свои прогнозы вверх. Знаменатель догоняет числитель — и даже обгоняет его.
Во многом этим мы обязаны буму капитальных затрат на ИИ. Goldman Sachs отмечает, что в этом году расходы на инфраструктуру ИИ, как ожидается, обеспечат примерно половину роста прибыли компаний из индекса S&P 500, а крупнейшие облачные провайдеры вкладывают сотни миллиардов в центры обработки данных.
Эти расходы напрямую увеличивают выручку компаний из секторов полупроводников, аппаратного обеспечения, промышленности и даже коммунальных услуг. Это уже не просто история для акций — всё это отражается в реальных прогнозах прибыли.

Одна деталь привлекла моё внимание: форвардный P/E сектора информационных технологий снизился примерно до 17,3 — это даже ниже его среднего значения за 25 лет, равного 20,0.
Впервые за много лет технологический сектор по этому показателю уже не самый дорогой на рынке. У энергетического сектора P/E составляет 11,7 при среднем значении за 25 лет на уровне 13,9. Всё сложнее назвать рынок «дорогим».
Это не значит, что дальше всё будет гладко. Концентрация рынка по-прежнему исторически высока, а вся история роста прибыли во многом зависит от того, продолжатся ли расходы на ИИ такими же темпами. Если прогнозы начнут пересматривать в сторону понижения, а не повышения, расчёты быстро изменятся.
Но пока вывод прост: рынок стал дешевле не потому, что цены рухнули. Просто прибыль выросла вслед за ценами 📊.
Это гораздо более комфортная ситуация, чем противоположный сценарий.
Пожалуйста, не забудьте поставить лайк, подписаться и поделиться! 🩸 Большое спасибо ❤️
#HotCPIDecemberHikePriced #AnthropicRejectsIPODelayValuationinQuestion #CoreWeaveJumps10%On168%RevenueGrowth