

Чтобы смоделировать траекторию роста Nvidia (NVDA) и ее оценочные метрики, необходимо отслеживать стремительный переход компании к ускоренным вычислениям и инфраструктуре центров обработки данных для ИИ, а также снижение оценочного мультипликатора по мере того, как прибыль догоняет рыночную капитализацию.
1. Симулятор траектории роста выручки
Интерактивная модель ниже прогнозирует годовую выручку Nvidia и рост ее оценки на основе начальной выручки, темпов роста и временных горизонтов.
2. Ключевые метрики оценки и многолетнее сжатие мультипликаторов
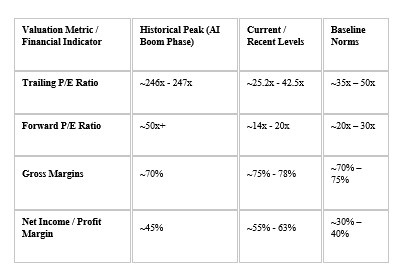
Оценочный мультипликатор Nvidia значительно снизился. В начале бума генеративного ИИ форвардный коэффициент P/E превышал 240x, поскольку рост прибыли отставал от рыночной оценки. Однако стремительный рост прибыли приблизил мультипликатор к историческим диапазонам крупных технологических компаний.
3. Ключевые факторы, формирующие динамику
Доминирование центров обработки данных: выручка от центров обработки данных продолжает оставаться основой отчётности о прибылях и убытках (в последние кварталы превысив 89 млрд долларов), чему способствуют кластеры ИИ для корпоративного сектора, развёртывание суверенных облачных платформ и масштабирование архитектуры Blackwell.
Эффект догоняющего роста прибыли: как показывают исторические тенденции коэффициента P/E, стремительный рост чистой прибыли Nvidia позволил акциям эффективно наращивать стоимость без необходимости постоянно повышать мультипликатор оценки.
Преимущества за счёт производственных мощностей и цепочки поставок: валовая маржа на уровне около 75% свидетельствует об исключительной способности устанавливать цены, хотя масштабирование передовых технологий упаковки (техпроцессы TSMC) остаётся ключевым фактором для поддержания роста больших объёмов.