
Anthropic начинает IPO на Nasdaq с ценовым диапазоном 70–78 долларов за акцию. В ходе публичного размещения компания может привлечь до примерно 64,4 млрд долларов; с учётом стратегического частного размещения на 26 млрд долларов общий объём финансирования может превысить 100 млрд долларов. На первый взгляд, это «крупнейшее в истории IPO в сфере ИИ», но в более глубоком смысле гиганты вычислительных мощностей — Nvidia, Google, Microsoft и другие — превращают собственную дебиторскую задолженность в список акционеров. В статье разбираются оценка стоимости, круговорот внутри отраслевой цепочки, ловушки корпоративного управления, а также предлагаются стратегия для рядовых инвесторов и границы допустимого риска.
I. Для начала разберёмся: 64,4 млрд, 90,4 млрд, 100 млрд и 1,4 трлн — это разные цифры
Сейчас рынок смешивает пять разных цифр, хотя каждая из них рассчитана по совершенно разным правилам:
• 57.75–64.35 млрд долларов: средства от публичного размещения, рассчитанные исходя из 825 млн акций по 70–78 долларов, без учета частного размещения и опции дополнительного размещения.
• Около 90.4 млрд долларов: сумма выше плюс 26 млрд долларов стратегического частного размещения (акции класса N).
• Около 100 млрд долларов: теоретический максимум с учетом полного использования опции андеррайтеров на дополнительное размещение (до 123.75 млн акций).
• Около 1.02 трлн долларов: базовая капитализация, рассчитанная исходя из примерно 13.087 млрд акций после размещения по 78 долларов.
• 1.26–1.41 трлн долларов: оценка с учетом полного разводнения, включая все опционы сотрудников и акции с ограничениями.
Есть еще одна деталь, которую многие упускают: из 825 млн акций около 801 млн — новые акции компании, а 23.65 млн — акции, проданные прежними акционерами. Эти деньги не поступают на счет компании. Поэтому «привлечь 64.35 млрд» не значит, что компания получит все 64.35 млрд.
💡 Чтобы разобраться в этой компании, сначала научитесь понимать, «какие деньги достаются компании, какие — прежним акционерам, а какие приходят от стратегических инвесторов в рамках частного размещения».
II. Частное размещение на 26 млрд — настоящая «скрытая линия»: счета за вычислительные мощности превращаются в список акционеров
Самое необычное в этом размещении — не то, сколько акций купил Уолл-стрит, а то, что поставщики вычислительных мощностей сами пришли покупать акции:
• Google — 10 млрд, Nvidia — 10 млрд
• AMD — 2.5 млрд, Broadcom/Micron/Microsoft — по 1 млрд
• TSMC — 0.5 млрд
Всего 26 млрд долларов. Инвесторы приобретают акции класса N без права голоса по цене, равной цене IPO.
Логика проста: в ближайшие десять с лишним лет Anthropic потребуется почти 900 млрд долларов на вычислительные мощности и инфраструктуру — облачные сервисы Google, графические процессоры Nvidia, чипы AMD, контрактное производство TSMC, аренда у Broadcom. Вместо того чтобы ждать постепенной оплаты счетов, поставщики сейчас закрепляют за собой клиента с помощью долевого участия.
Так замыкается круг:
Производители чипов продают «лопаты» → разработчики моделей получают финансирование → затем снова покупают «лопаты» → балансовая стоимость производителей чипов растет
Это не нарушает правил и имеет реальную коммерческую логику, но означает одно: стратегическая подписка на акции ≠ независимый рыночный спрос. Даже большой объем заявок не означает, что цена сформировалась полностью рыночным путем.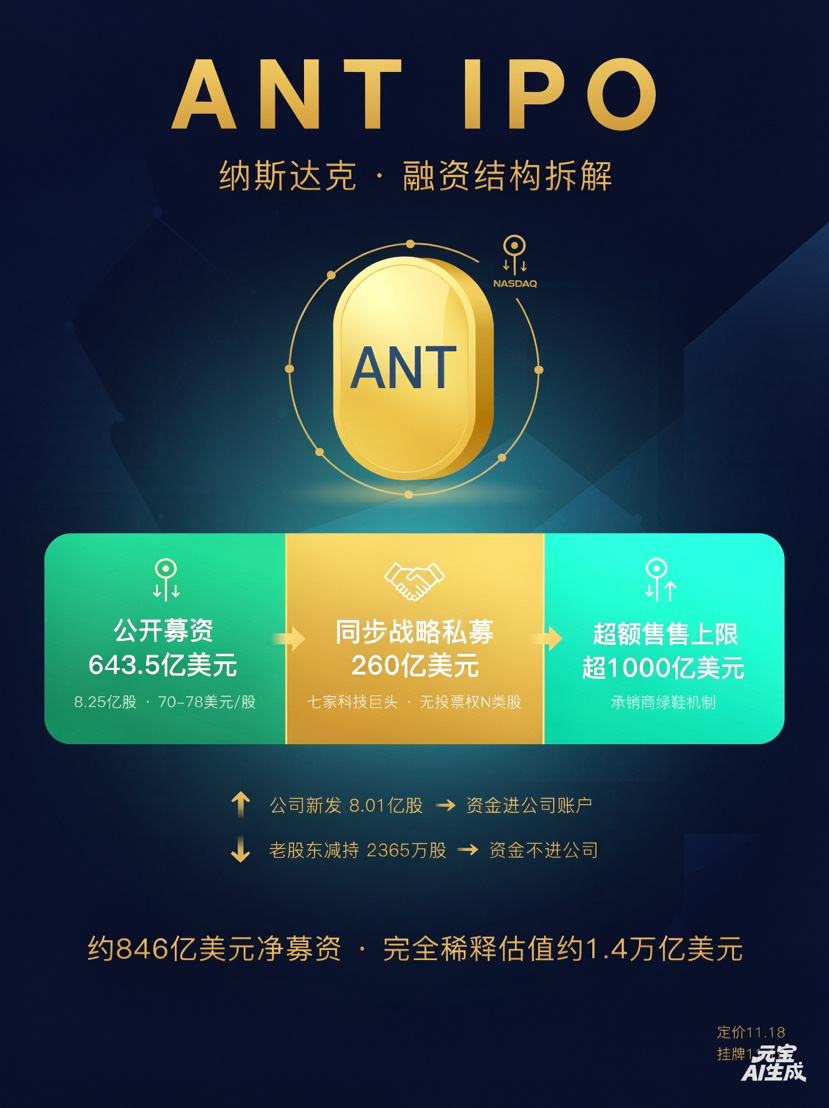
III. Выручка впечатляет, но счета еще внушительнее
Сопоставление показателей из проспекта, которое маркетинговые аккаунты чаще всего обходят стороной:
Выручка
• Выручка за первые три квартала 2026 года составила 33.2 млрд долларов, рост год к году — около 1200%
• Выручка за Q3 составила 17 млрд долларов, рост к предыдущему кварталу — 47% (в Q2 рост к предыдущему кварталу составлял 144%, то есть темпы снижаются)
• По состоянию на конец октября годовой темп выручки составлял 81 млрд долларов
Затраты
• Подписанные обязательства по закупке/аренде вычислительных мощностей и инфраструктуры: около 895.4–900.9 млрд долларов
• Из них около 451.6 млрд придется на период до 2030 года, а в ближайшие 12 месяцев наступит срок платежей примерно на 70.7 млрд
• Денежные средства, краткосрочные инвестиции и кредитные линии: около 146.6 млрд
Обратите внимание на две особенности учета:
1. 81 млрд — это годовой темп выручки, а не фактически полученная выручка за полный год; показатель рассчитан на основе использования за последние примерно 28 дней.
2. 900 млрд — это не долг, а обязательства по долгосрочным контрактам, причем доля «без права отмены» весьма высока, поэтому обязательства очень жесткие.
Скорректированная операционная прибыль в Q3 составила около 2,5 млрд, рентабельность — 15%, что говорит о том, что бизнес-модель уже работает. Однако чистый убыток по GAAP за первые три квартала составил 104 млрд, в основном из-за конвертируемых облигаций и изменений справедливой стоимости деривативов. Это не приводит к оттоку денежных средств, но будет и дальше давить на отчетные показатели.
Ключевое противоречие: чтобы удвоить выручку, возможно, придется вдвое увеличить обязательства по вычислительным мощностям. Закон масштабирования сохранится, только если модели продолжат совершать скачки в развитии, готовность клиентов платить не ослабнет, а конкуренты не обрушат цены.
IV. Купив ANT, вы на самом деле не получаете контроля над Anthropic
Как общественно полезная корпорация штата Делавэр (PBC), Anthropic имеет совершенно иную структуру управления, чем обычные технологические компании:
• LLC основателей владеет 1 акцией класса F → неизменно обеспечивает 50.1% голосов
• Траст долгосрочных интересов (LTBT) через акции класса T → контролирует большинство мест в совете директоров
• Обычные акционеры класса A: имеют право на доход, но их право голоса ограничено уровнем ниже 49.9%
Иными словами: вы можете покупать и продавать ANT на вторичном рынке и зарабатывать на росте бизнеса, но обычные акционеры не решают, заключит ли компания крупный контракт, где провести границу безопасности моделей и сколько потратить на строительство дата-центров.
Что это значит для оценки: «премия за контроль» ANT отрицательна. Рынок может оценивать акции только на основе дисконтированных денежных потоков, но не может давать премию за сценарий реструктуризации контроля.
V. На что делает ставку рынок до и после установления цены
После публикации документов 10 ноября уже 11 ноября Financial Times сообщила, что андеррайтеры рассматривают возможность выйти за верхнюю границу в 78 долларов, подняв целевую оценку до 1.5 трлн и даже выше.
Но не стоит приравнивать «высокий спрос на роуд-шоу» к «гарантированному росту после листинга»:
• Заявки институциональных инвесторов на роуд-шоу могут предусматривать блокировку акций и стратегическое сотрудничество, поэтому они не показывают реального давления продавцов после открытия торгов на вторичном рынке
• Разговоры об оценке в 1.8 трлн на внебиржевом рынке — в основном попытка брокеров разогреть интерес к перепродаже долей в SPV; Anthropic прямо заявила, что не признает некоторые вторичные котировки
• Текущая макроэкономическая обстановка: доходность казначейских облигаций США растет, технологические акции волатильны, а в секторе ИИ фокус сместился с «выручки» на «срок окупаемости»
Три возможных сценария:
• Оптимистичный: цена размещения 78–85 долларов, рост в первый день на 15%–25%, дальнейшая переоценка акций Nvidia, Broadcom и компаний, связанных с Google
• Нейтральный: цена около 80 долларов, колебания в первый день в пределах ±10%, ожидание подтверждения темпов роста в отчетности за Q4
• Негативный: если цена размещения превысит ожидания, но при открытии торгов акции упадут ниже цены размещения, это покажет, что «стратегические заявки» не способны поддержать оценку, а вся цепочка инфраструктуры ИИ потеряет инвестиционную привлекательность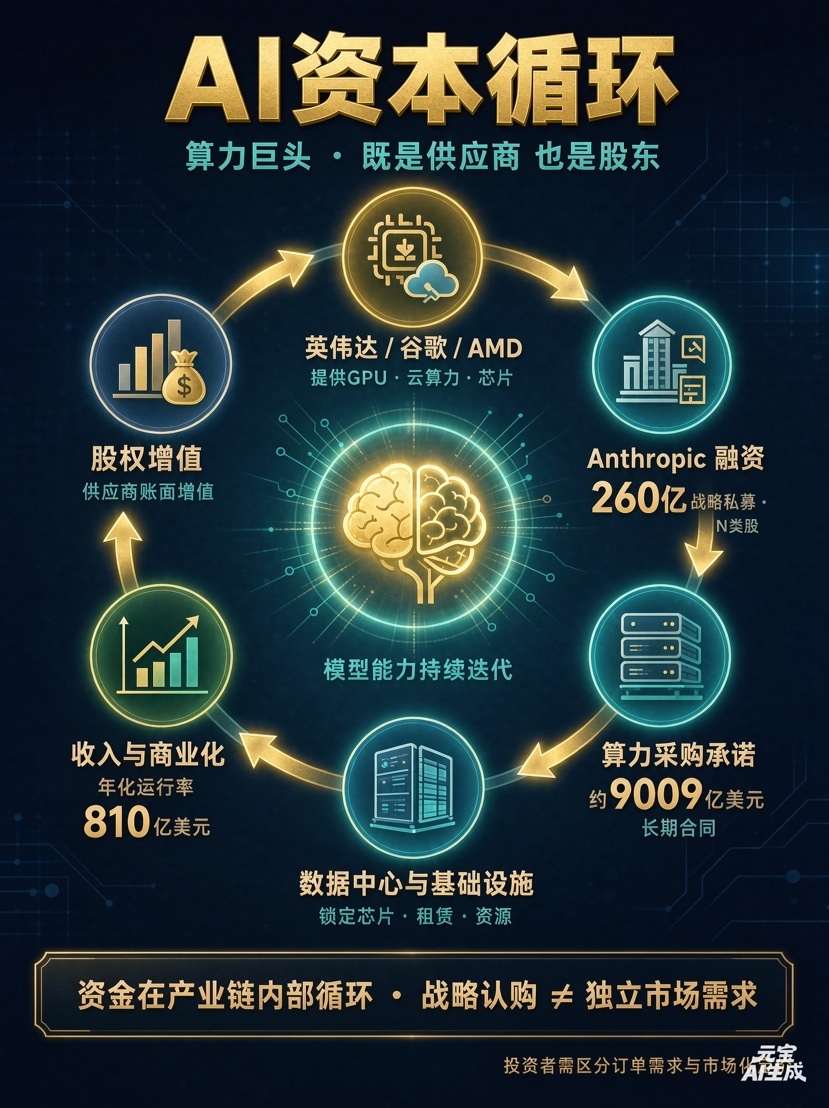
VI. Стратегия действий и границы риска (не рекомендации покупать или продавать, а лишь рамки для анализа)
1. По самой ANT: не бросайтесь покупать на открытии, дождитесь «второго этапа ценообразования»
• Не поддавайтесь эмоциям в первый день: в первые три дня после IPO цену определяют маркетмейкеры и настроения розничных инвесторов, а не фундаментальная оценка
• Период наблюдения: 2–4 недели после листинга. Следите за тремя показателями: среднедневной оборот, дисконт в крупных институциональных сделках и сохранение годового темпа выручки за Q4 на уровне 800 млрд и выше
• Максимальная доля в портфеле: для одной убыточной компании — лидера в сфере ИИ рекомендуется не превышать 3%–5% портфеля акций и использовать только те деньги, потерю которых вы можете себе позволить
2. По цепочке ИИ: более «чистый» способ вложиться, чем прямая покупка ANT
Если вы оптимистично оцениваете инфраструктуру ИИ, но не хотите брать на себя риски управления и оценки Anthropic, можно рассмотреть разные уровни цепочки:
• Высокотехнологичные компании верхнего уровня: Nvidia, Broadcom, TSMC, AMD — заказы более предсказуемы, но в оценках уже заложены оптимистичные ожидания; разумнее покупать частями на откатах
• Память и оптические модули: цепочка Micron, Seagate/Western Digital, китайские акции компаний оптической связи — высокий потенциал роста, но еще большая волатильность; подходят для небольших позиций под конкретные события
• Облачные сервисы и приложения: Google, Microsoft, AWS — имеют доступ к Anthropic, но при этом располагают собственными денежными потоками, которые служат страховкой
3. Стоп-лосс и показатели для проверки
Следите за четырьмя сигналами; при ухудшении любого из них сокращайте позицию:
• Продолжает ли расти доля выручки от продуктов-агентов, таких как Claude Code (от этого зависит, удастся ли удержать цену)
• Опустится ли скорректированная операционная рентабельность в Q4 ниже 10%
• Ускорится ли исполнение обязательств по вычислительным мощностям (риск более высокого, чем ожидалось, расхода денежных средств)
• Продолжит ли снижаться оценка последующего раунда финансирования OpenAI (это будет означать, что ориентир по оценке аналогичных компаний теряет устойчивость)
4. Главный риск — не «падение», а «длительное отсутствие роста»
• В оценке уже заложены 3–5 лет высоких темпов роста
• Обычные акционеры не контролируют компанию
• Если спрос на вычислительные мощности ослабнет, фиксированные обязательства превратятся в тяжелое бремя
• Если процентные ставки не снизятся, ставка дисконтирования для долгосрочных растущих компаний останется под давлением
VII. Вывод: это не покупка компании из сферы ИИ, а ставка на то, «сколько будет стоить будущее ИИ»
Последние два года рынок торговал ожиданиями того, «какое будущее может создать ИИ»; выход ANT на биржу переворачивает вопрос: сколько капитала нужно вложить заранее, чтобы это будущее наступило.
Если ANT удержится около отметки в 1.5 трлн, это будет означать, что инвесторы по-прежнему готовы вкладываться в закон масштабирования, а средний уровень оценок всей цепочки ИИ поднимется. Если рынок начнет задумываться о сроках окупаемости счета на вычислительные мощности в 900 млрд, переоценке подвергнется не только Anthropic, но и вся сеть взаимосвязей в сфере вычислительных мощностей — Nvidia, Google, Microsoft.
⚠️ Обычным инвесторам стоит запомнить главное: вложение стратегических акционеров в размере 26 млрд не означает, что вам следует инвестировать весь портфель. Между видимым спросом и реальной отдачей лежит полный цикл амортизации инфраструктуры.
Установление цены — 18 ноября, начало торгов — 19 ноября. Главное начнется не после роста цены на открытии, а в первом отчетном квартале после листинга: захочет ли рынок и дальше платить за «текущий темп выручки».#CPI高于预期,美股与BTC再度承压 #Zcash自9月以来首次跌破1000美元 #Strategy或遭MSCI剔除,面临最高28亿美元卖盘 #Anthropic拒绝延期IPO,本周路演估值几何? #比特币ETF11月净流出16亿美元 $BTC


