$B2 Важное напоминание: срок возврата вложений неизвестен, а счета за жизнь нужно оплачивать как обычно
Покупая B2 на росте, я больше всего опасаюсь вот чего: при покупке человек думает лишь о том, насколько ещё может вырасти цена, но не задумывается, как долго эти деньги могут оставаться вложенными.
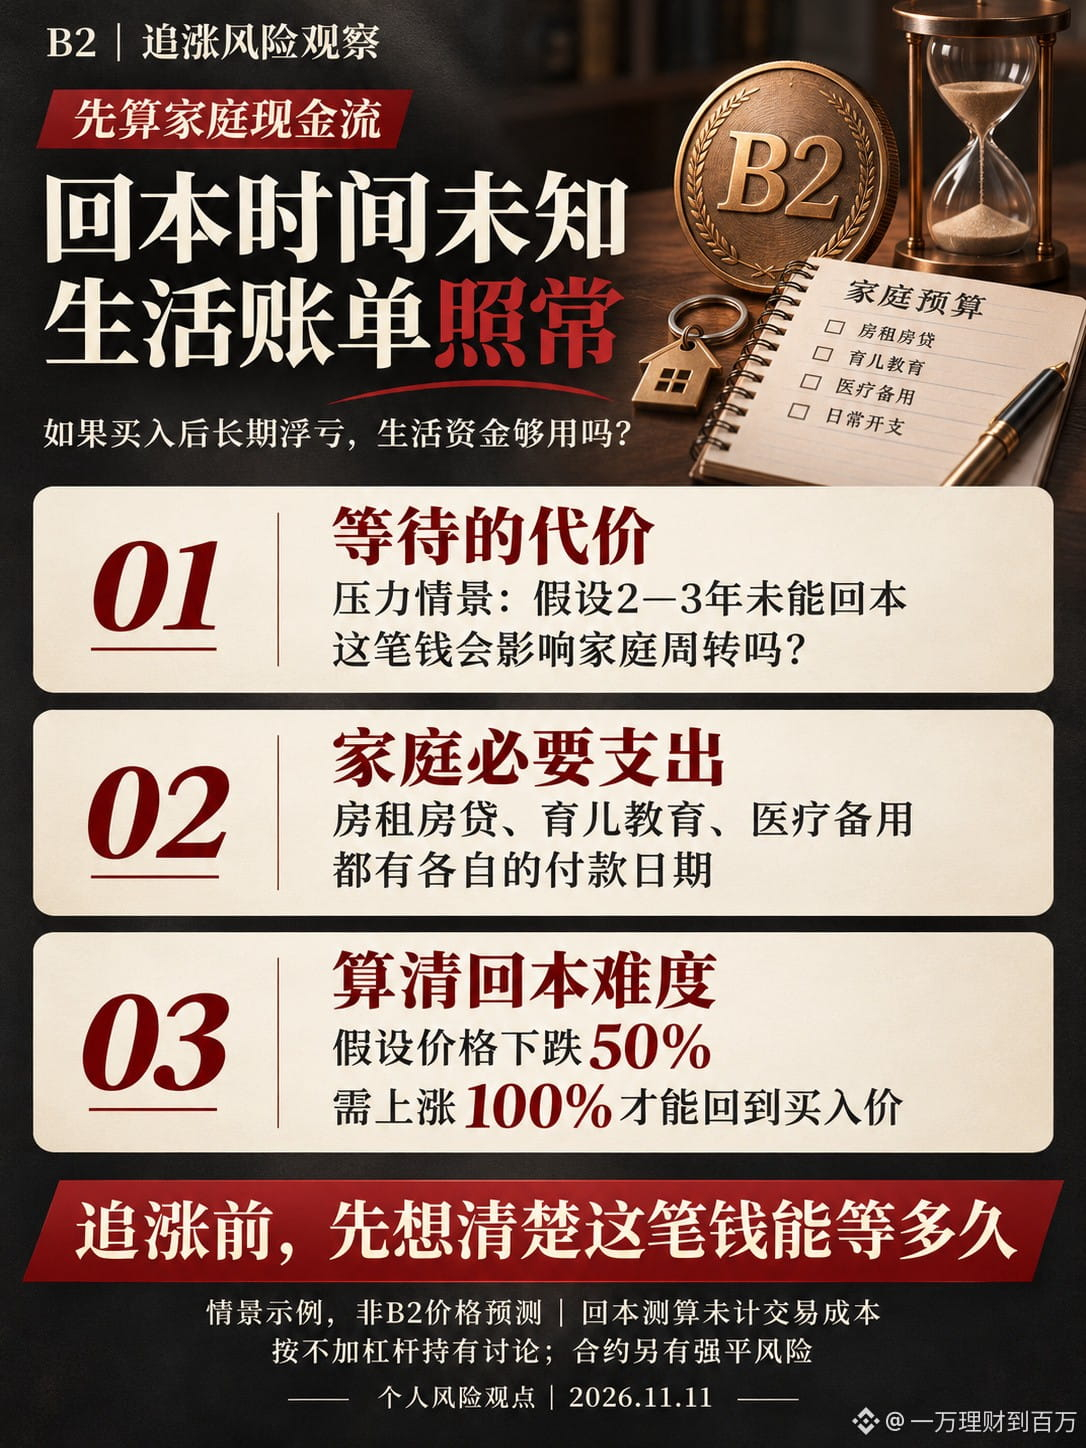
Для начала проведите стресс-тест: допустим, через два-три года после покупки цена всё ещё не вернулась к уровню покупки. Повлияет ли это на семейный бюджет?
Нужно платить за аренду или ипотеку, готовиться к расходам на образование детей, предусмотреть деньги на медицинские нужды близких. Жизнь не остановится и расходы не прекратятся только потому, что вы ждёте возврата вложений.
Если доходы снова начнут колебаться, средства, которые вы изначально собирались держать долго, могут понадобиться срочно — и тогда придётся продать активы с убытком.
Важно также правильно рассчитать, что нужно для выхода в безубыток.
Например, если держать актив без кредитного плеча: допустим, 100 тысяч юаней упали в цене до 50 тысяч. Чтобы вернуться к исходным 100 тысячам, цена должна вырасти на 100% от отметки в 50 тысяч, причём торговые издержки ещё не учтены. Более длительное удержание также не гарантирует, что в итоге удастся выйти в безубыток.
Поэтому я с осторожностью отношусь к покупке на росте. Помимо вопроса о том, оправдаются ли ожидания от проекта, нужно спросить себя: смогу ли я покрывать необходимые семейные расходы независимо от этих вложений? Действительно ли эти деньги можно надолго оставить без использования? Если будут убытки, нарушится ли привычный уклад жизни?
Перед покупкой сначала оцените цену ожидания.
Это личное мнение о рисках, а не рекомендация совершать сделки. Срок в два-три года и указанное падение цены — лишь стресс-сценарии, а не прогноз динамики B2; торговля контрактами также сопряжена с риском принудительного закрытия позиции.
Покупая B2 на росте, я больше всего опасаюсь вот чего: при покупке человек думает лишь о том, насколько ещё может вырасти цена, но не задумывается, как долго эти деньги могут оставаться вложенными.
Для начала проведите стресс-тест: допустим, через два-три года после покупки цена всё ещё не вернулась к уровню покупки. Повлияет ли это на семейный бюджет?
Нужно платить за аренду или ипотеку, готовиться к расходам на образование детей, предусмотреть деньги на медицинские нужды близких. Жизнь не остановится и расходы не прекратятся только потому, что вы ждёте возврата вложений.
Если доходы снова начнут колебаться, средства, которые вы изначально собирались держать долго, могут понадобиться срочно — и тогда придётся продать активы с убытком.
Важно также правильно рассчитать, что нужно для выхода в безубыток.
Например, если держать актив без кредитного плеча: допустим, 100 тысяч юаней упали в цене до 50 тысяч. Чтобы вернуться к исходным 100 тысячам, цена должна вырасти на 100% от отметки в 50 тысяч, причём торговые издержки ещё не учтены. Более длительное удержание также не гарантирует, что в итоге удастся выйти в безубыток.
Поэтому я с осторожностью отношусь к покупке на росте. Помимо вопроса о том, оправдаются ли ожидания от проекта, нужно спросить себя: смогу ли я покрывать необходимые семейные расходы независимо от этих вложений? Действительно ли эти деньги можно надолго оставить без использования? Если будут убытки, нарушится ли привычный уклад жизни?
Перед покупкой сначала оцените цену ожидания.
Это личное мнение о рисках, а не рекомендация совершать сделки. Срок в два-три года и указанное падение цены — лишь стресс-сценарии, а не прогноз динамики B2; торговля контрактами также сопряжена с риском принудительного закрытия позиции.