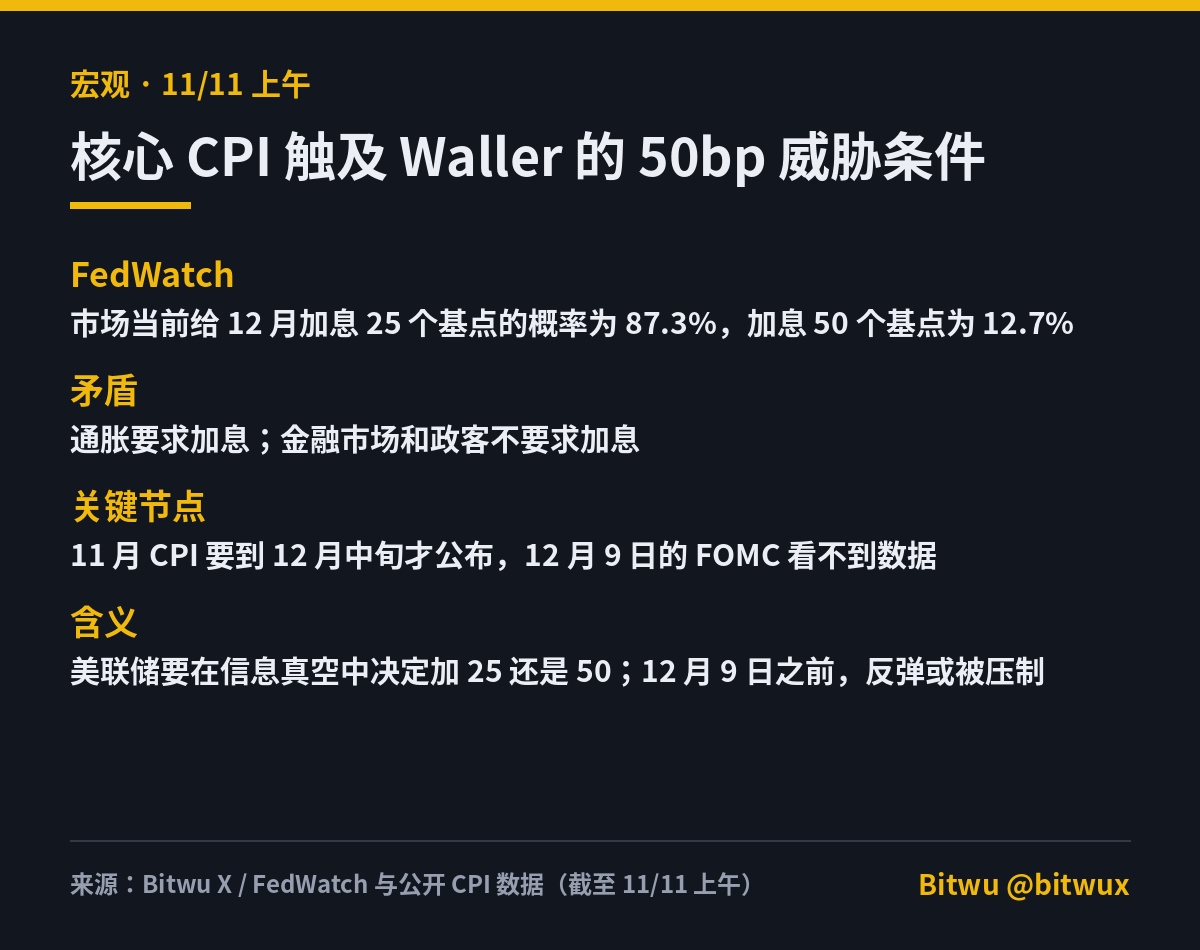

Чувствительность этих данных заключается в том, что базовый ИПЦ как раз достиг уровня, при котором срабатывает угроза повышения ставки на 50 б.п., о которой ранее говорил Уоллер.
По данным FedWatch, рынок сейчас оценивает вероятность повышения ставки на 25 б.п. в декабре в 87,3%, а на 50 б.п. — в 12,7%.
Инфляция требует повышения ставки;
финансовые рынки и политики — нет.
А время? Высокая инфляция снова толкает вверх доходность долгосрочных облигаций и стоимость новых заимствований. Отказ от снижения ставки не означает, что стоимость государственных заимствований уменьшится.
Есть ещё один ключевой момент:
данные по ИПЦ за ноябрь опубликуют только в середине декабря, поэтому заседание FOMC 9 декабря пройдёт без этих данных. Иными словами, ФРС придётся решать, повышать ставку на 25 или на 50 б.п. в условиях информационного вакуума.
Иными словами, до 9 декабря любое восстановление рынка может быть подавлено.
По данным FedWatch, рынок сейчас оценивает вероятность повышения ставки на 25 б.п. в декабре в 87,3%, а на 50 б.п. — в 12,7%.
Инфляция требует повышения ставки;
финансовые рынки и политики — нет.
А время? Высокая инфляция снова толкает вверх доходность долгосрочных облигаций и стоимость новых заимствований. Отказ от снижения ставки не означает, что стоимость государственных заимствований уменьшится.
Есть ещё один ключевой момент:
данные по ИПЦ за ноябрь опубликуют только в середине декабря, поэтому заседание FOMC 9 декабря пройдёт без этих данных. Иными словами, ФРС придётся решать, повышать ставку на 25 или на 50 б.п. в условиях информационного вакуума.
Иными словами, до 9 декабря любое восстановление рынка может быть подавлено.