

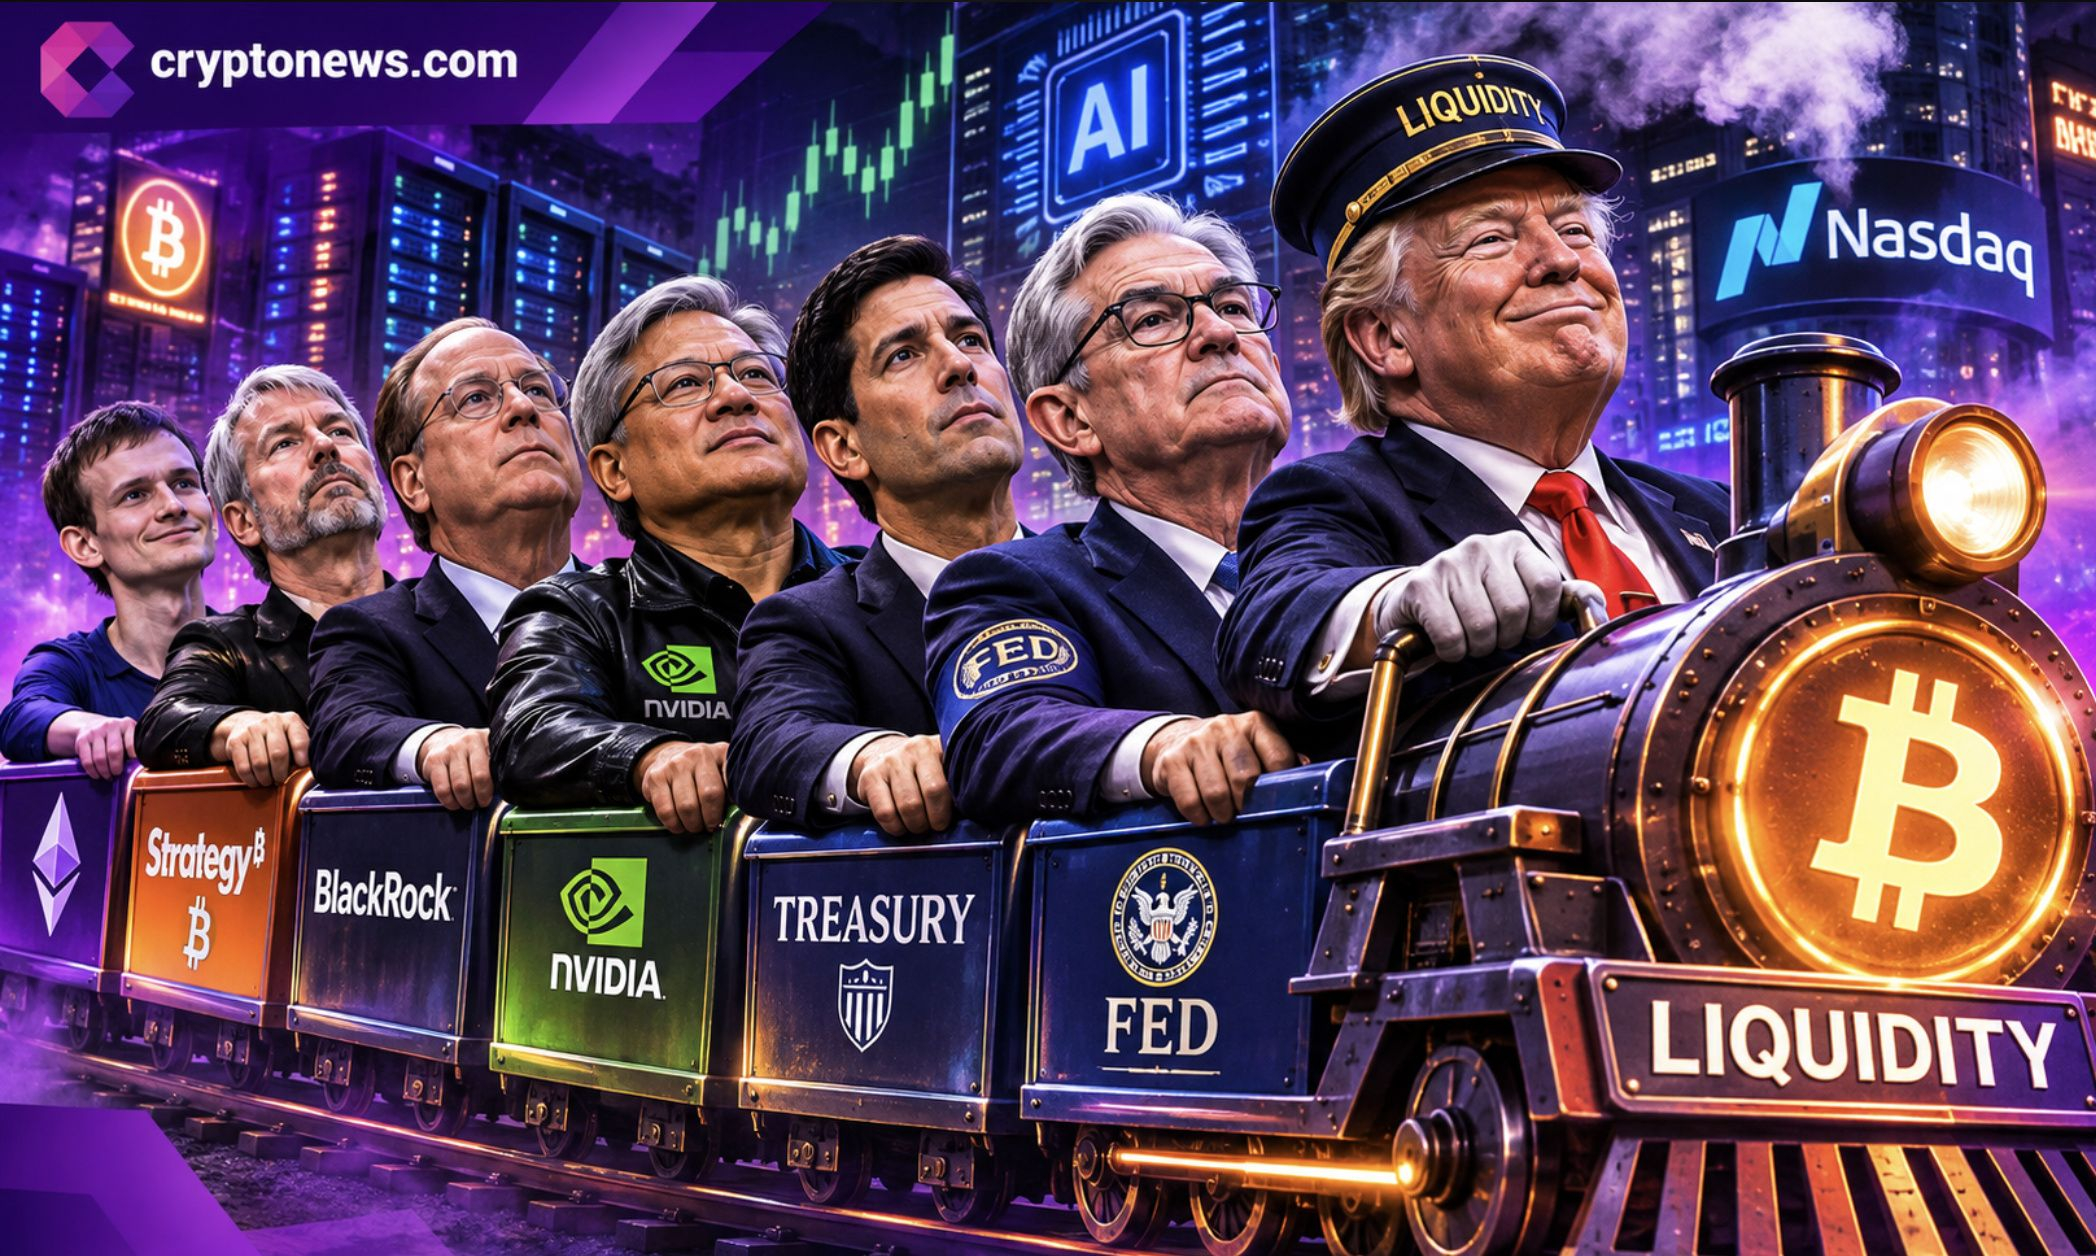
Bitcoin может падать одновременно с акциями Nvidia, а Nasdaq — расти, в то время как за ним следует Ethereum. Акции производителей полупроводников могут резко снижаться, когда инвесторы пересматривают свои оценки расходов на ИИ, увлекая за собой и настроения на крипторынке. На первый взгляд, у этих рынков мало общего. Bitcoin был создан вне традиционной банковской системы, а производители чипов поставляют инфраструктуру, на которой работает искусственный интеллект.
И всё же они всё чаще реагируют на одну и ту же финансовую силу: ликвидность.
Федеральная резервная система, Минфин США, Уолл-стрит и институциональные инвесторы образуют финансовую сеть, связывающую эти на первый взгляд никак не связанные рынки. Понимание того, как устроена эта сеть, объясняет, почему всё — от Bitcoin и Ethereum до Nvidia, TSMC и инфраструктуры ИИ — может двигаться синхронно.
За 24 чЗа 7 днЗа 30 днЗа 1 годЗа всё время
Федеральная резервная система управляет финансовой погодой
Федеральная резервная система занимает центральное место в этой взаимосвязи. Её решения по процентным ставкам влияют на стоимость заимствований, доходность облигаций, условия финансирования и готовность инвесторов к риску.
Когда процентные ставки снижаются, инвесторы обычно охотнее держат более рискованные активы. Более дешёвое финансирование может поддержать оценку технологических компаний, спекулятивные инвестиции и спрос на криптовалюты. При повышении ставок может происходить обратное. Инвесторы пересматривают завышенные оценки, сокращают кредитное плечо и переходят к более надёжным активам.
Количественное ужесточение добавляет ещё один фактор. Вот почему: ФРС сокращает свой баланс, а казначейские облигации возвращаются к частным инвесторам. Это может уменьшить доступные резервы и усилить давление на рынки краткосрочного финансирования.
Министерство финансов США также влияет на ликвидность через государственные заимствования и свой счёт в Федеральной резервной системе. Значительные изменения объёма государственных денежных средств могут влиять на объём денег, обращающихся в банковской системе.
Банки, фонды денежного рынка, хедж-фонды и первичные дилеры связывают эту политику с финансовыми рынками. РЕПО-финансирование, доходность казначейских облигаций и стоимость привлечения средств для институциональных инвесторов помогают определить, какой объём капитала инвесторы могут задействовать.
В исследовании Федеральной резервной системы, опубликованном в августе 2026 года, эти связи рассматривались напрямую. В нём отмечается, что размещение казначейских облигаций и их объём у дилеров могут повышать ставки РЕПО.
«Рынок однодневного РЕПО с казначейскими облигациями — один из важнейших рынков финансирования в мире. Ежедневный объём торгов на нём превышает 8 трлн долларов, и он играет важнейшую роль в обеспечении общей ликвидности рынка казначейских облигаций и формировании цен.3 Ставки РЕПО также определяют ставку обеспеченного финансирования овернайт (SOFR) — ныне основную базовую ставку для финансовых контрактов на триллионы долларов, — тем самым влияя на общие финансовые условия». — исследование ФРС
Именно поэтому для влияния на сеть биткоина не требуется изменение политики Федеральной резервной системы. Изменение условий финансирования может одновременно повлиять на инвесторов, владеющих биткоином, акциями Nasdaq и другими рискованными активами.
Читайте также: Лучшие пресейлы токенов
ИИ, центры обработки данных и чипы питают одну и ту же машину капитала
Искусственный интеллект запустил один из крупнейших инвестиционных циклов в современной технологической отрасли. Но бум охватывает гораздо больше, чем одни лишь разработчики программного обеспечения. Nvidia поставляет графические процессоры, обеспечивающие работу инфраструктуры ИИ. AMD конкурирует в сфере ускоренных вычислений, а Broadcom поставляет сетевые решения и специализированные микросхемы.
TSMC производит передовые чипы, используемые во всей отрасли. ASML поставляет литографическое оборудование, необходимое для выпуска всё более сложных полупроводников. Samsung и Intel также конкурируют в сферах памяти, производства и разработки чипов. Эти компании находятся в начале масштабного цикла расходов на инфраструктуру.
Microsoft, Amazon, Alphabet, Meta и Oracle активно инвестируют в центры обработки данных, облачные вычисления, энергетическую инфраструктуру и мощности для ИИ. Для таких расходов нужен капитал из разных источников. Компании выпускают облигации, берут кредиты в банках, привлекают частное кредитное финансирование и используют операционные денежные потоки для расширения бизнеса.
Как сообщило Reuters 6 ноября, к 4 ноября объём выпуска корпоративных облигаций инвестиционного уровня в США достиг 1,88 трлн долларов. Amazon, Alphabet, Meta, Microsoft и Oracle привлекли более 370,7 млрд долларов для финансирования инвестиций в ИИ и центры обработки данных.
Goldman Sachs ожидает, что в 2027 году облигации обеспечат 35% капитальных затрат гиперскейлеров. Последствия этого распространяются на все финансовые рынки. Инвесторам, покупающим акции компаний, связанных с ИИ, акции производителей полупроводников и корпоративные облигации, приходится постоянно пересматривать стоимость финансирования и ожидаемую доходность.
В 2027 году акционерный капитал продолжит играть вспомогательную роль в финансировании инвестиционного бума в сфере ИИ.
На гиперскейлеров и другие компании, развивающие инфраструктуру ИИ, в этом году пришлось около 65 млрд долларов дополнительного выпуска акций (размещений после IPO) — примерно 45% от общего объёма в США.
В… https://t.co/O9UBnu9S1Z pic.twitter.com/jsBX59xJnw
— Austral Research (@AustralRes_En) 14 октября 2026 г.
Если инвесторы усомнятся в оценках компаний, связанных с ИИ, или прибыльности масштабных инвестиций в центры обработки данных, акции Nvidia, AMD и Broadcom, а также их клиентов могут оказаться под давлением продаж.
Та же тенденция к уходу от риска может затронуть биткоин, Ethereum и спекулятивные альткоины. Хедж-фонды и институциональные инвесторы могут одновременно сократить вложения сразу в нескольких классах активов.
Связь не в том, что биткоин зависит от прибыли Nvidia. На оба рынка влияют изменения доступности капитала, кредитного плеча и доверия инвесторов.
Уолл-стрит связывает крипторынок с традиционными финансами — от Nasdaq до биткоина
Институциональное принятие кардинально изменило взаимодействие крипторынка, включая рынок биткоина, с традиционными финансами, такими как Nasdaq. BlackRock, Fidelity, JPMorgan, Goldman Sachs и другие финансовые организации теперь участвуют в рынках цифровых активов через инвестиционные продукты, услуги хранения, торговлю и инфраструктуру.
Спотовые биткоин-ETF создали ещё один канал связи между традиционными портфелями и ценами криптовалют. Когда институциональные инвесторы меняют распределение активов, эти потоки могут влиять на спрос на биткоин.
Тем временем стейблкоины напрямую связывают крипторынок с традиционными денежными рынками. Tether и Circle выпускают стейблкоины, обеспеченные долларом и резервными активами, включая казначейские облигации США. Их растущее значение создаёт ещё одну связь между рынками государственного долга и ликвидностью крипторынка.
СРОЧНО: Общий объём токенизированных акций в обращении на блокчейне за прошлую неделю вырос на 932 млн долларов — это самый большой недельный скачок за всю историю наблюдений.
Теперь общий объём предложения превышает 4,7 млрд долларов — это тоже новый рекорд.
На фоне промежуточных выборов в США и последовавшей за ними волатильности токенизированные… pic.twitter.com/nkAMG23PJv
— The Kobeissi Letter (@KobeissiLetter) 10 ноября 2026 г.
Токенизированные акции и казначейские продукты ещё сильнее продвигают эту интеграцию. В январе 2026 года SEC выпустила разъяснения по токенизированным ценным бумагам, уточнив, как действующие законы о ценных бумагах применяются к структурам владения на основе блокчейна. В сентябре комиссия также ввела временные условные исключения, облегчающие работу некоторых площадок для торговли токенизированными акциями.
Депозитарно-клиринговая корпорация (DTCC) — ещё один важный участник модернизации инфраструктуры рынка ценных бумаг с помощью токенизации. Coinbase, Binance и другие криптобиржи предоставляют дополнительную торговую инфраструктуру, связывающую цифровые активы с мировым рынком капитала.
Иронию трудно не заметить. Биткоин был создан после финансового кризиса 2008 года как альтернатива центральным банкам и традиционным денежным системам. Однако растущая доля институциональных инвесторов среди его владельцев сделала рыночную цену биткоина зависимой от многих тех же факторов, что влияют на Уолл-стрит.
Биткоин, Nasdaq и машина ликвидности: впереди одно важное испытание
Важно понимать разрыв между технологией биткоина и его поведением на финансовом рынке. Децентрализованная сеть биткоина по-прежнему работает независимо от Федеральной резервной системы. График эмиссии не меняется, когда акции Nvidia растут или доходность казначейских облигаций увеличивается.
Однако на рыночную цену биткоина всё сильнее влияют позиции институциональных инвесторов, кредитное плечо, потоки средств в ETF и глобальный аппетит к риску.
Исследование CME Group показало, что корреляция биткоина с индексом Nasdaq-100 выросла с практически нулевой в 2014–2019 годах до 0,42 в 2020–2022 годах. С 2023 года по апрель 2025 года она держалась на уровне около 0,30. Исследователи CME также обнаружили, что в 2025 году и начале 2026 года корреляция криптоактивов с Nasdaq иногда достигала 0,35–0,60.
Это не значит, что биткоин стал очередной технологической акцией. Корреляция показывает динамику цен, а не основное назначение или ценность актива.
Но это ставит важный вопрос о первоначальной миссии биткоина:
Если биткоин растёт, когда на Уолл-стрит много ликвидности, и падает, когда институциональные инвесторы снижают риски, насколько его рыночная стоимость независима от традиционных финансов?
Читайте также: Криптопресейлы в IV квартале 2026 года
Статья «Почему биткоин, Nasdaq, акции компаний, связанных с ИИ, и производители чипов движутся синхронно? Объяснение работы машины ликвидности» впервые опубликована на Cryptonews.