

Мангер: в 1972 году он изменил Баффетта с помощью коробки конфет
В 1972 году Мангер поспорил с Баффеттом.
Спорили они из-за кондитерской компании See’s Candies. Старая калифорнийская марка с отличной репутацией: каждый год перед Рождеством у магазинов выстраивались длинные очереди.
Проблема была в цене. Продавец просил 25 миллионов долларов, а чистые активы See’s по балансу составляли всего 8–9 миллионов.
Заплатить за кондитерскую в три раза больше её стоимости? По тогдашним меркам Баффетта — безумие.
Ведь он был прямым учеником Грэма. Учение наставника сводилось к одному слову: дешевизна. Покупать «окурки», подбирать то, что валяется на полу, и действовать, только если акции стоят дешевле ликвидационной стоимости. На такую «дорогую» компанию, как See’s, и смотреть не следовало.
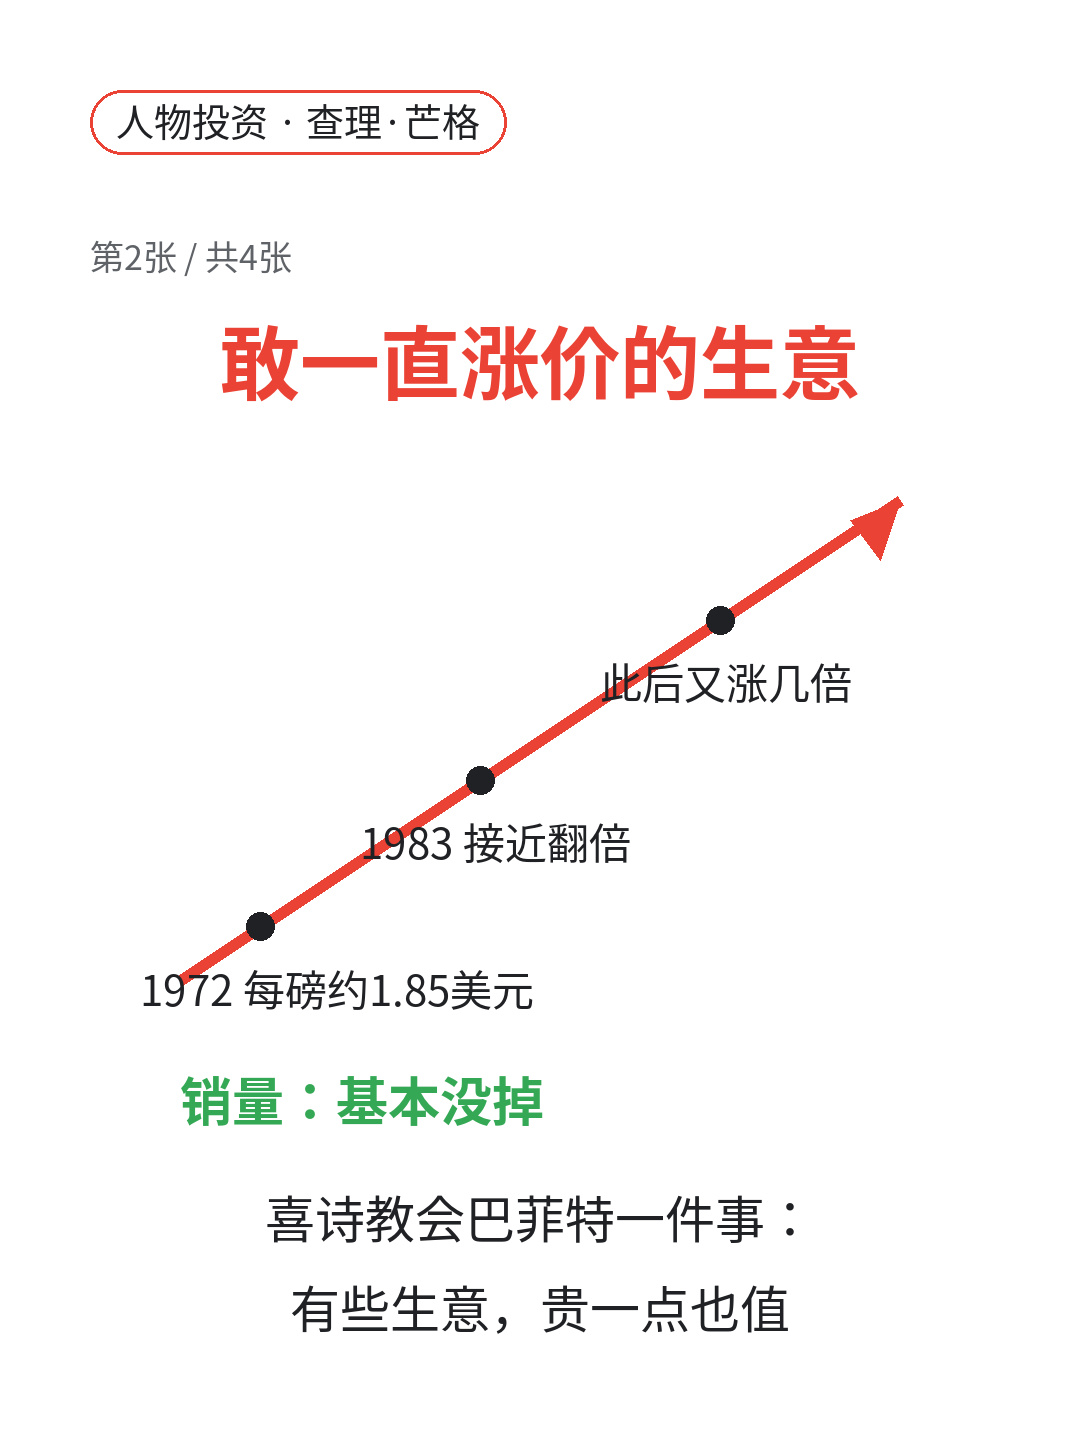
Мангер думал иначе. Он снова и снова твердил одно и то же: посмотри на прибыль, на бренд, на постоянных клиентов. В этот бизнес не нужно вкладывать дополнительные деньги — прибыль растёт сама собой год за годом. Переплата — это плата за право повышать цены в ближайшие тридцать лет.
Баффетта убедили.
Позже выяснилось, что эта битва изменила историю Berkshire Hathaway.
Как только See’s Candies перешла к ним, она сразу показала, что такое «хороший бизнес». Сахар дорожает — они поднимают цены; экономика в упадке — люди всё равно стоят в очереди. С 1972 года See’s принесла Berkshire прибыль, в десятки раз превышающую те 25 миллионов. А чтобы поддерживать этот бизнес, почти не нужны новые вложения.
Позже Мангер подвёл итог: See’s открыла нам глаза.
Что это значит?
До этого Баффетт по всему миру подбирал «окурки». В чём проблема с такой стратегией? Дёшево, но обжигает. Купишь дёшево, а чтобы заработать, нужно перепродать — да ещё и чтобы в окурке оставалась последняя затяжка. Хлопотно, отдача ограниченная, а иногда в итоге остаёшься с обожжённой рукой и горсткой пепла.
See’s — совсем другое дело: хороший бизнес по справедливой цене. Купил — и он растёт сам. Ты спишь — он зарабатывает; ты отдыхаешь — он поднимает цены.
С 1972 года любимое слово Баффетта сменилось с «дёшево» на «хороший бизнес». Coca-Cola, Apple — всё это примеры такого подхода. Не было бы See’s — не было бы и Berkshire Hathaway в её нынешнем виде.
Роль Мангера в этом споре заслуживает отдельного внимания.
Он не из тех, кто фонтанирует идеями. Он из тех, кто высказывается категорично: «Лучше купить хороший товар подороже, чем плохой подешевле». Сегодня это звучит как нечто само собой разумеющееся. В 1972 году это было ересью.
Метод Грэма с «окурками» не был ошибочным, просто у него был потолок. Когда капитал вырос, одними «окурками» его уже не насытить. Мангер заставил Баффетта преодолеть этот барьер.
Чему могут научиться обычные люди?
Покупая что-либо, сначала оценивай качество, а потом цену. Акция — это доля в компании. Если компания плохая, то даже дешёвый график K-линий — ловушка. Если компания хорошая, небольшую переплату время поможет компенсировать.
И наоборот, опаснее всего слова «потому что дёшево». Дешевизна — не причина, а следствие: только когда рынок иногда несправедливо обрушивает акции хорошей компании, это можно назвать выгодной покупкой. Если акции плохой компании падают ещё сильнее, она просто становится «ещё хуже».
Та коробка конфет 1972 года сладка и по сей день.