
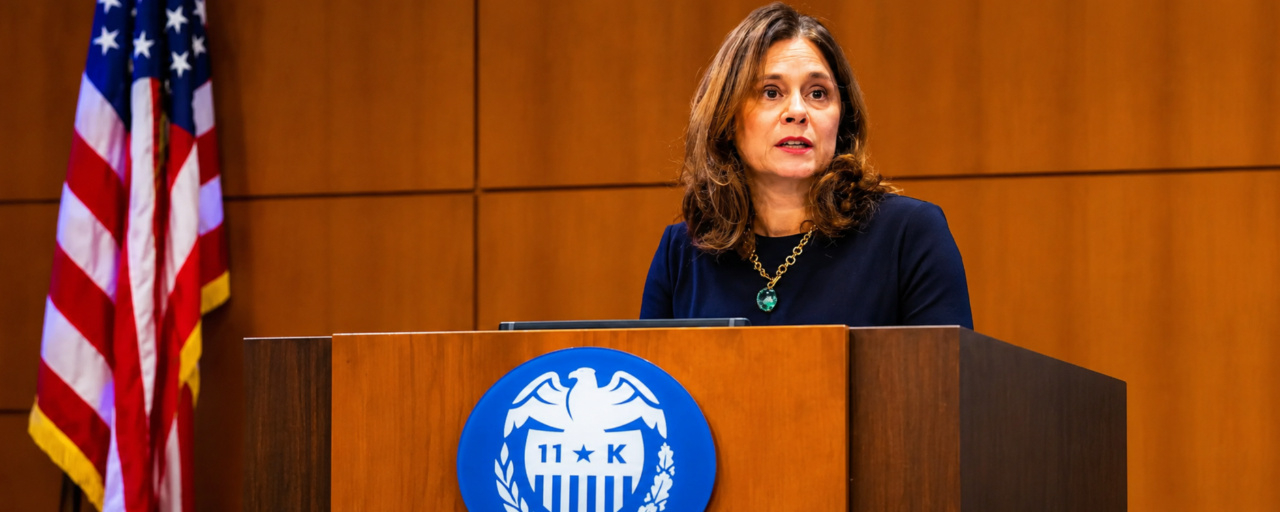
Лори К. Логан, президент Федерального резервного банка Далласа и член Федерального комитета по операциям на открытом рынке (FOMC) с правом голоса в 2026 году в рамках ротации региональных президентов, выступила за дальнейшее ужесточение политики, заявив, что ФРС явно необходимо повысить ставку как минимум ещё дважды на четверть процентного пункта.
Она пошла дальше, допустив, что этой зимой темпы повышения могут быть выше, чем до сих пор выбирал центральный банк, и заявила, что после этих двух повышений будет разумно сделать паузу и оценить ситуацию. Её настойчивость объясняется цифрами: по её оценке, ключевая ставка как минимум на 50 базисных пунктов ниже умеренно ограничительного уровня, а реальная ставка по федеральным фондам составляет всего 78 базисных пунктов. Это означает, что стимулирующая политика по-прежнему усиливает инфляционное давление.
Она предупредила, что инфляция заметно ускоряется и превышает целевой уровень в 2%, а также выразила опасение, что более высокий, чем ожидалось, индекс потребительских цен может привести к росту инфляции, измеряемой индексом цен расходов на личное потребление. Она также отметила, что ценовое давление обусловлено не только пошлинами и что эта общая тенденция, вероятно, сохранится.
Переходя к реальному сектору экономики, Логан назвала рынок труда сбалансированным и даже несколько ужесточившимся, а экономический рост — сильным, отметив устойчивые потребительские расходы и активные деловые инвестиции.
Такая ситуация служит основанием для её призыва к ужесточению политики. Завершая выступление, она истолковала повышение ставок на рынке облигаций как признак того, что денежно-кредитной политике ещё предстоит выполнить свою работу, а не как самостоятельный попутный ветер для экономической активности.
Ключевые цитаты:
Денежно-кредитная политика
ФРС необходимо как минимум ещё дважды повысить ставку на 25 базисных пунктов.
Этой зимой процентные ставки, возможно, удастся повышать быстрее, чем это до сих пор делал центральный банк США.
После ещё двух повышений ставок будет разумно сделать паузу и оценить, какие дальнейшие меры могут быть уместны.
Постепенная корректировка политики может снизить риск того, что экономическая активность ухудшится сильнее, чем необходимо.
Важно без промедления добиться сбалансированности прогноза по инфляции и занятости.
Курс денежно-кредитной политики
Ставка ФРС как минимум на 50 базисных пунктов ниже умеренно ограничительного уровня.
Согласно данным, стимулирующая политика усиливает инфляционное давление; реальная ставка по федеральным фондам составляет 78 базисных пунктов.
Инфляция
Чрезмерная инфляция недопустима.
Инфляция заметно ускоряется и превышает целевой уровень в 2%.
Вызывает беспокойство, что более высокий, чем ожидалось, индекс потребительских цен может привести к росту инфляции, измеряемой индексом цен расходов на личное потребление.
Перебои с поставками энергоресурсов из-за войны — не единственный источник ценового давления.
Ценовое давление также обусловлено не только пошлинами, и эта общая тенденция, вероятно, сохранится.
Рынок труда
Рынок труда сбалансирован и даже несколько ужесточился.
Рост и экономика
Экономический рост сильный, потребительские расходы устойчивые, деловые инвестиции активные.
Финансовые условия
Более высокие ставки на рынке облигаций указывают на то, что денежно-кредитной политике ещё предстоит выполнить свою работу, а не являются самостоятельным попутным ветром для экономической активности.