

1. Общие статистические закономерности (2017–2026, около 116 публикаций)
• Волатильность значительно возрастает: медианное абсолютное изменение за первый час составляет около ±0,54% — в 1,6 раза больше, чем в обычный час; в дни публикации CPI волатильность BTC входит в верхние 10% дневных значений в 30% случаев. Среднее абсолютное изменение за 4 часа — около 1,64%, за 1 день — около 3,11%, за 7 дней — около 7,34%.
• Направление почти случайное: вероятность роста через 1 час — 55%, через 1 день — 53%; медианная доходность составляет всего +0,06%. Медианная доходность за 7 дней — +1,24%, но дисперсия чрезвычайно велика.
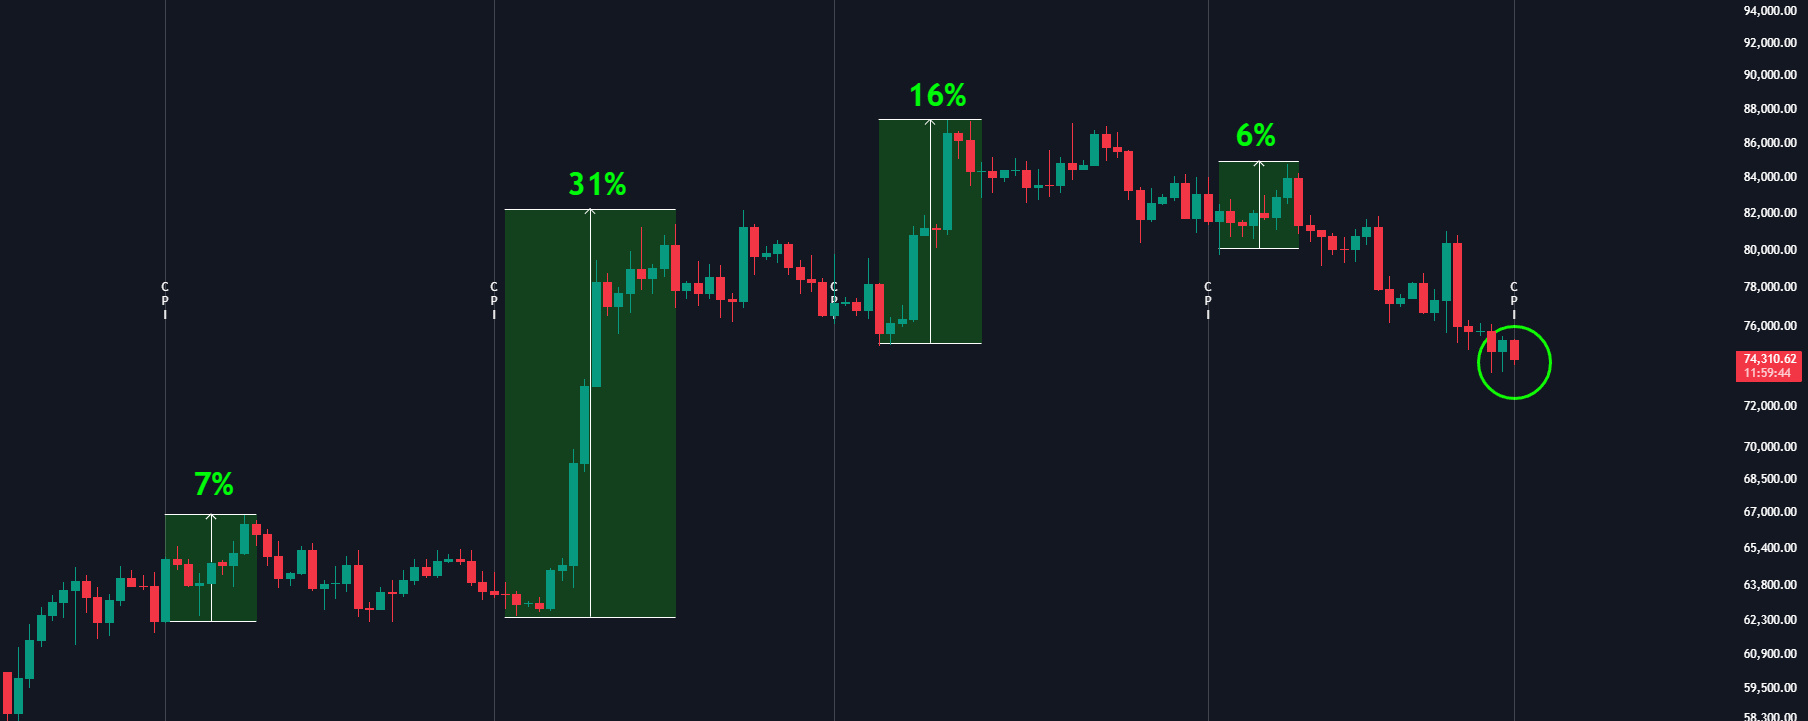
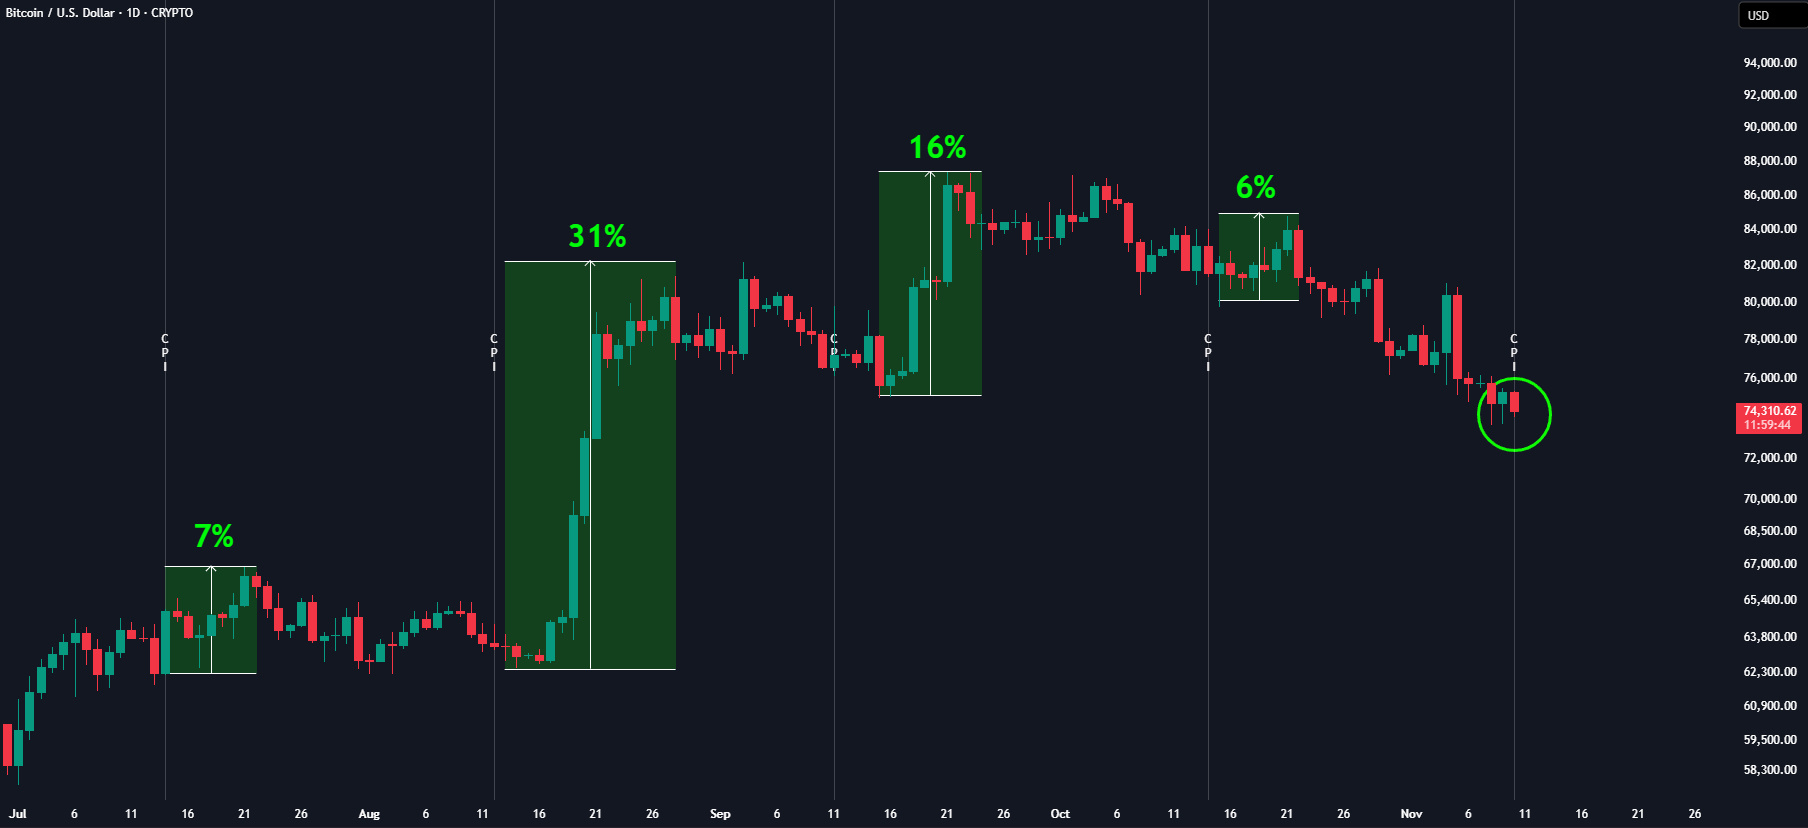
• Экстремальные случаи действительно бывают: резкий рост (например, +6,5% за первый час 10 ноября 2022 года), но также и сильное падение (−8,7% за 4 часа 13 сентября 2022 года). Значения 7%, 31%, 16% и 6% на графике исходного поста относятся к выбранным положительным примерам и не отражают всю выборку.
С 2021 года двухчасовой диапазон колебаний в дни публикации CPI примерно в 1,8 раза превышает обычный; пик пришёлся на цикл повышения ставок 2022 года (более чем в 3 раза).
2. Настоящий драйвер: неожиданное значение CPI (surprise)
Рынок учитывает «отклонение от ожиданий», а не абсолютное значение:
• Показатель ниже ожиданий (особенно базовый CPI ≤0,2%): как правило, поддерживает рост BTC. Данные последних лет показывают, что при базовом CPI ≤0,2% вероятность роста в первый час составляла примерно 10 из 13 случаев, а средний прирост — около 0,45%.
• Показатель выше ожиданий: как правило, оказывает давление на BTC.
• Исследование BitGo (108 публикаций базового CPI): после 2024 года избыточная доходность через 5 минут после публикации показателя выше ожиданий составляла около −0,6%, а после публикации ниже ожиданий — около +0,5%. Связь была наиболее сильной в цикле повышения ставок 2022–2023 годов; впоследствии она ослабла, но осталась значимой (R² за 5 минут достигал 36%).
Механизм передачи воздействия понятен: CPI ниже ожиданий → снижение ожиданий дальнейшего повышения ставок / рост ожиданий их снижения → ослабление реальных ставок и доллара → поддержка рискованных активов (включая BTC) за счёт ликвидности. С 2020 года динамика BTC в значительной степени определяется макроэкономическими факторами; она уже не обусловлена лишь нарративом о «цифровом золоте».
3. Различия по времени и рыночным режимам
• Пик 2022 года: на фоне высокой инфляции снижение BTC после публикации показателей выше ожиданий было более устойчивым.
• 2024–2026 годы: чувствительность снизилась по сравнению с 2022 годом; в отдельные периоды даже наблюдались признаки «отвязки от макроэкономики», но в целом она остаётся выше, чем в 2017–2020 годах. BTC стал инструментом макроэкономической торговли для институциональных инвесторов и быстрее реагирует на текущую ликвидность и траекторию денежно-кредитной политики.
• В долгосрочной перспективе сам CPI не является долгосрочным драйвером BTC (историческая доходность BTC намного превышает инфляцию), однако в краткосрочной перспективе влияние событий чрезвычайно велико.
4. Текущая ситуация (CPI от 10 ноября 2026 года)
• Ожидания рынка: общий показатель — +0,3% м/м, базовый — +0,2% (заметное замедление по сравнению с предыдущими значениями 0,6%/0,3%). Данных г/г нет (из-за прошлогодней приостановки работы правительства).
• В тот момент BTC торговался примерно на уровне $74,000 и в последнее время был относительно слабым (около −11% за 30 дней); рынок уже частично заложил в цены возможность дальнейшего ужесточения политики ФРС.
• Если фактический базовый показатель составит ≤0,2% и совпадёт с ожиданиями или окажется ниже них, историческая модель указывает на бычий сценарий; если базовый показатель превысит ожидания (≥0,3%), вероятнее немедленное давление продаж.
Вывод: CPI — катализатор высокой волатильности, но не односторонний катализатор. Утверждение исходного поста «каждый раз рост» неверно; торговать можно по направлению неожиданного отклонения от ожиданий и немедленной реакции макроэкономических показателей (доллара, доходности облигаций, фьючерсов на акции). В текущих условиях показатель ниже ожиданий скорее станет краткосрочной поддержкой, но оценивать его нужно с учётом фактических данных и мгновенной реакции рынка, а не только исторической модели. Рост волатильности предсказуем, а направление зависит от самих данных.