
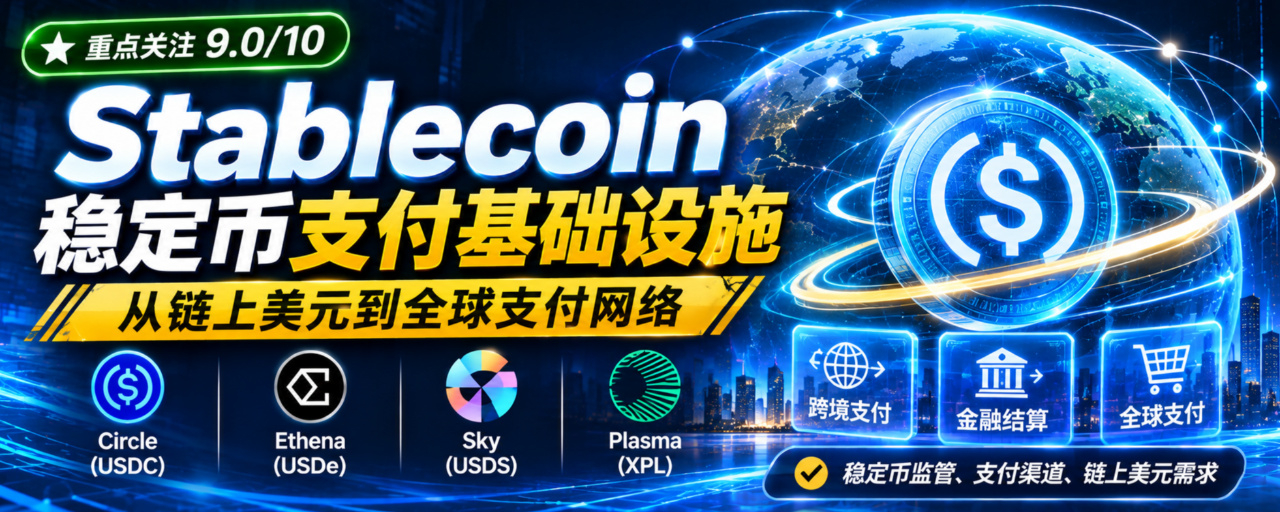
Стейблкоины: от цифрового доллара в блокчейне до глобальной платёжной сети — как стейблкоины меняют трансграничные расчёты, движение средств в финансовых институтах и цифровую финансовую систему
Друзья, когда мы обсуждаем крипторынок, наше внимание невольно притягивают BTC, ETH, AI Crypto, RWA и бесконечные новые горячие нарративы. Стейблкоины словно тихий фон: обычно они спокойно лежат в кошельке, и мы вспоминаем о них только во время колебаний рынка, обмена активов или переводов.
Долгое время большинство участников рынка понимали стейблкоины очень просто: это инструменты, привязанные к 1 доллару США и используемые для покупки криптовалют, защиты от рисков и перевода средств. Будь то USDT или USDC, пользовались ими в основном ради торговли. Но сегодня я хочу подробно обсудить одну мысль: такое представление уже сильно отстало от изменений в этой сфере.
История стейблкоинов давно вышла за пределы торговых пулов на биржах. Из средства расчёта внутри крипторынка они постепенно превращаются в программируемую инфраструктуру цифрового доллара. Речь не о создании нового спекулятивного актива, а о превращении доллара в средство передачи стоимости — подобно информации в интернете: его можно передавать в любое время, автоматически проводить расчёты, встраивать в программную логику и использовать круглосуточно. Стейблкоины могут применяться для трансграничных расчётов, международных переводов средств между подразделениями компаний, выплаты зарплат за рубежом, платежей в цепочках поставок и автоматического исполнения смарт-контрактов.
Именно поэтому в последнее время многие институциональные трейдеры, макроблогеры и ончейн-аналитики в X продолжают углублённо изучать рынок стейблкоинов. Здесь нет такого захватывающего краткосрочного взлёта, как у мемкоинов, и нет такой безграничной романтической фантазии, как в нарративе AI-агентов. Но это одна из немногих сфер криптоиндустрии, где уже есть реальные объёмы транзакций и стабильный денежный поток, а традиционные финансовые институты продолжают проводить пилотные проекты.
Сразу оговорюсь: всё изложенное ниже — лишь обзор рынка, а не инвестиционная рекомендация. Стейблкоины, связанные с ними акции и токены сопряжены с разными рисками, включая регуляторные риски, риски ликвидности и потери привязки. Всегда проводите собственную оценку.
I. За привлекательными цифрами скрываются искажения: как понять реальный спрос на стейблкоины?
В ежегодном отчёте за 2026 год Банк международных расчётов (BIS) привёл впечатляющие данные: на конец мая 2026 года общая капитализация стейблкоинов в мире составляла около 320 млрд долларов, а совокупный объём ончейн-переводов в стейблкоинах за весь 2025 год приблизился к 28 трлн долларов.
Увидев эти цифры, многие сразу подумают: стейблкоины уже почти перевернули рынок трансграничных платежей. Но BIS охладил этот энтузиазм — и это главное предостережение во всём исследовании: среди огромного объёма переводов есть колоссальная доля «бесполезного оборота». Многие транзакции — это переводы между несколькими кошельками, контролируемыми одним владельцем, перемещение средств между счетами бирж и внутренний оборот в пулах DeFi. Средства просто циркулируют внутри замкнутой криптосистемы, не поступая в реальную торговлю, корпоративные платежи или международные переводы частных лиц. Если исключить эту долю, реальный объём платежей, обслуживающих экономику, окажется гораздо меньше.
Эта мысль сразу задаёт главный критерий для изучения стейблкоинов: не судите о прогрессе отрасли по объёму ончейн-переводов или общей капитализации — важно смотреть на долю платежей, связанных с реальной экономикой.
Спрос на стейблкоины можно разделить на четыре уровня. У каждого из них свои пользователи, потребности и бизнес-логика — их нельзя смешивать.
Первый уровень — расчёты по криптовалютным сделкам, с которыми мы знакомы лучше всего. Это крупнейшая и наиболее зрелая часть рынка стейблкоинов. Без них не обходятся спотовая торговля, фьючерсы, опционы, залог для займов в DeFi и поиск убежища для средств во время резкого падения рынка. Средства здесь обращаются очень быстро, поэтому важна скорость подтверждения транзакций в блокчейне, но они по-прежнему циркулируют только внутри криптосообщества. Это фундамент рынка стейблкоинов, но не ключевой источник будущего роста.
Второй уровень — трансграничные переводы между частными лицами. Те, кто пользовался SWIFT для международных переводов, знают, насколько это тяжело: несколько банков-корреспондентов по цепочке проводят расчёты только в рабочие дни, переводы идут медленно, а комиссии и разница обменных курсов съедают часть суммы на каждом этапе. Переводы стейблкоинов в блокчейне доступны без выходных и подтверждаются за несколько секунд — на первый взгляд, они идеально решают эту проблему. Но здесь часто заблуждаются: быстрый перевод в блокчейне не означает, что весь процесс трансграничного платежа будет быстрым. Полная цепочка международного перевода выглядит так: покупка стейблкоина за фиатную валюту → перевод в блокчейне → обмен получателем на местную фиатную валюту. На любом этапе процесс могут задержать проверка KYC, каналы ввода и вывода средств, местный валютный контроль или банковские процедуры управления рисками. Стейблкоины оптимизируют лишь небольшой промежуточный этап расчётов, но не устраняют препятствия на обоих концах цепочки, связанных с традиционными фиатными валютами. Именно поэтому стейблкоины до сих пор не заменили массово традиционные службы денежных переводов вроде Western Union.
Третий уровень — управление средствами организаций и компаний. Это рынок с наибольшим потенциалом роста и самыми высокими барьерами входа. К нему относятся расчёты с международными поставщиками, выплата зарплат сотрудникам за рубежом и перемещение ликвидности между подразделениями в разных странах. У таких B2B-клиентов совершенно иной подход, чем у розничных инвесторов: их почти не волнует, удастся ли немного сэкономить на комиссии за перевод. Компании больше всего интересуют пять вещей: достаточно ли резервных активов и прозрачна ли информация о них; можно ли без проблем получить средства при массовом погашении; имеет ли эмитент необходимые лицензии; есть ли независимый аудит и надёжная система управления рисками; предусмотрены ли финансовые услуги на случай споров. Для бизнеса стейблкоин — финансовый инструмент, а не объект спекуляции. Соблюдение нормативных требований — обязательное условие для выхода на рынок.
Четвёртый уровень — программируемые финансы. Это уникальная возможность стейблкоинов, которую традиционные платёжные инструменты не могут воспроизвести. Движение средств на традиционных банковских счетах во многом зависит от действий людей и внутренних систем банков. В стейблкоины можно встроить логику смарт-контрактов: автоматически совершать платежи при выполнении условий, распределять поступления от проекта между несколькими сторонами в заданных долях, погашать займы по наступлении срока и автоматически ликвидировать залог при достижении ценового порога. Деньги сами становятся активом, операции с которым исполняются по заданным правилам кода. Это также краеугольный камень всей экосистемы DeFi.
Многие считают, что стейблкоин — это просто «выпустить токен», но на деле перед нами целая индустрия с чётким разделением функций и несколькими уровнями: выпуск, получение дохода от резервов, распространение платежей, ончейн-расчёты и ончейн-финансовые приложения. В этой цепочке существуют три совершенно разные модели заработка. Первая — модель эмитента: выпускать стейблкоины с резервным обеспечением, размещать средства в высоколиквидных активах, таких как наличные деньги и гособлигации США, и получать проценты с резервов. Типичный пример — Circle. Вторая — протокольная финансовая модель: пользователи вносят активы в залог и выпускают стейблкоины, а протокол получает доход от процентов по займам и управления средствами. Так работает Sky. Третья — модель расчётной сети: не выпускать стейблкоины, а создать высокоскоростную и недорогую базовую сеть переводов, обрабатывать платежи в стейблкоинах и захватывать стоимость за счёт сервисов экосистемы и системы стейкинга. К этой категории относится Plasma.
Именно здесь многие и попадают в ловушку: видят, что общая капитализация стейблкоинов постоянно растёт, и сразу покупают связанные с ними токены. Но цепочки передачи стоимости на разных уровнях сильно различаются, поэтому рост объёма стейблкоинов не означает одновременного роста спроса на токены. Дальше, разбирая проекты, мы ещё не раз увидим подтверждение этой логики.
II. Четыре подхода, четыре модели стейблкоинов: Circle, Ethena, Sky и Plasma
Времена, когда весь рынок принадлежал одному USDT, давно прошли. Четыре ключевых проекта отвечают на четыре совершенно разных фундаментальных вопроса: кто должен выпускать стейблкоины, как привязать их к 1 доллару, каким пользователям они нужны и как обеспечить устойчивую прибыльность.
Circle (CRCL / USDC): регулируемый цифровой доллар, игрок, наиболее тесно связанный с традиционными финансами
Circle — игрок на этом рынке, наиболее близкий к основным сегментам традиционных финансов. USDC — стейблкоин с полным резервным обеспечением: при выпуске USDC пользователь переводит доллары Circle, а компания размещает соответствующие средства в высоколиквидных резервных активах, таких как наличные деньги и краткосрочные гособлигации США, и регулярно публикует подтверждения наличия резервов. Пользователи, отвечающие установленным требованиям, могут погашать USDC по правилам, получая доллары. По официальным данным Circle на 5 ноября 2026 года, в обращении находилось около 69,2 млрд долларов в USDC, доступном в 185 странах.
Настоящее конкурентное преимущество Circle — не в технических инновациях, а в трёх трудно воспроизводимых факторах: лицензии и соответствие требованиям, прозрачность резервов и обширная сеть дистрибуции. Чего больше всего боятся институциональные клиенты? Поддельной информации о резервах, невозможности вернуть деньги при массовом погашении и закрытия эмитента из-за несоблюдения требований. Circle последовательно публикует ежемесячные отчёты о резервах, проходит независимый аудит, использует стандартизированные механизмы погашения и продолжает сотрудничать с банками и платёжными организациями. В октябре 2026 года произошло важное событие: USDC получил первый в рамках европейского регламента MiCA статус «значимого токена электронных денег». С 12 ноября он будет находиться под двойным надзором EBA и французских регулирующих органов. Это фактически официальный пропуск на европейский институциональный рынок.
При этом Circle не хочет ограничиваться выпуском стейблкоинов и получением процентов. Компания постоянно расширяет сферу деятельности: многовалютные стейблкоины вроде USDC и EURC; платёжная сеть Circle CPN и валютный продукт StableFX; а также публичный блокчейн первого уровня Arc, созданный специально для финансовых операций со стейблкоинами. Основная сеть Arc была официально запущена в сентябре 2026 года. Она предназначена для платежей в стейблкоинах, валютных операций, кредитования и институциональных рынков капитала. Структура доходов Circle постепенно меняется: от одних лишь процентов на резервы компания переходит к плате за корпоративные платёжные услуги, сервисы для разработчиков и финансовые услуги для организаций.
Но в бизнес-модели есть уязвимость, которую невозможно обойти: прибыль сильно зависит от доходности гособлигаций США. Главный источник дохода Circle — проценты по резервным активам. Если Федеральная резервная система начнёт снижать ставки, прибыль будет сокращаться даже при постоянном обновлении рекордов по объёму выпущенного USDC, поскольку доходность резервов снизится. Кроме того, банки и партнёры по платёжным каналам будут требовать себе долю дохода, продолжая сужать маржу эмитента.
Здесь важно различать две вещи: USDC — стейблкоин, цель которого — поддерживать привязку к 1 доллару, а не расти в цене; CRCL — акции публичной компании Circle, то есть доля в бизнесе. Вера в распространение USDC не означает, что CRCL обязательно подорожает: на цену влияют бизнес-показатели компании, колебания оценки и процентный цикл. По сути, Circle — финансово-технологическая компания, а не децентрализованный протокол.
Ethena (ENA / USDe): синтетический доллар, доходный стейблкоин, выросший внутри криптомира
Если Circle переносит доллар из традиционной банковской системы в блокчейн, то Ethena — проект, полностью укоренённый в криптомире. USDe — синтетический стейблкоин, привязка которого поддерживается не резервами в виде наличных денег и гособлигаций США, а дельта-нейтральной стратегией хеджирования.
Если кратко, схема работает так: пользователь вносит подходящие залоговые активы, например BTC или ETH. Протокол держит их на спотовом рынке и одновременно открывает на централизованных биржах короткие позиции по бессрочным контрактам на такую же номинальную сумму. При росте цены монеты спотовая позиция приносит прибыль, а короткая — убыток; при падении цены спотовая позиция убыточна, а короткая приносит прибыль. Так компенсируются направленные колебания цены. Доход формируется за счёт ставок финансирования бессрочных контрактов и базисного дохода. Размещая USDe в стейкинге, пользователь получает sUSDe и долю дохода, который приносит стратегия.
Эта модель весьма привлекательна: ей не требуется традиционная система банковских резервов, она изначально существует в блокчейне и сама приносит доход. Для роста ей не нужны каналы ввода и вывода фиатных средств. Ethena также расширяет применение в сфере платежей: компания запустила Ethena Pay и пытается превратить USDe из залога для DeFi в средство реальных расчётов. По данным проекта, совокупный объём выпуска и погашения USDe превысил 30 млрд долларов. Обратите внимание: это накопительный показатель, а не текущий объём в обращении.
Но среди четырёх активов у него также самая сложная структура рисков: за каждой доходностью стоит конкретная рискованная позиция. Во-первых, значительная часть хеджирующих позиций хранится на централизованных биржах, что неизбежно сопряжено с рисками хранения средств платформой, вывода средств и управления рисками. Во-вторых, доходность сильно зависит от ситуации со ставками финансирования бессрочных контрактов. Если рынок долгое время настроен на снижение и ставки финансирования становятся отрицательными, короткие позиции приходится постоянно оплачивать — стратегия начинает приносить убытки. В-третьих, в экстремальных рыночных условиях базис между спотовым рынком и деривативами может резко разойтись, из-за чего хедж перестаёт работать. Если одновременно начнётся массовый вывод средств, залоговые активы могут не успеть плавно реализовать, что создаст давление на привязку. В-четвёртых, высокий APY у sUSDe — это не гарантированная доходность с сохранением капитала, а результат определённой фазы рынка; его нельзя считать фиксированным доходом от сбережений.
Захват стоимости токеном ENA — также один из самых спорных вопросов на рынке. ENA — токен управления, предназначенный для управления экосистемой и распределения стимулов, однако между доходами протокола и держателями ENA нет такой чёткой цепочки выкупа и распределения, как у Sky. Сможет ли рост объёма USDe стабильно превращаться в спрос на ENA — ключевой вопрос, который необходимо проверять в долгосрочной перспективе. Ethena — проект с высокой инновационностью, высокой динамикой и высоким риском: за ним стоит следить, но не стоит делать простые линейные экстраполяции рыночной динамики.
Sky (SKY / USDS): децентрализованный стейблкоин под обеспечение, нативный ончейн-банк
Ветераны рынка хорошо знают MakerDAO. Sky — это экосистема MakerDAO после ребрендинга, а USDS — стейблкоин-преемник DAI; их можно обменять друг на друга в соотношении 1:1. Sky использует модель стейблкоина с избыточным обеспечением: пользователи вносят в хранилища залог, например ETH, токены гособлигаций и активы RWA, и занимают USDS в соответствии с параметрами управления рисками, выплачивая комиссию за стабильность. USDS можно разместить в сберегательном модуле sUSDS и получать сберегательную ставку Sky. Комиссии по займам и доходы от управления средствами, полученные протоколом, в соответствии с правилами управления направляются на выкуп SKY на вторичном рынке и распределяются между участниками, разместившими SKY в стейкинге. Кроме того, выпуск новых токенов SKY навсегда прекращён, поэтому постоянного инфляционного давления со стороны эмиссии нет.
На мой взгляд, механизм Sky образует самую ясную цепочку создания стоимости среди всех децентрализованных стейблкоинов: рост объёма USDS в обращении → увеличение спроса на займы → рост доходов протокола → выкуп SKY → доход направляется стейкерам. Это не просто выпуск стейблкоина, а создание полноценной ончейн-системы кредитования, выполняющей роль децентрализованного банка. Maker прошёл несколько циклов роста и падения рынка и выдержал испытание экстремальными условиями. За это время сформировалась целая система управления рисками залога, ликвидаций и экстренного управления — это его самое ценное конкурентное преимущество.
Недостатки также весьма существенны: риск каскадных ликвидаций из-за резких колебаний стоимости залога никуда не исчезает; смарт-контракты, оракулы и параметры хранилищ — потенциальные точки атаки. Хотя управление децентрализовано, ключевые параметры по-прежнему определяет основная группа участников управления, что создаёт риск его чрезмерной концентрации. Кроме того, пользовательская база USDS пока сосредоточена преимущественно в DeFi. До применения в реальных B2B-сценариях, таких как корпоративные платежи и трансграничные переводы, ещё далеко.
Circle отвечает на вопрос «как выпускать регулируемые цифровые доллары», а Sky — «как создать ончейн-систему кредитования и стейблкоин, привязанный к доллару, вне традиционной банковской системы». Это совершенно разные нарративы.
Plasma (XPL): сеть расчётов, созданная специально для стейблкоинов, скоростная магистраль для цифрового доллара
Первые три проекта — это прежде всего эмитенты стейблкоинов. Plasma устроена иначе: она сама стейблкоины не выпускает. Это базовый блокчейн, созданный специально для платежей и расчётов в стейблкоинах.
Использование популярных публичных блокчейнов для платежей в стейблкоинах сопряжено с рядом неизбежных проблем: резкие колебания комиссий за газ, перегруженность сети и необходимость держать нативный токен для оплаты комиссий. Для обычных торговых компаний и розничных пользователей это слишком высокий порог входа. Plasma построена по принципу «стейблкоины прежде всего»: переводы стейблкоинов в сети без комиссии за газ, создание блока за 1 секунду, совместимость с EVM. Пользователи могут платить напрямую в USDC и USDT, не храня XPL. Целевая аудитория — провайдеры трансграничных платежей, офлайн-коммерсанты, платформы для массовой выплаты зарплат и B2B-системы расчётов.
Идея позиционирования весьма привлекательна: по мере роста рынка стейблкоинов неизбежно появится потребность в базовых сетях, специально оптимизированных для платежей. Но здесь есть серьёзная структурная проблема, о которой должен задуматься каждый, кто изучает Plasma: если большинство платежей можно провести целиком в стейблкоинах, пользователям XPL вообще не нужен. Что, помимо стейкинга валидаторов и стимулов для экосистемы, будет поддерживать устойчивый и обязательный спрос на XPL? Поток транзакций не равен ценности токена. Даже если объём переводов в стейблкоинах очень высок, когда весь процесс не связан с нативным токеном, выгода от этого потока вряд ли достанется его держателям. Данные, которые приводит команда проекта, например присутствие более чем в 50 странах и сотрудничество с 50 миллионами торговых компаний, тоже нужно трактовать осторожно: речь о сети партнёрских каналов или о реальных независимых платёжных транзакциях в блокчейне? Многие ранние платёжные публичные блокчейны на короткое время наращивали оборот за счёт субсидий, но после их отмены поток транзакций быстро уходил.
Поэтому Plasma — типичный инфраструктурный проект, за которым стоит наблюдать. Успех его модели можно проверить по одному главному показателю: сможет ли сеть привлечь независимый, повторяющийся и реальный B2B-платёжный трафик, а не тестовые средства внутри криптоиндустрии. Модель захвата стоимости XPL — одна из самых сложных для проверки во всём секторе.
III. Четыре ключевых отраслевых фактора, которые определят будущее рынка стейблкоинов
Бум рынка стейблкоинов будет вызван не ажиотажем на криптобычьем рынке, а тем, насколько быстро его примет традиционная финансовая система. В ближайшие два года четыре фактора будут постоянно менять расстановку сил во всём секторе.
Во-первых, формирование глобальной нормативной базы для стейблкоинов, прежде всего американский GENIUS Act. 21 октября 2026 года Управление контролёра денежного обращения США (OCC) опубликовало дополнительные правила реализации GENIUS Act. Ожидается, что они вступят в силу 18 января 2027 года. В них установлены обязательные требования к структуре резервов, правилам погашения, управлению ликвидностью и стандартам управления рисками для лицензированных эмитентов стейблкоинов. Чёткое регулирование — палка о двух концах. Положительная сторона: банки, крупные компании и традиционные платёжные компании будут готовы включать стейблкоины в официальные бизнес-процессы только после установления ясных правовых правил. Крупнейшие регулируемые игроки получат больше выгод от роста рынка, и Circle станет одним из самых непосредственных бенефициаров. Отрицательная сторона: расходы на соблюдение требований резко возрастут, а небольшие и не имеющие лицензий эмитенты стейблкоинов будут постепенно уходить с рынка. Регулирование также возложит на эмитентов обязанности по заморозке адресов и проверке соблюдения требований. Стейблкоины — это не анонимный, свободный от регулирования канал для перемещения средств. Представления о том, что стейблкоины децентрализованы и не подлежат контролю, будут и дальше сталкиваться с реальностью.
Во-вторых, традиционные банки начинают тестировать расчёты в стейблкоинах. Стейблкоины — дополнительный канал банковской системы, а не её замена. Показательный пример — недавний пилот PNC Bank и Coinbase по расчётам в USDC для бизнеса: получив USDC, корпоративный клиент может автоматически обменять его на доллары и зачислить деньги на банковский счёт. Эта модель весьма показательна: стейблкоины не заменят SWIFT, а станут параллельным вспомогательным каналом расчётов, работающим 24/7. В будущем цепочка движения корпоративных средств будет выглядеть так: банковский счёт компании → обмен на стейблкоин → быстрые трансграничные расчёты в блокчейне → обмен получателем на местную валюту и зачисление на банковский счёт. Банки будут контролировать ввод и вывод фиатных средств, а стейблкоины обеспечат быстрое перемещение денег на промежуточном этапе. Отношения банков и эмитентов стейблкоинов будут скорее партнёрскими, чем конкурентными. Сотрудничество Circle и ACI Worldwide по подключению USDC к местным платёжным сетям Латинской Америки основано на той же логике: встроить уровень расчётов в стейблкоинах в существующую традиционную платёжную систему.
В-третьих, в мире сохраняется долгосрочный структурный спрос на доллары. К таким потребностям относятся стремление жителей стран с высокой инфляцией сохранить стоимость сбережений в долларовых активах, денежные переводы трудовых мигрантов и нехватка удобных финансовых услуг в долларах на развивающихся рынках. Этот спрос носит долгосрочный характер. Вместе с тем валютный контроль, ограничения на движение капитала и требования налогового соответствия в разных странах будут и дальше ограничивать потенциал роста стейблкоинов. Их распространение не будет равномерно продвигаться по всему миру: в одних регионах их будут активно принимать, в других — жёстко ограничивать.
В-четвёртых, продолжает расширяться ончейн-финансовая экосистема. DeFi, RWA, ончейн-деривативы и автоматические платежи AI-агентов — всем им нужны стейблкоины как средство расчёта и определения стоимости. Для реализации сценария, в котором AI-агенты самостоятельно вызывают сервисы и автоматически оплачивают вычислительные ресурсы и API, необходима программируемая система стейблкоинов с автоматическими расчётами. Здесь пересекаются нарративы о стейблкоинах и AI Crypto.
IV. Пять структурных рисков рынка стейблкоинов, которые чаще всего упускают из виду
Мы обсудили возможности — теперь давайте спокойно поговорим о рисках. Многие из них скрываются за привлекательными нарративами и проявляются только на длинном временном отрезке.
Риск процентного цикла: снижение ставок — главный негативный фактор для Circle. Формула доходности резервов проста: доход от резервов ≈ средний объём резервов × доходность гособлигаций США. Даже если объём растёт, снижение доходности всё равно ведёт к падению прибыли.
Риск разной устойчивости привязки: несмотря на общее название «стейблкоин», механизмы поддержания привязки у них совершенно разные. Стейблкоины с резервным обеспечением, синтетические стейблкоины с хеджированием и стейблкоины с избыточным обеспечением совершенно по-разному выдерживают набеги на выкуп и потерю привязки. Нельзя рассматривать их как одно и то же.
Риск регулирования и контроля адресов: регулируемые эмитенты стейблкоинов должны исполнять требования по санкционным спискам и судебной заморозке средств. Возможность просматривать адреса в блокчейне не означает анонимности или отсутствия контроля.
Риск каналов ввода и вывода средств: расчёты в блокчейне — лишь промежуточный этап платежа. Если доступ к фиатным каналам ввода и вывода будет ограничен, а поставщики услуг прекратят работу, преимущество стейблкоинов для трансграничных платежей исчезнет. Предел возможностей всего процесса определяет его самое слабое звено.
Риск разрыва передачи стоимости: это самая частая ловушка для розничных инвесторов. Рост капитализации стейблкоина ≠ рост цены токена. Стейблкоин — это инфраструктура, а токен — лишь один из элементов экосистемы. Между ними стоят многочисленные барьеры: правила распределения доходов, механизм выкупа, разблокировка токенов, инфляция и другие факторы.
V. Создайте собственную систему отслеживания показателей и не судите о нарративах только по капитализации
Чтобы самостоятельно отслеживать рынок стейблкоинов, не ограничивайтесь общей капитализацией и объёмом ончейн-переводов. Вот система показателей для долгосрочного наблюдения. Основные показатели первого уровня: объём стейблкоинов в обращении; отношение реального объёма платежей к общему объёму переводов; чистый доход протокола; история погашений; доходность резервных активов. Показатели второго уровня для проверки: количество B2B-торговых компаний и корпоративных клиентов; объём повторных платежей торговых компаний; структура залогового обеспечения; данные о фактических выкупах токенов; график разблокировки токенов. Для платёжной инфраструктуры отдельно обращайте внимание на долю успешных платежей, совокупную стоимость всего процесса и среднее время его выполнения.
Самый важный показатель здесь — доля реальных платежей. По сути, он помогает различить две ситуации: средства вращаются внутри криптосообщества или действительно используются в реальной торговле и деятельности компаний.
VI. Приоритетность изучения четырёх проектов
Ниже проекты расположены в субъективном порядке, основанном на долгосрочной бизнес-модели, месте в цепочке создания стоимости, зрелости продукта и механизме захвата стоимости. Это ни в коем случае не прогноз краткосрочного роста цены:
Circle (CRCL / USDC)|Приоритет изучения: 9,5/10. Регулируемый цифровой доллар, сотрудничество с банками и платёжная сеть; самая убедительная реальная бизнес-модель. В первую очередь следите за объёмом USDC в обращении, доходом от резервов, расходами на дистрибуцию и доходами от платёжных услуг.
Sky (SKY / USDS)|Особое внимание: 9,2/10. Децентрализованный доллар и ончейн-система кредитования обладают долгосрочной ценностью. Следите за ростом USDS, спросом на займы, чистым доходом протокола и реализацией выкупа SKY.
Plasma (XPL)|Наблюдение за ростом: 9,0/10. Специализированная сеть для платежей в стейблкоинах обладает значительным инфраструктурным потенциалом. Ключевые показатели для проверки — реальный платёжный трафик, уровень принятия торговыми компаниями и работоспособность модели захвата стоимости XPL.
Ethena (ENA / USDe)|Высокорискованный проект для наблюдения: 8,8/10. Инновационная стратегия получения доходности в синтетическом долларе, но структура хеджирования, контрагенты и риски ставок финансирования сложнее. В первую очередь следите за структурой залога USDe, давлением на погашение и соотношением спроса и предложения ENA.
Заключение: конечная цель стейблкоинов — не заменить банки, а добавить новый уровень цифровых расчётов
Во многих громких нарративах утверждается, что стейблкоины уничтожат SWIFT и заменят банки. Я лично с этим не согласен. Банковские услуги по приёму вкладов, управление кредитными рисками и местные клиринговые сети обладают незаменимой ценностью. Настоящая роль стейблкоинов — стать дополнительным программируемым уровнем расчётов в цифровых долларах поверх существующей глобальной финансовой системы.
Будущее, вероятно, будет выглядеть так: банки, платёжные сервисы, компании и обычные пользователи станут отправной и конечной точками движения средств; регулируемые эмитенты вроде Circle, децентрализованные протоколы вроде Sky и продукты синтетической доходности вроде Ethena будут предлагать цифровые доллары с разным уровнем риска; Plasma, Arc и различные публичные блокчейны обеспечат высокоскоростную базовую сеть для расчётов; на верхнем уровне будут работать различные приложения — трансграничные переводы, корпоративные расчёты, DeFi и автоматические платежи AI-систем.
Четыре проекта занимают в этой картине разные, незаменимые места: Circle обеспечивает регулируемый выпуск, Sky создаёт децентрализованную систему кредитования, Ethena предлагает нативный для блокчейна доходный доллар, а Plasma отвечает за быстрое перемещение средств. Это не просто конкурирующие проекты, а скорее разные модули одной большой экосистемы.
Рынок стейблкоинов — одна из немногих сфер криптоиндустрии, где одновременно есть спрос со стороны традиционных финансовых институтов, реальный денежный поток, чёткий путь к регулированию и постоянно появляющиеся практические сценарии использования. Здесь нет взрывного потенциала мемкоинов и романтических фантазий вокруг AI-нарративов, но это самый надёжный и определённый путь, по которому Web3 выходит в мир традиционных финансов.
Настоящий прорыв в этом секторе произойдёт не в день, когда капитализация стейблкоинов установит новый рекорд. Он наступит, когда всё больше компаний превратят стейблкоины из «краткосрочного пилотного проекта» в повседневный финансовый инструмент; когда торговые компании будут регулярно проводить платежи, а не просто тестировать их один раз; когда доходы проектов от услуг начнут стабильно расти и появится прозрачный механизм передачи прибыли акционерам или держателям токенов.
Пока этот момент не наступил, наша задача — отличать «пустой оборот внутри блокчейна» от «спроса, укоренённого в реальной экономике», а также «рост самих стейблкоинов» от «механизмов захвата стоимости токенами». Следите за развитием сектора постепенно и не позволяйте краткосрочному ажиотажу увлечь вас. Эта статья посвящена анализу рынка и не является инвестиционной рекомендацией. Бессрочные контракты — высокорискованные деривативы; данные платформ и механизмы токенов могут меняться. Перед инвестированием проверяйте последние официальные объявления и ончейн-данные.
Обратите внимание: выше приведена лишь моя личная интерпретация ситуации в отрасли, а не инвестиционная рекомендация.
Если вам тоже интересна торговля, оставляйте комментарии или присоединяйтесь к чату — будем общаться, учиться и развиваться вместе.
