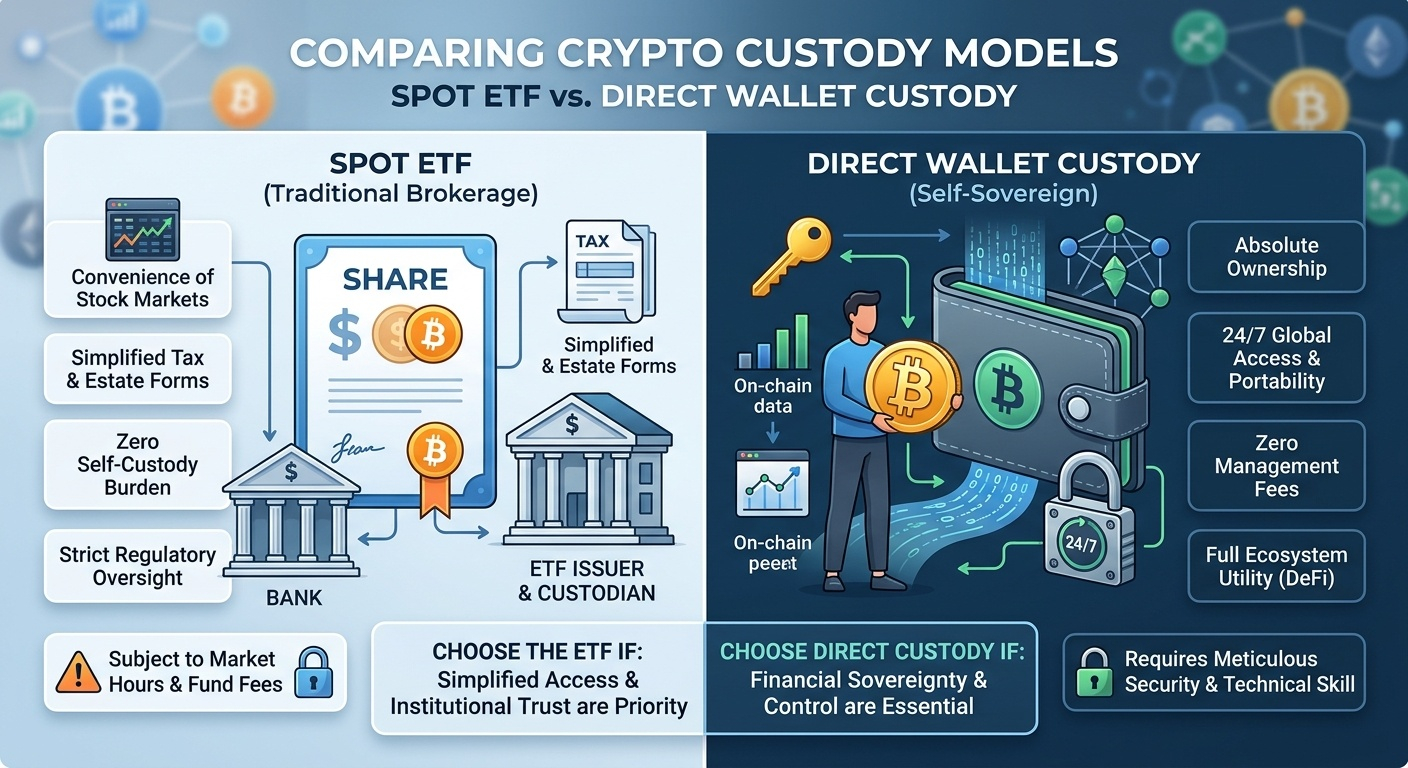
Выбор между хранением криптовалюты через спотовый ETF (на обычном брокерском счёте) и прямым хранением в кошельке (самостоятельно или на аппаратном кошельке) сводится к основному компромиссу: удобство, привычность для институциональных инвесторов и упрощённая отчётность — или полное владение, возможность распоряжаться активами круглосуточно и отсутствие риска контрагента.
Спотовые ETF: плюсы и минусы
Плюсы:
Привычная инфраструктура и интеграция: спотовые ETF можно покупать и продавать на обычных брокерских счетах или пенсионных счетах (например, IRA или их аналогах 401(k), если это разрешено) наряду с традиционными акциями и облигациями.
Упрощённая налоговая отчётность и оформление наследства: прибыль и убытки от прироста капитала удобно объединяются в стандартных годовых налоговых формах (например, форме 1099), которые предоставляет брокер. Передача активов наследникам осуществляется в соответствии со стандартными процедурами наследования ценных бумаг.
Никаких забот о самостоятельном хранении: вам не придётся беспокоиться о создании сид-фраз, обновлении аппаратного кошелька или опечатке в адресе блокчейна, из-за которой средства будут безвозвратно потеряны.
Минусы:
Постоянная плата за управление: ETF взимают ежегодную комиссию за управление, которая постепенно снижает доходность при длительном хранении.
Ограничения на торговлю: торговать можно только в обычные часы работы фондового рынка. Если важное макроэкономическое событие или событие на крипторынке произойдёт в выходные или ночью, вы не сможете закрыть или скорректировать позицию, пока рынок снова не откроется.
Риск, связанный с институциональными контрагентами: вы полностью полагаетесь на эмитента ETF, институционального депозитария фонда и свою брокерскую компанию. Если деятельность платформы будет заморожена регулирующими органами или доступ к ней будет административно заблокирован, возможность распоряжаться позицией будет зависеть от их правил.
Полное отсутствие возможностей в блокчейне: вы не сможете вывести базовые монеты, чтобы использовать их в децентрализованных финансах (DeFi), совершать прямые переводы между пользователями или непосредственно расплачиваться этим активом.
Самостоятельное хранение в кошельке: плюсы и минусы
Плюсы:
Суверенитет и полный контроль: приватные ключи находятся у вас. Ни государство, ни брокер, ни финансовое учреждение не могут заморозить или ограничить доступ к активу либо подвергнуть его цензуре.
Подлинная свобода перемещения и круглосуточный доступ: вы можете отправлять, получать и обменивать активы по всему миру в любое время суток, не дожидаясь открытия рынков или окончания банковских выходных.
Доступ к возможностям экосистемы: самостоятельное хранение позволяет пользоваться приложениями в блокчейне, взаимодействовать с протоколами и применять финансовые инструменты с самостоятельным управлением, недоступные для обёрнутых продуктов.
Без комиссии за управление: вам не придётся платить постоянную комиссию фонда, рассчитываемую как процент от активов.
Минусы:
Риск принципа «Вы сами себе банк»: если вы потеряете сид-фразу, столкнётесь с отказом оборудования без резервной копии или подпишете вредоносную транзакцию смарт-контракта, ваши средства могут быть безвозвратно утрачены, и вы не сможете ничего предпринять или обратиться в службу поддержки.
Высокий порог освоения операционных процедур: надёжное самостоятельное хранение требует строгой цифровой гигиены — защиты фраз восстановления, распознавания фишинговых схем и управления аппаратными ключами безопасности.
Сложности с налогами и управлением наследством: учёт себестоимости активов в рамках множества транзакций, межсетевых обменов и кошельков создаёт серьёзную нагрузку по ведению документации. Кроме того, передача криптоактивов на самостоятельном хранении наследникам требует чёткого и технически сложного плана наследования, чтобы они не потеряли ключи.
Какой вариант подойдёт вам лучше всего?
Выбирайте спотовый ETF, если хотите получать прямую и беспрепятственную выгоду от изменения цены через пенсионные счета или традиционные брокерские счета, предпочитаете автоматизированную налоговую отчётность и хотите полностью передать заботы о безопасности и хранении активов третьей стороне.
Выбирайте самостоятельное хранение, если для вас важен финансовый суверенитет, вы планируете держать активы долгосрочно вне традиционной банковской системы, вам нужна круглосуточная свобода перемещения средств по всему миру и вы готовы полностью взять на себя ответственность за операционную безопасность.
#Ethereum #bnb #USDT #BinanceSquareTalks