

Terra (LUNA) на рынке фьючерсов: механика, спекуляции и динамика рисков
На рынках деривативов Luna относится к числу самых волатильных классов активов в децентрализованных финансах. После структурного краха алгоритмического стейблкоина UST в мае 2022 года экосистема разделилась на два отдельных актива: Terra Classic (LUNC) — исходную сеть с гиперинфляцией, и Terra 2.0 (LUNA) — новую сеть, запущенную без алгоритмического стейблкоина.
Оба актива по-прежнему представлены на рынках бессрочных фьючерсов крупнейших бирж деривативов (например, Binance, Bybit и OKX) и часто используются как высокобета-инструменты для спекулятивной торговли с кредитным плечом.
1. Различия между рынками: LUNA и LUNC в бессрочных контрактах
Трейдерам, торгующим «Luna» с помощью деривативов, необходимо различать два отдельных контракта:
Тип контракта
Базовый актив
Профиль циркулирующего предложения
Характер фьючерсного рынка
LUNAUSDT (бессрочный контракт)
Terra 2.0 ($LUNA)
Фиксированная / обычная эмиссия (порядка миллиардов)
Волатильность ниже, чем у Classic; актив ведёт себя как альткоин с высокой бетой к Layer-1.
LUNCUSDT / 1000LUNC (бессрочный контракт)
Terra Classic ($LUNC)
Гиперинфляционное предложение (более 5,5 триллиона)
Часто котируется кратными значениями (например, с множителем индекса 1 000x или 10 000x), чтобы нормализовать цены в долях цента; на цену влияют сжигание токенов и мем-волатильность.
2. Ключевые факторы динамики цен фьючерсов на Luna
Объём торгов и волатильность деривативов LUNA/LUNC не связаны с традиционными показателями внедрения Layer-1 (такими как общая заблокированная стоимость или доход от комиссий dApp). Вместо этого открытый интерес по фьючерсам определяется четырьмя структурными катализаторами:
Динамика сжигания токенов и предложения по налоговым ставкам: в Terra Classic (LUNC) предложения по ончейн-управлению, меняющие налоги на сжигание при транзакциях, а также сжигания токенов институциональными валидаторами (например, периодические партии сжигания, проводимые биржами) вызывают резкие всплески открытого интереса (OI) и агрессивное закрытие коротких позиций.
Асимметрия ставок финансирования: поскольку настроения по LUNA и LUNC часто бывают резко медвежьими или чрезмерно спекулятивными, ставки финансирования бессрочных контрактов достигают крайне отрицательных или положительных значений. Глубоко отрицательная ставка финансирования часто провоцирует каскадные ликвидации коротких позиций, даже если спотовая цена растёт лишь незначительно.
Юридические и нормативные решения: громкие судебные разбирательства вокруг Terraform Labs и её руководителей исторически вызывали неожиданные резкие колебания цен непосредственно в биржевых стаканах.
Каскадные движения при низкой ликвидности: по сравнению с ведущими криптоактивами, такими как BTC или ETH, институциональных маркетмейкеров здесь меньше, а глубина стаканов бессрочных контрактов LUNA/LUNC может быть низкой. Это приводит к проскальзыванию и резким ценовым шпилькам на ликвидациях во время общего падения рынка.
3. Ключевые факторы риска для фьючерсных трейдеров
Торговля деривативами на проблемные или реструктурированные криптоактивы сопряжена с особыми рисками микроструктуры рынка:
Широкие спреды и проскальзывание при срабатывании маржинальных стоп-ордеров: во время высокой волатильности в стаканах могут возникать значительные разрывы, из-за чего стоп-лоссы исполняются намного ниже ожидаемой цены срабатывания.
Динамические уровни маржи: во время внезапных новостей о сети или при экстремальной волатильности биржи часто снижают максимальное кредитное плечо (например, ограничивая его уровнем 10x–20x) или повышают требования к поддерживающей марже по контрактам LUNA/LUNC.
Потеря привязки / долгосрочное обесценивание: без устойчивого органического использования сети или стабильных доходов протокола рост этих активов обычно обусловлен ликвидностью, а не фундаментальными факторами. Когда спекулятивный импульс ослабевает, это приводит к резким откатам.
4. Технические перспективы и стратегия
Для участников фьючерсного рынка контракты LUNA и LUNC остаются прежде всего инструментами для торговли импульсом и возвратом к среднему:
Возврат к среднему и арбитраж ставок финансирования: трейдеры отслеживают экстремальные значения ставок финансирования вместе со всплесками открытого интереса, чтобы выявлять переполненные позиции с чрезмерным кредитным плечом (например, открывают длинные позиции, когда отрицательные ставки финансирования создают условия для шорт-сквиза, или играют против параболических прорывов, когда ставки финансирования достигают неустойчиво высоких значений).
Ключевые технические уровни: динамика цены обычно следует горизонтальным диапазонам консолидации и профилям объёма за несколько месяцев, а не традиционным фундаментальным оценкам.
Торговля фьючерсами сопряжена со значительным риском, связанным с кредитным плечом. При работе с высокобета-активами, такими как LUNA и LUNC, необходимы правильный расчёт размера позиции, изолированный режим маржи и дисциплинированная установка стоп-лоссов.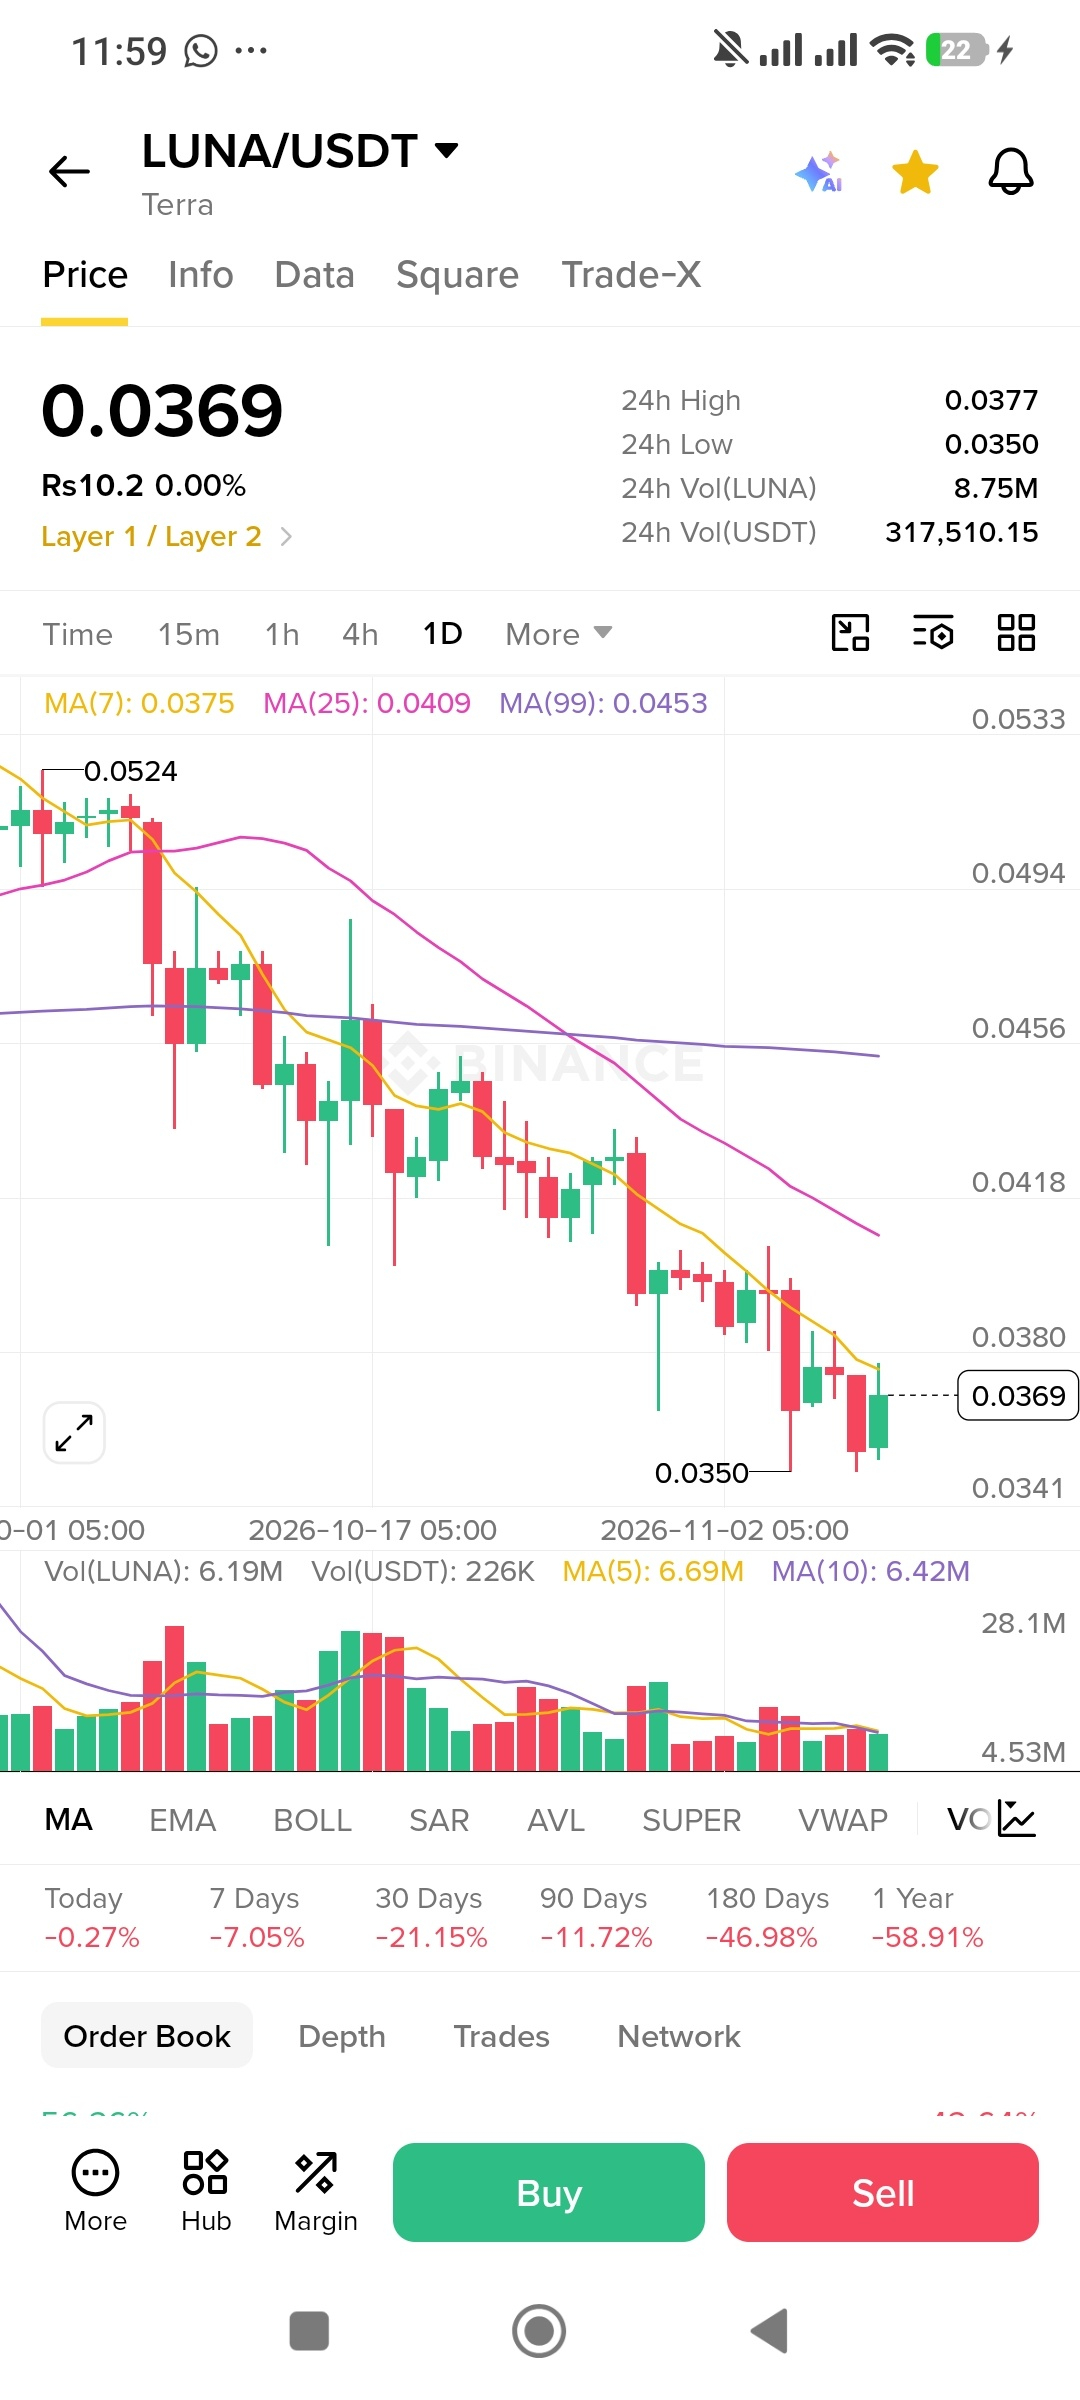
Lunc#LUNCDream