
Глобальные макроэкономические ориентиры на 9–15 ноября: рынок труда вновь ускоряется, инфляция остаётся стойкой, у ФРС есть пространство для манёвра. Что может снизить вероятность повышения ставки в декабре?
Три главные темы этой недели:
а. Усиливают ли друг друга устойчивость рынка труда и стойкая инфляция?
б. Смогут ли переговоры США и Ирана действительно снизить энергетические риски?
в. Смогут ли гособлигации США и оценки компаний в сфере ИИ выдержать длительный период высоких процентных ставок?
Логика ценообразования на этой неделе: в каких условиях сейчас находится макроэкономический рынок?
Данные по CPI и PCE за сентябрь уже показали, что инфляционное давление в последнее время было очень сильным. В то же время перегретые данные о занятости за октябрь говорят о повторном ускорении на рынке труда. В совокупности это даёт ФРС больше оснований и возможностей для повышения ставки!
Сейчас вероятность повышения ставки в декабре выросла до 80%, и рынок уже в полной мере учитывает этот сценарий. Иными словами, нынешние колебания финансовых рынков уже отражают высокую вероятность декабрьского повышения ставки, которое оказывает давление на рискованные активы. #CPI前瞻,12月利率走向迎关键考验
С этой недели и вплоть до заседания ФРС 9 декабря нам нужно следить лишь за одним: какие данные или события могут снизить вероятность повышения ставки в декабре.
На этой неделе выйдут данные CPI за октябрь, затем — PPI за октябрь, а 25 ноября — PCE за октябрь. Это ограниченный набор данных, доступных рынку до декабрьского заседания ФРС. Особенно важны данные по инфляции: хотя ФРС уделяет больше внимания PCE, CPI достаточно хорошо предвосхищает инфляционные тенденции. Поэтому CPI за октябрь может стать решающим фактором перед заседанием.
Разумеется, CPI и PCE отражают прошлую инфляцию, тогда как цены на Brent говорят об инфляционных ожиданиях на будущее. Наряду с анализом данных, если напряжённость между США и Ираном спадёт и Brent опустится ниже 90 долларов, это может компенсировать негативный эффект от слабых данных по инфляции за октябрь.
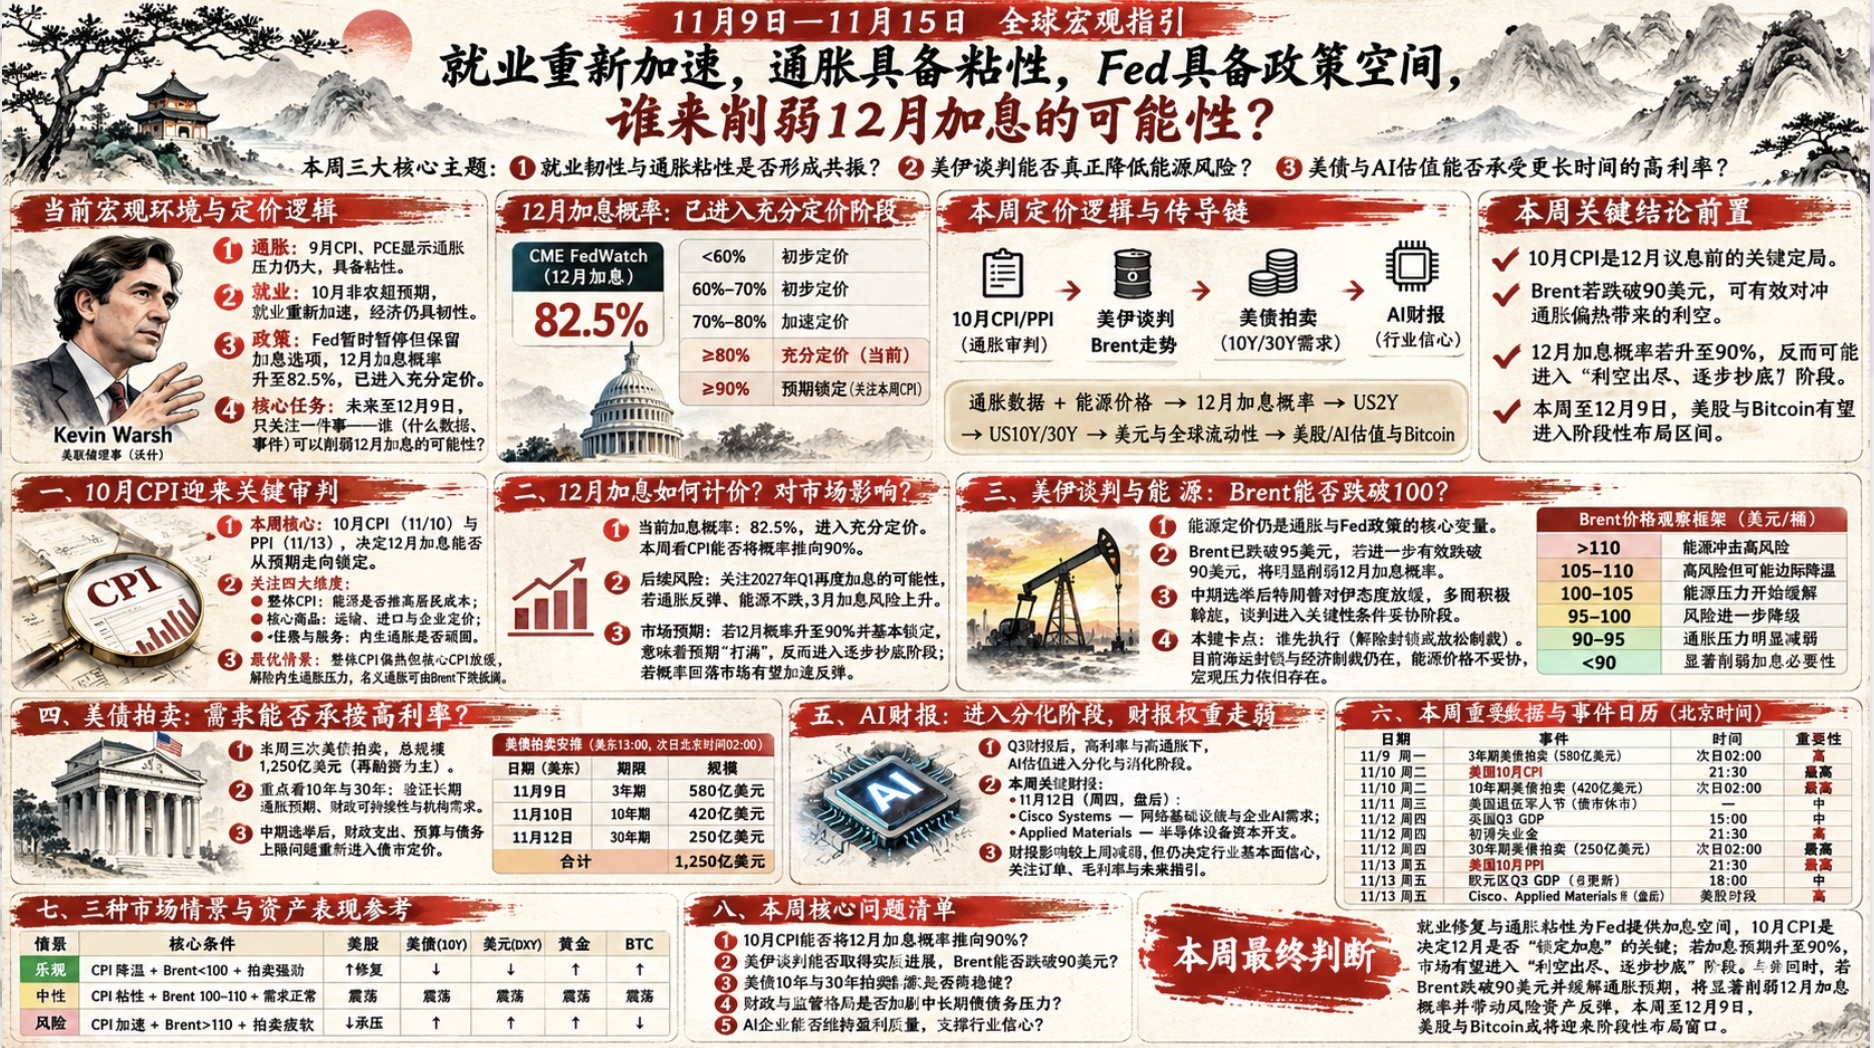
Первая главная тема: CPI за октябрь станет важнейшей проверкой. Перейдёт ли ожидание повышения ставки в декабре в практически гарантированный сценарий?
1. По данным CME, сейчас вероятность повышения ставки в декабре составляет 82,5% — рынок уже в полной мере учитывает этот сценарий. На этой неделе посмотрим, поднимут ли данные по инфляции вероятность до 90%. На таком уровне повышение можно считать практически гарантированным, хотя это всё ещё не означает, что ставку непременно повысят.
2. На этой неделе важно оценить данные по инфляции в совокупности. CPI покажет, приводят ли цены на энергоносители к росту общих расходов домохозяйств. Базовые товары — передаются ли в цены транспортные расходы, стоимость импорта и давление на ценообразование компаний? Жильё и базовые услуги — остаётся ли внутренняя инфляция устойчивой? Изменение месяц к месяцу — ускоряется ли текущая инфляционная динамика, а не просто отражает эффект базы?
3. Судя по текущим ожиданиям по CPI, наилучшим результатом стало бы широкое снижение показателей и ослабление инфляционного давления. Однако, учитывая динамику цен на нефть в октябре, такой исход крайне маловероятен. Поэтому наиболее реалистичный благоприятный сценарий — общая инфляция останется устойчивой и высокой, но базовая инфляция замедлится. Если внутреннее инфляционное давление ослабнет, снижение цен на Brent сможет компенсировать давление со стороны общей инфляции.
Вторая главная тема: как рынок учитывает повышение ставки в декабре и как это на него влияет?
1. Сейчас CME оценивает вероятность повышения ставки в декабре в 82,5%, и рынок уже в полной мере учитывает этот сценарий. По вероятности: выше 60% — начальное ценообразование, выше 70% — ускоренное, 80% — полное, 90% — практически гарантированный сценарий. Главный вопрос этой недели — смогут ли данные CPI сделать повышение ставки в декабре практически гарантированным.
2. Далее следует следить за риском повторного повышения ставки в первом квартале 2027 года. Если вероятность декабрьского повышения достигнет максимума, инфляция усилится, а цены на энергоносители не снизятся, вероятность следующего повышения может вырасти. При слабых ожиданиях серии повышений более вероятным становится повышение ставки в марте следующего года.
3. Логика рыночного ценообразования: на этой неделе вероятность повышения ставки в декабре достигла 80%, и финансовые рынки уже учитывают этот сценарий. Если данные CPI поднимут вероятность до 90%, начнётся период практически гарантированного повышения, и тогда следует готовиться к покупкам на просадке. Когда ожидания становятся практически гарантированными и полностью учитываются рынком, само подтверждение повышения ставки, напротив, может вызвать отскок. Если вероятность декабрьского повышения снизится, рынок начнёт отскакивать быстрее.
Третья главная тема: переговоры США и Ирана переходят к предметному обсуждению условий. Смогут ли цены на Brent действительно опуститься ниже 100 долларов?
1. Цены на энергоносители по-прежнему играют ключевую роль в текущих инфляционных ожиданиях, а за ними стоит логика рыночного ценообразования на политику ФРС. Поэтому цены на энергоносители остаются главной темой.
2. Сейчас Brent опустился ниже 95 долларов, что сулит ослабление инфляционного давления в будущем. Если цена уверенно опустится ниже 90 долларов, следует учитывать, что это может снизить вероятность повышения ставки в декабре.
3. После промежуточных выборов республиканцы ослабли, а позиция Трампа по Ирану заметно смягчилась. Несколько стран-посредников начали визиты в Тегеран и активные дипломатические усилия. Ситуация между США и Ираном вступила в решающую фазу согласования условий. Если договорённости удастся достичь, появятся признаки возобновления переговоров.
4. Главный вопрос сейчас — кто сделает первый шаг и тем самым преодолеет тупик и даст толчок переговорам. При этом, хотя вероятность ударов Трампа по Ирану снизилась, такой вариант по-прежнему остаётся в силе. Морская и экономическая блокада Ирана сохраняются. Если стороны не пойдут на уступки по вопросу цен на энергоносители, макроэкономическое давление сохранится.
Четвёртая главная тема: дополнительная — аукционы гособлигаций США.
1. На этой неделе состоятся три аукциона казначейских облигаций США: 9, 10 и 12 ноября будут размещены соответственно 3-, 10- и 30-летние облигации на 58, 42 и 25 млрд долларов.
2. Почему важно следить за аукционами гособлигаций США на этой неделе? Последние несколько недель мы наблюдаем, приведёт ли высокая доходность к притоку большего капитала в американские гособлигации или инвесторы потребуют ещё более высокой доходности из-за бюджетного дефицита, премии за срок и инфляционных рисков.
3. Аукционы 10- и 30-летних гособлигаций США на этой неделе напрямую покажут реакцию спроса. Особенно чувствительны к долгосрочным инфляционным ожиданиям, устойчивости государственных финансов и спросу на долгосрочные облигации со стороны пенсионных фондов и страховых компаний 30-летние бумаги.
4. После промежуточных выборов бюджетные ограничения и политический тупик вновь начинают учитываться в ценах на рынке облигаций. Государственные расходы, бюджет, потолок госдолга и регулирование ИИ — всё это в определённой степени влияет на рынок облигаций.
Пятая главная тема: отчётность компаний в сфере ИИ вступает в фазу расслоения — фокус смещается с роста спроса на прибыльность и качество денежных потоков, а влияние отчётности ослабевает!
1. По итогам отчётности за третий квартал многим из вас уже ясна логика ценообразования в этом квартале. Особенно на фоне макроэкономического давления: высокие процентные ставки, энергетический шок и высокие инфляционные ожидания усиливают негативные факторы и углубляют коррекцию оценок.
2. В ближайшее время важных отчётов будет мало. Ключевые отчёты этой недели — Cisco Systems и Applied Materials: первая компания покажет ситуацию с сетевой инфраструктурой и спросом со стороны корпоративного сектора на ИИ, вторая — капитальные затраты на полупроводниковое оборудование.
3. На этой неделе отчётность компаний в сфере ИИ вступает в фазу слабого ценообразования: влияние отчётов ослабевает, а логика формирования цен всё больше зависит от макроэкономики. Тем не менее хорошие или плохие результаты по-прежнему определяют уверенность в фундаментальных перспективах отрасли.
Итоги недели:
На этой неделе влияние отчётности американских компаний ослабло. Главное — вероятность повышения ставки в декабре: сейчас рынок уже заложил его с вероятностью 80%. Если вероятность достигнет 90% и повышение будет практически гарантировано, затем можно будет постепенно сокращать позиции и переходить к покупкам на просадке.
Ожидания повышения ставки в декабре уже достигли максимума, и рынок в полной мере заложил это в цены. Если впоследствии цены на энергоносители опустятся ниже 90 долларов, вероятность декабрьского повышения ставки будет постепенно снижаться. Чем сильнее она снизится, тем быстрее будет отскок. Особенно сильным он может оказаться после того, как цены на энергоносители опустятся ниже 90 долларов и состоится декабрьское заседание ФРС.
С макроэкономической точки зрения, начиная с этой недели и до 9 декабря для акций США и #Bitcoin может появиться отличная возможность купить на просадке!